

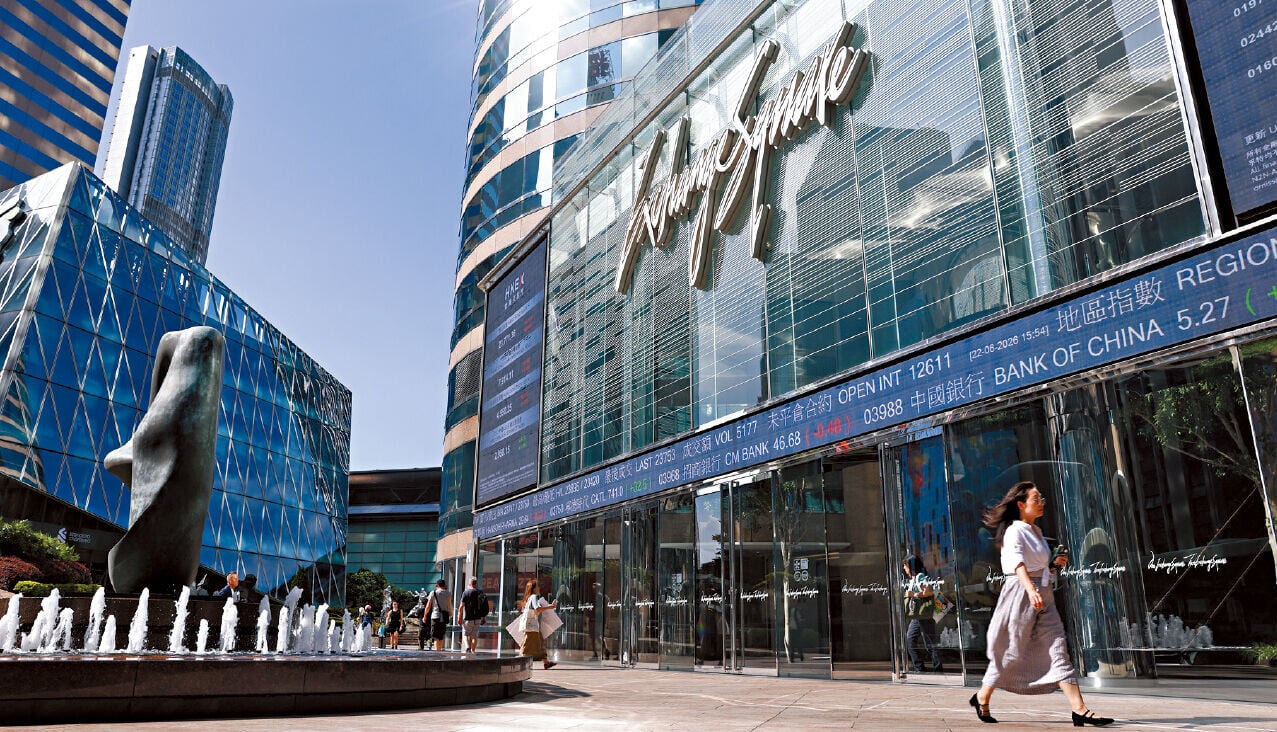
港股10月以來走勢偏弱。(中通社)

恒指上周累跌4.52%或1,093點,收報23,093點,連跌兩周。10月最後一個交易周,全球迎來超級周,五大央行公布利率決議。分析指,港股處於高息環境與流動性收縮的震盪尋底階段,雖然多項技術指標顯示嚴重超賣訊號,但能否迎來實質反彈,仍取決於美國聯儲局等央行政策措辭,以及重磅藍籌業績表現。
市場普遍預期美聯儲、歐洲央行及日本央行將維持利率不變,而加拿大與新西蘭央行則可能跟進加息。多家央行接連議息,一旦政策信號出現分化,全球利率與匯率市場的波動率將顯著放大。重頭戲是聯儲局主席沃什周四召開新聞發布會。分析認為,若其強調通脹風險居高不下,對寬鬆政策保持謹慎,美債收益率和美元指數可能獲得強勁支撐,對高估值成長股構成壓力;12月仍有再次加息的可能,港股所承受的海外流動性收縮壓力依然顯著。
然而,港股經過此前大幅下挫後,多項技術指標展現超賣訊號,短線存在技術性反彈需求。分析稱,目前進一步全面看空的風險回報比已不再吸引,短線技術性反彈的條件正在形成。惟反彈的持續性取決於資金面能否企穩,截至上周五北水連續8個交易日淨流出,累計流出約263億元,若本周資金外撤未見收斂,超賣修復空間有限。
港股另一核心看點在於藍籌股第三季度業績。市場關注滙豐控股(005)會否宣布新一輪股份回購,外資券商預測其回購規模可能縮減至5億美元。分析指,金融板塊在利率高位下仍具備經營韌性,而中國石油股份(857)等能源股受國際油價推動,獲利依然可觀。若核心藍籌業績超預期,可望階段性緩解市場的悲觀情緒。反之則要面臨外資與北水雙重流出壓力。
整體而言,港股短線或技術反彈,但南向資金退潮、沽壓未消及外圍利率不確定性增大,意味著大盤基本面短期內難以反轉。恒指或在23,000點附近反覆磨底。