

珠江船務 待長線價值回歸

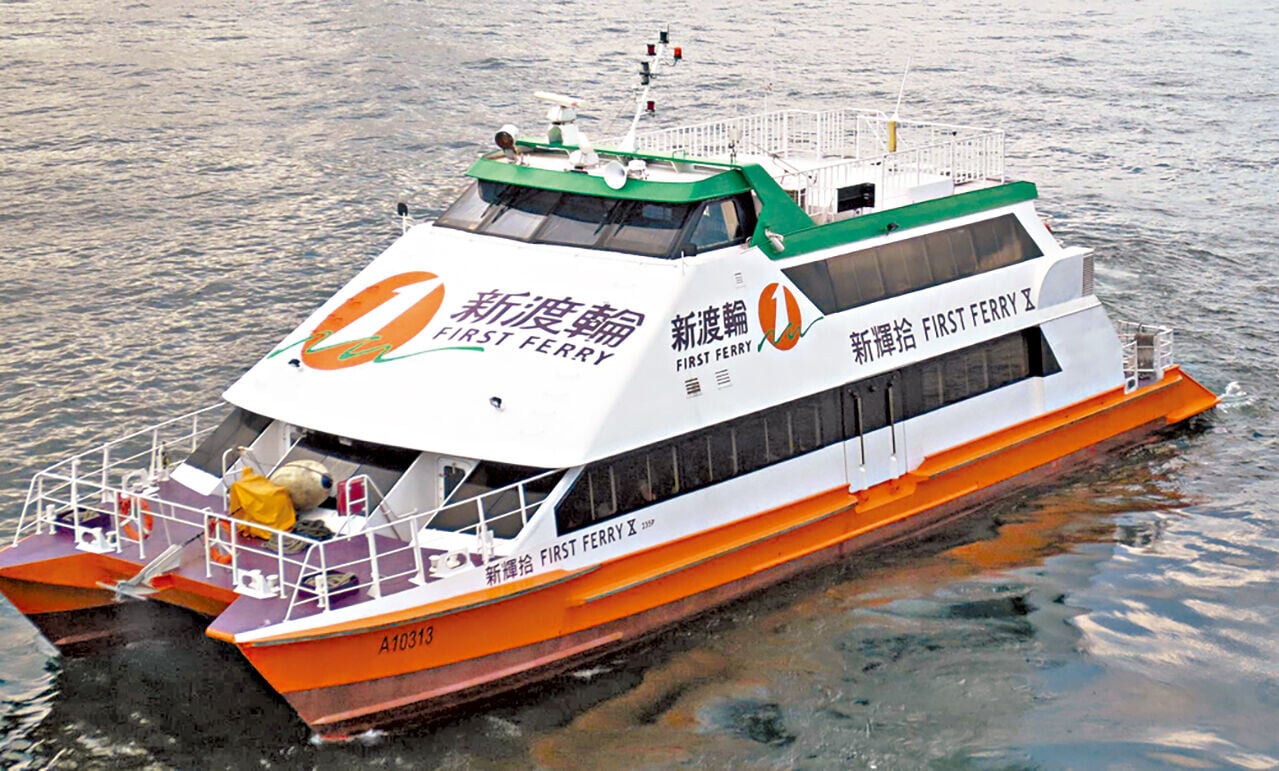
珠江船務(560)是一間專注珠江三角洲水路物流的營運商,大股東為國企廣東省港航集團持有約71%股權。隨著大灣區經濟持續融合,水運物流需求仍然有穩健的發展潛力。
上個月,公司公布上半年營運數字,營業額較上年同期輕微下跌約2%至12.98億港元。受惠強化資源互聯互通,營運表現回升帶盈利增長近38%至3,668萬港元。以現價計,年度化市盈率不足10倍。
從財務報表角度,現時公司持有現金約9.67億港元,長短期銀行貸款合共約7.59億港元。以現價計,市帳率低至約0.2倍,估值明顯有吸引力。
至於派息方面,近年公司派息比率大約維持在50%,現價折合股息率約4.2厘。而隨著公司業績改善及經營現金持續淨流入,或有增加派息的誘因。最後,考慮到現時股價與資產淨值呈現很大折讓,或增加大股東提私有化的動機。尤其大股東持股比例多,加上公司處於淨現金水平,大股東只須動用小量成本就可收歸整間公司,認真「超值」!近期市場上多了私有化案例,不知珠江船務會否成為下一個目標呢?
總結,公司目前估值偏低,或可吸引大股東提私有化,成為帶動股價回升的重要因素。因此,趁股份出現大平賣,不妨趁低吸納,等待中長線價值回歸。
作者為中原資產管理聯席董事,證監會持牌人士,其本人及相關客戶並沒有持有上述股份,並可能隨時買入/賣出以上提及股份