

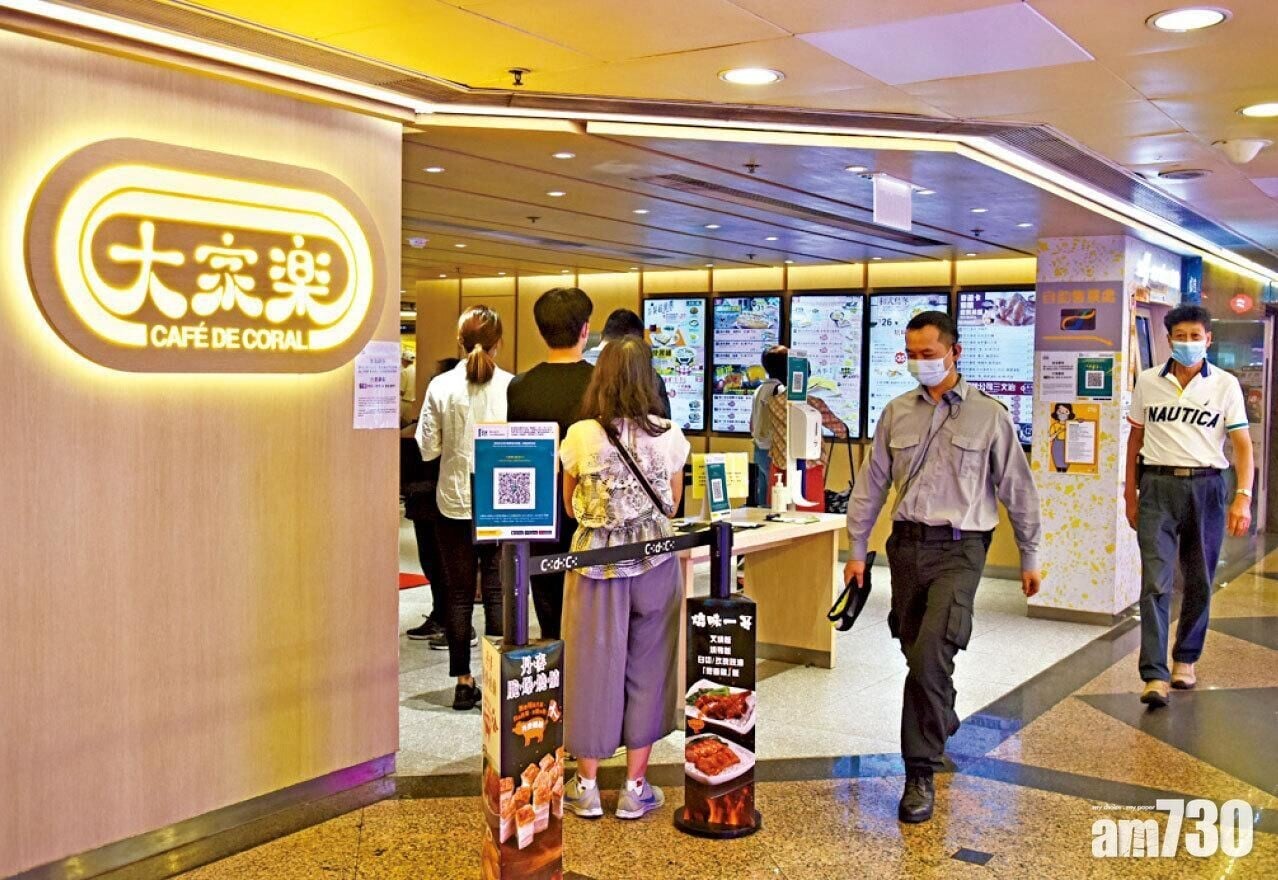
上周三,大家樂集團(0341)發盈喜,預期中期盈利按年倍增,配合一貫高派息政策。(資料圖片)

香港是全球人口最長壽的地方,不少長者投資者都依靠自己投資收息,作為退休後收入來源。性價比高的高息股成為長者投資者的選擇之一,故選股需要相當學問。上周三,大家樂集團(0341)發盈喜,預期中期盈利按年倍增,配合一貫高派息政策,投資焦點已由單純收息,轉向「高息防守加盈利復甦」。若經營改善持續,有望為股價帶來重估空間。
集團預期,截至2026年9月底止六個月,股東應佔溢利介乎9,580萬元至1.052億元,較去年同期4,670萬元增加105%至125%,延續2025/26年度下半年的修復勢頭。盈利預告固然尚待正式業績確認,但已為成本優化及業務調整的成效提供支持。
香港速食業務是改善的重要一環。集團以物有所值的產品吸引顧客,結合人工智能驅動的「Club 100」會員精準營銷,並整合低效店舖,提升營運效益。全球採購、食材組合調整、爭取減租及排班優化,亦有助紓緩成本壓力。相比單靠開店推動收入,改善單店盈利更值得投資者留意。
大家樂的優勢亦不只是品牌眾多,而是涵蓋香港速食、休閒餐飲、機構飲食及內地餐飲的多業務模式。不同客群及消費場景互相補足,有助分散單一市場疲弱的影響。內地業務則透過線上線下整合及輕資產模式改善經營,惟復甦力度仍須觀察。
收息方面,集團全年每股派息40仙,派息率達141.4%,並推出5,000萬元股份回購計劃;持有約11.2億元現金及現金等值項目,亦提供一定財務緩衝。多年維持較高派息比率,反映管理層重視股東回報;倘盈利回升,將有助增強股息的盈利支持。
大家樂下一階段的關鍵,是盈利復甦能否轉化為持續的利潤率改善。若同店銷售回穩、成本控制延續,市場或會重新評估其增長及派息能力。反之,本地消費疲弱、內地價格競爭,以及人工和租金壓力,或可能拖慢修復步伐。
股價上,大家樂上周三發盈喜後連升,上周五收報6.45元,現價股息率約6.31厘,以其往績派息比率超過七成,高派息率有望維持。該股過去三個月累升15.49%,遠遠跑贏大市,對中長線收息投資者,較合理的部署是分段吸納,並定期關注公司業務發展及業績表現,以支持股息派發。