

油價退潮後 國航(753)是三大航里最值搏的 (中通社)

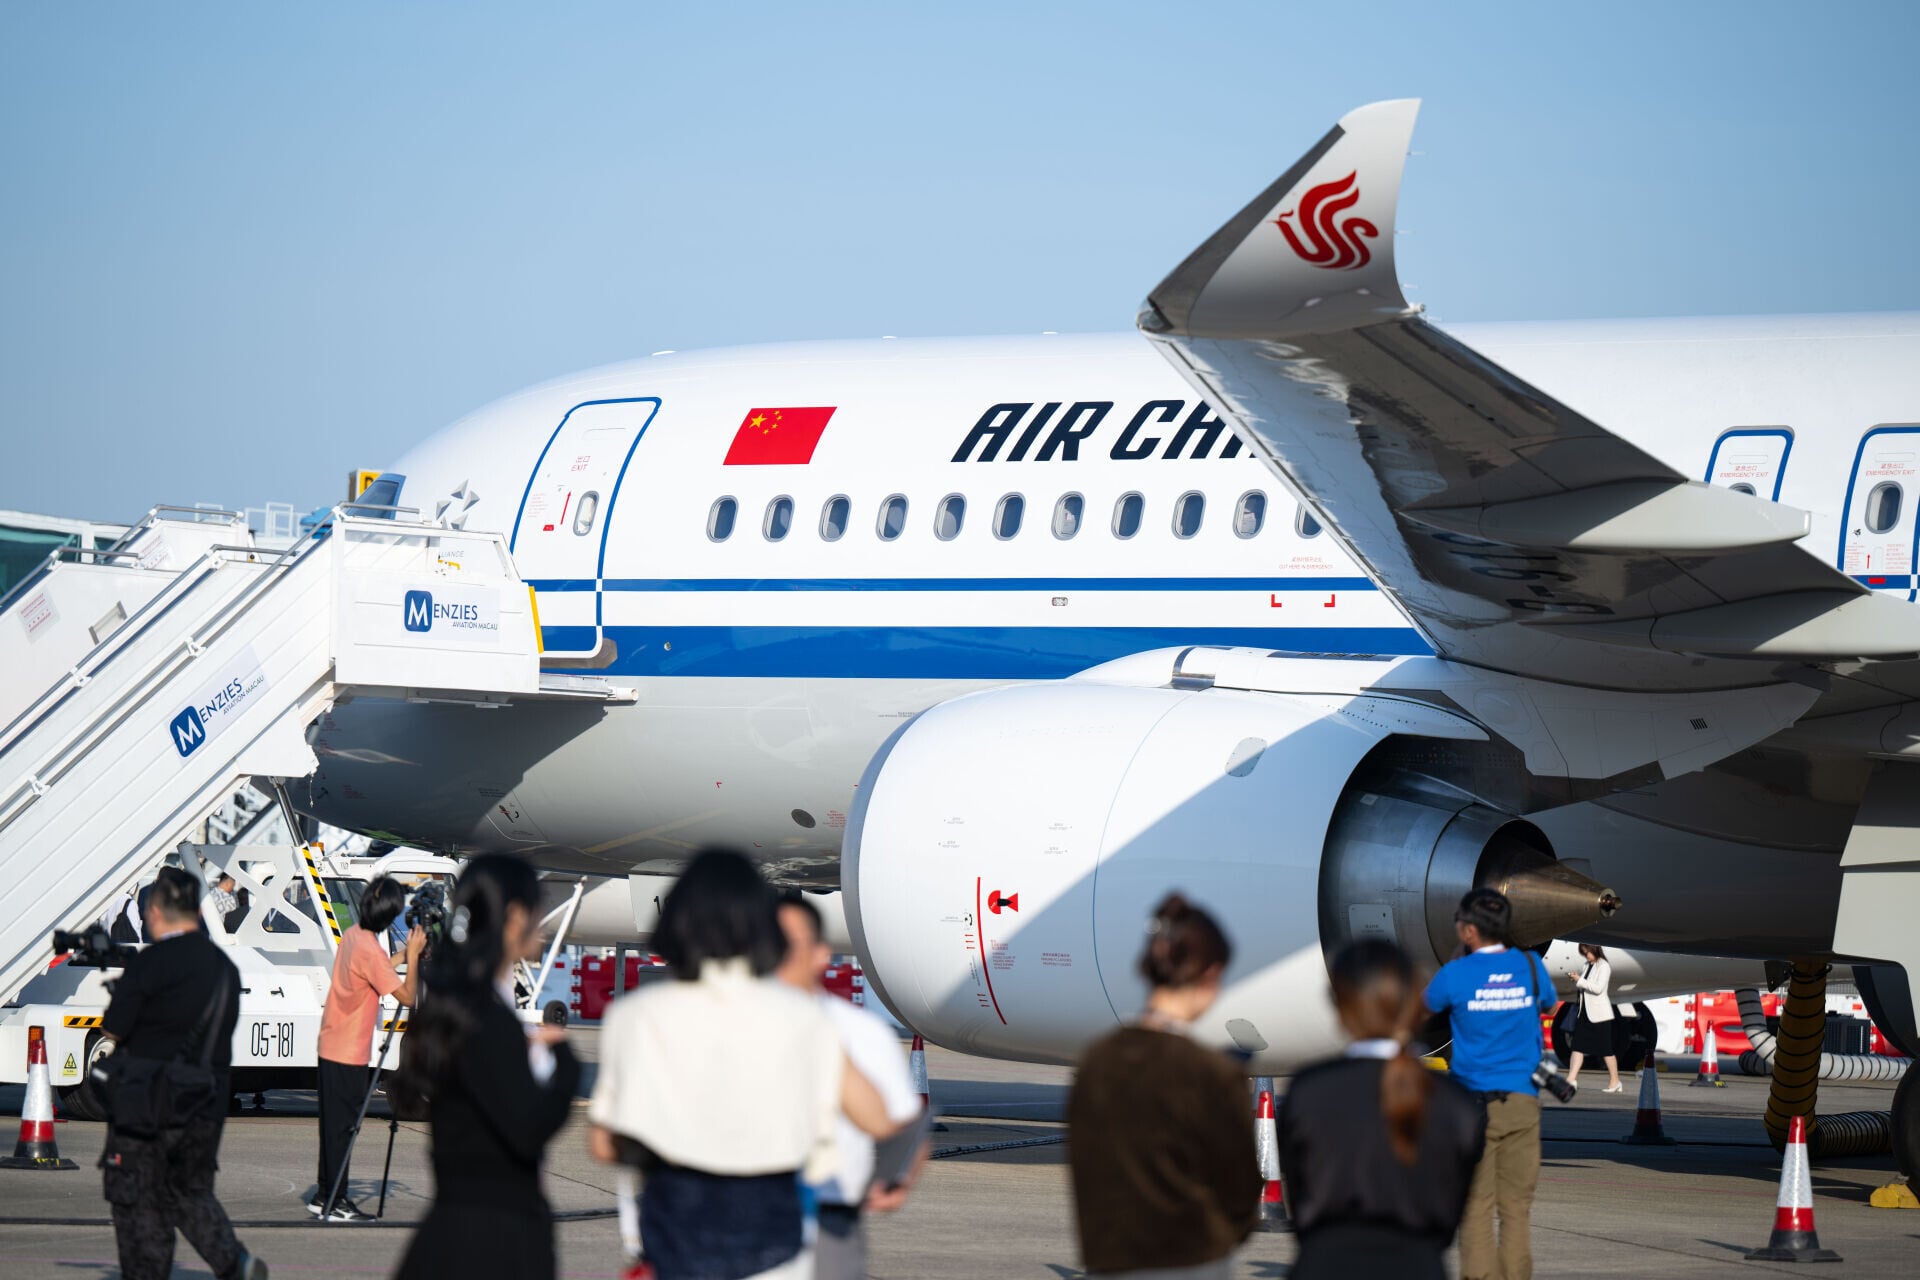
2026年三季報出爐時,三大航的日子都不好過。高油價像一頭闖進瓷器店的巨獸,把利潤表撞得七零八落。南航單季虧損6.09億,東航勉強盈利0.64億,而國航(753)錄得歸母淨利潤2.71億——數字雖同比暴跌92.64%,卻是三家當中唯一在旺季守住了盈利底線的航司。當油價終於從高位回落,航空股的修復邏輯開始被市場重新審視,國航的底色反而在這輪週期中顯得格外清晰。
首先,效率是國航最硬的底牌。油價衝擊對所有航司一視同仁,國航自己也在財報中坦承“受油價快速攀升影響,航油成本大幅增加”。但同樣面對成本端的重壓,國航交出的運營數據卻與其他兩家拉開了差距。
前三季度,國航客座率攀升至85.2%,同比提升3.9個百分點。更關鍵的是結構:收入客公里(RPK)同比增長7.9%,而可用座位公里(ASK)僅增長2.9%。這意味著國航賣出去的座位增速,遠快於它投放到市場上的運力增速。用更少的供給增量,撬動了更多的需求增量,這是運營效率最直接的證據。單看三季度,客座率達到86.0%,同比提升3.7個百分點,RPK增速9.8%同樣遠超ASK的5.1%。
對比之下,南航三季度單位客公里收益同比下降約3%,旺季順價能力不足的問題暴露無遺。國航的單位RPK營收雖然也有所下滑(同比-4.07%),但客座率的提升基本抵消了這一影響,單位ASK營收甚至微增0.24%。
此外。國際航線是被低估的修復槓桿。
如果說客座率反映的是“守”的能力,那麼國際航線的佈局則決定了“攻”的空間。國航一直是中國民航中歐航線的核心承運人,這個身份在2026年有了新的注腳。
10月26日,國航開通北京—哥本哈根—雷克雅未克航線,這是中國大陸航司首條通往冰島的定期客運航線。這條航線值得細看:它使用第五航權,意味著國航不僅承運中冰之間的旅客,還可以在哥本哈根與雷克雅未克之間單獨銷售機票,切入北歐區域內的航空市場。冰島方面對此反應積極,凱夫拉維克機場運營方稱其為“機場國際網絡發展的重要里程碑”,冰島旅遊企業則直言新航線有望降低中國遊客的出行成本、縮短航程。
這步棋的意味在於:當國內航線票價競爭趨於激烈時,國航正在用國際長航線的高收益潛力來對衝。前三季度國航國際旅客運輸量同比增長8%,國際客運運力投入上升6.2%,國際旅客週轉量上升14.8%。週轉量的增速遠高於運力增速,說明國際航線的客座率在實質性改善。一旦油價中樞確認下移,這些高收益航線的利潤彈性會比國內航線釋放得更充分。
總括而言,在修復的邏輯與兌現的路徑來看,國航的故事並不複雜:它是三大航中運營效率最扎實的那一個,在國際航線上有最深的護城河,而油價下跌恰好解開了壓制其利潤的最大外部枷鎖。三季度2.71億的微利雖然單薄,但在全行業被航油成本吞噬利潤的背景下,這2.71億證明瞭一件事——國航的底子,扛得住。
當然,風險同樣存在。油價若因地緣局勢反復而再度反彈,修復的節奏必然波折;國際航線的恢復也取決於需求和政策的雙重節奏。但對於關注航空股修復邏輯的投資者而言,國航提供了一個相對清晰的觀察框架:效率底牌已經亮出,國際航線在擴張,油價的順風正在吹來。故此,宏昌資本投資總監潘鐵珊認為投資者可於現價作中線部署吸納,目標價5元,跌破3.60元止蝕。
潘鐵珊
宏昌資本投資總監(本人沒有持有相關股份,本人客戶持有相關股份)