

德永佳 長期值博率高

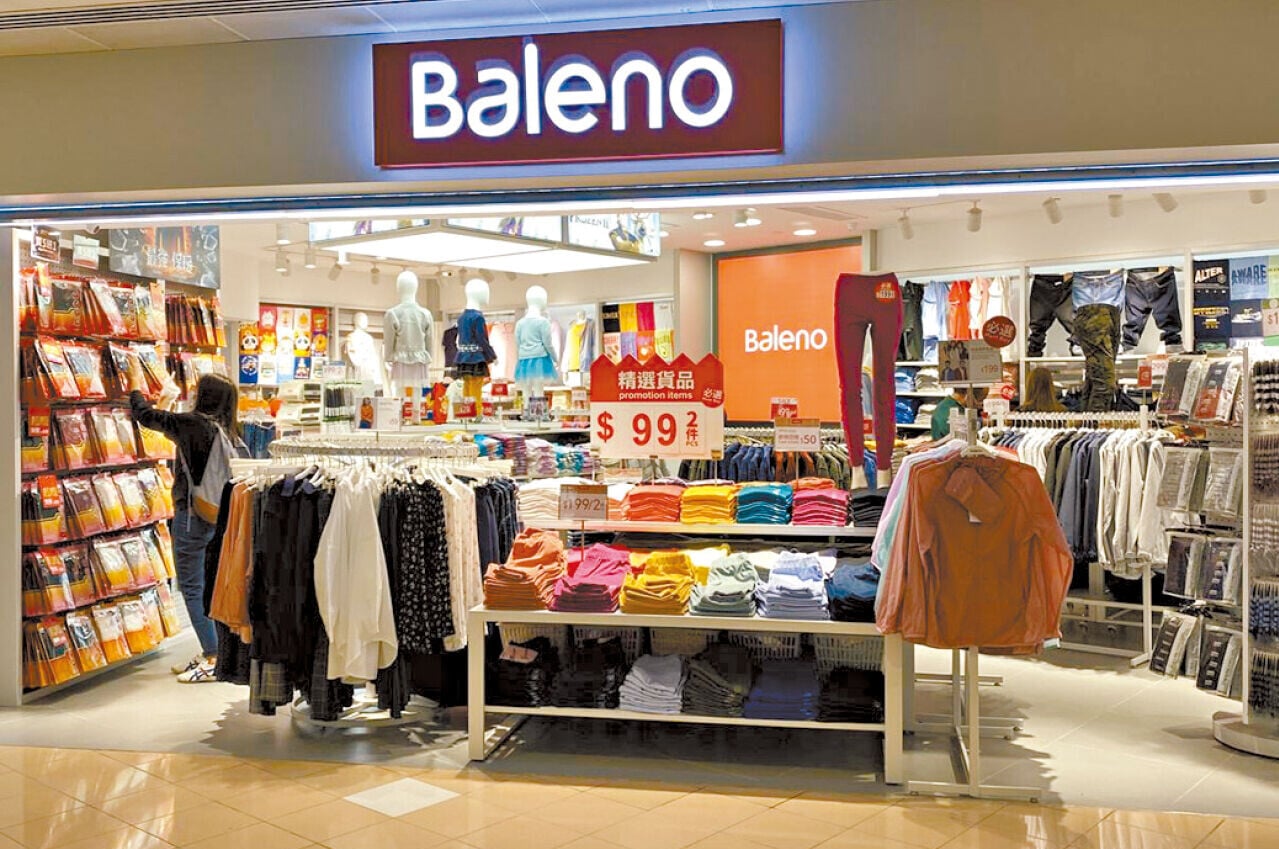
德永佳(321)是香港一間老牌紡織企業,其中零售業務是香港人較為熟悉的品牌「Baleno」,惟佔公司收入不足20%。近年公司為配合客戶需求,積極擴展越南產能,並同時發展內地電商平台,以確保公司可持續發展。
26年度上半年業績,營業額錄得按年增長5.1%至28.5億港元,惟受原材料、物流及勞工等成本上漲影響,毛利率大跌拖累整體盈利大幅倒退。股東應佔溢利只得約5,400萬港元,按年倒退近52%。
至於財務狀況,公司手持約14.6億現金,扣除銀行貸款約4.6億後,淨現金高達10億。以現時市值10.85億計,每股含金價值非常高。除了現金充裕外,公司還有不少廠房、投資物業及存貨等有形資產,淨資產高達50億,現價市帳率約0.22倍,反映現價的安全邊際非常高。總結,考慮到最近一份業績或令市場有所失望,導致股價出現一個較明顯的下跌。但隨著股價跌至一年低位,壞消息已反映不少在股價身上。反之,現時估值處於極低估值的水平,長線呈現價值的值博率。最後,值得留意在人棄我取的心態下,大股東在最近半年密密地增持公司股份。隨著大股東持股比率持續上升,不排除最終有私有化的契機。
作者為中原資產管理聯席董事,證監會持牌人士,其本人及相關客戶並沒有持有上述股份,並可能隨時買入/賣出以上提及股份