

兩位經濟學的諾獎得獎者,都想以微觀調節補宏觀的遺缺

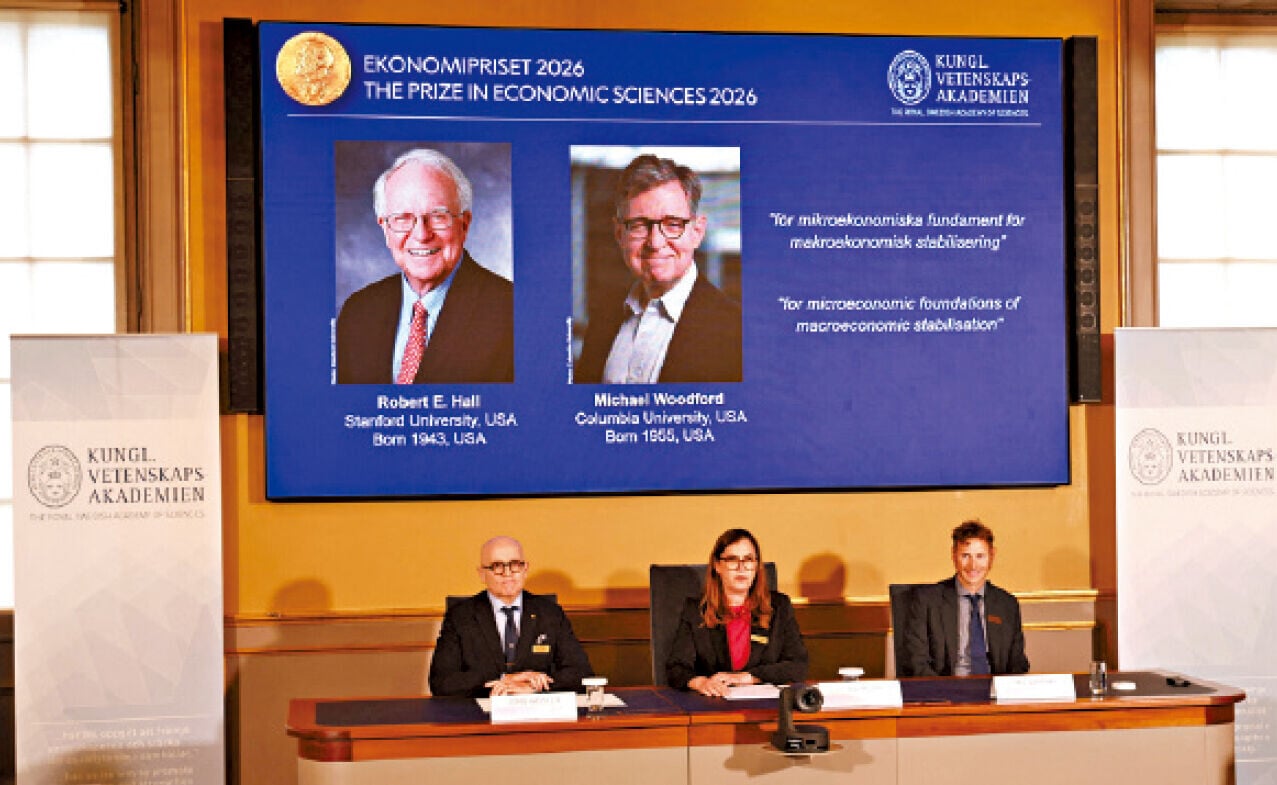
本屆諾貝爾經濟學獎由兩位美國學者獲得,分別是83歲的史丹福大學經濟學教授羅伯特‧霍爾(Robert E. Hall)與71歲的哥倫比亞大學經濟學教授邁克爾‧伍德福德(Michael Woodford)。獲獎是因為他們的研究,能夠以微觀的調節為宏觀經濟提供穩定性。
遴選委員會解釋,自從英國經濟學家凱恩斯提出他那套《就業、利息和貨幣通論》之後,各國政府都曉得在經濟回落的時候,透過減稅及提高政府開支,配合減息與增加貨幣供應,以鼓勵企業投資與消費者花錢,來促進經濟恢復動力。這種逆周期的做法,在大部分情況下都能產生一定作用;但1970年代的石油危機所引發的高通脹與高失業率,都無法用凱恩斯的學說去同時解決這兩個問題,反映其理論有時亦會失靈。如是令霍爾與伍德福德的微觀探討可以提供補遺作用,並發展出一套新版的凱恩斯理論模型。
遴選委員會表彰霍爾在1978年發表的論文,指出消費者對長期的收入與短期的收入會有不同的反應。消費者會對未來收入的穩定性作理性預期,然後才判斷自己可如何消費。政府派消費券的效益遠不及工資水平的整體性上升。同樣是工資水平上升,發生在退休制度完善的地區,效用會大過在退休制度欠完善的地區。一般而言,消費者會傾向平穩消費,而不是時上時落的波動式消費。
伍德福德的主要理念,展現在他的經典著作《Interest and Prices》裏。他在書中,把家庭消費、企業定價、通脹與央行利率結合起來描述,成了新凱恩斯理論模型的重要支柱。這套理論現在已成為央行調整利率時的重要考慮。
這套理論認為,市場的反應不會只看央行今次調息的即時效果,還視乎人們預期央行今後還會做些甚麼。因此,央行在公布利率時,必須管理好人們對未來的預期。央行對此行之有素,可預測性強,那央行的調節手段就會產生更佳成效。
如是看來,前任聯儲局主席鮑威爾似乎對伍德福德的理論掌握得更深。他不會只公布調整利率的幅度,還會詳細解釋他是基於甚麼原因而作出這個決定。這樣,市場就能夠了解他的行事準則,對聯儲局下一步做法有所預測。這種可測性,令市場比較放心;資金擁有者會樂於在可測性較強的市場作更多投資。
相反,新上任的聯儲局主席沃什,喜歡故作神秘,他認為聯儲局需要的是行動,不需要預告下一步會怎樣做。這樣,雖可以增加聯儲局的靈活性,卻亦會增加市場的不確定性,容易令投資者卻步。再者,聯儲局若能及早暗示未來利率的趨勢,還可以令利率調整的效果提早出現;社會需要付出的代價可能會更小。
不過,現時世人最關心的經濟問題,是分配不公,貧富懸殊,以及金融危機不斷惡化,好像完全看不到出路。可惜,這些宏觀的基本性經濟問題,這兩位學者都著墨不多。