

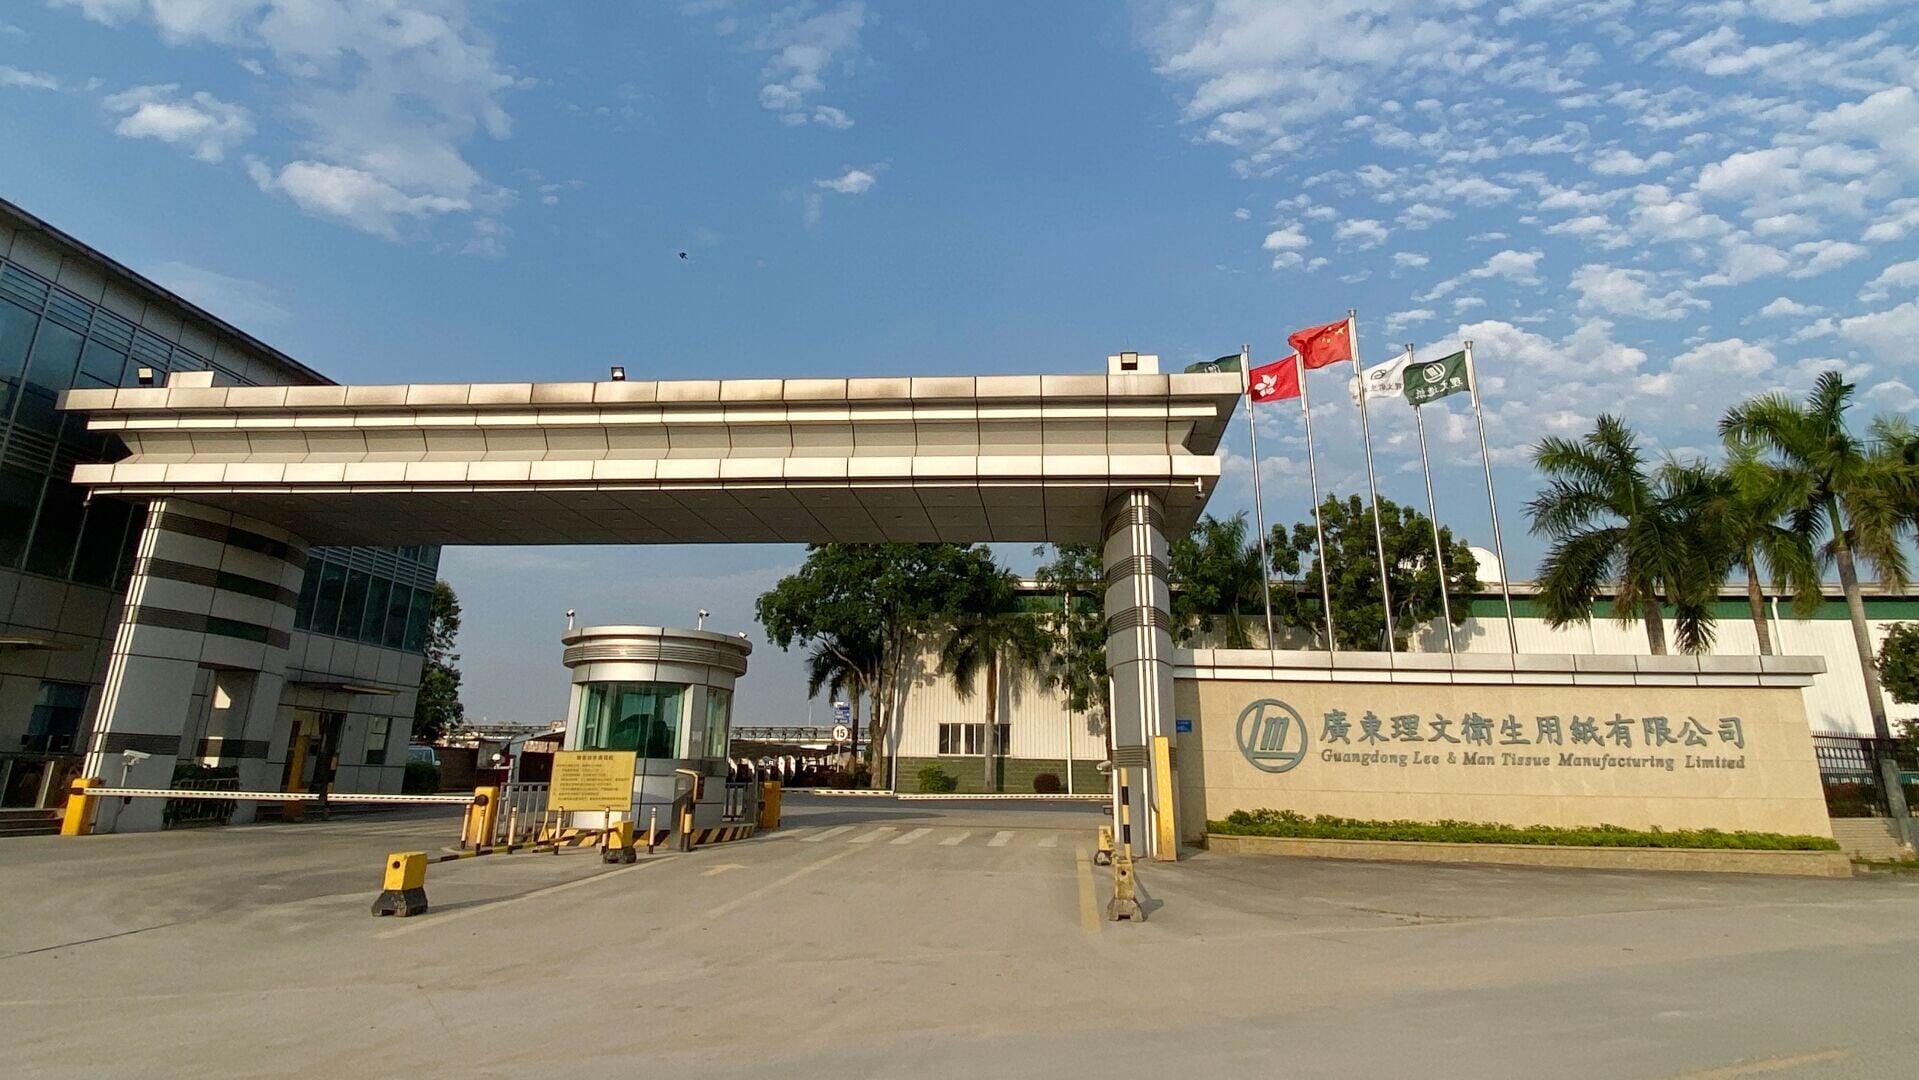
位於廣東的理文造紙廠房 (官網圖片)

造紙龍頭理文造紙(2314)早前公佈了上半年業績,表現亮麗。受惠於中國外貿進出口總額突破25萬億元(年增16.9%)對包裝物流需求的強力支撐,以及自身「漿紙一體化」與海外產能的佈局,集團收入和利潤均實現強勁增長。期內,總收入按年上升21.3%至148億港元,純利上升69.3%至14億港元;中期股息每股11.2港仙,按年增近70%,後向值得留意。
集團深耕包裝紙三十載,雙輪驅動格局成型。於1994年成立,2003年於港交所主板上市,以箱板紙、瓦楞芯紙為核心主業,延伸佈局生活用紙與木漿賽道,建構「原料—原紙—消費品」一體化產業鏈。生產基地涵蓋國內廣東、江蘇、重慶等5大區域,並延伸至越南、馬來西亞海外市場。截至6月底,擁有包裝紙、衛生紙、木漿產能分別758、120、95萬噸,規模優勢顯著。
集團正於廣西貴港建設一所新的漿廠,預計將於2027年投入生產,可進一步完善產業鏈布局,並開拓更多元化產品,展望發展護理系產品,以觸及更廣闊的客戶群。事實上,在衞生紙業務方面,中國人均生活用紙消費量與成熟市場相比仍具增長空間,中高端產品需求預計將持續增加。集團積極部署推出高利潤的護理產品,進一步豐富產品線,預計該產品系列將於明年正式推向市場,有望為集團帶來新的增長動力。
集團的財務狀況保持穩健,於6月底的銀行結餘及現金為19億港元。分析普遍對集團下半年業務前景持樂觀態度,因為受惠於傳統旺季需求回升,以及集團營運效益提升,預計集團下半年毛利率向好的趨勢可持續。
國泰海通證券早前發表首次覆蓋理文造紙的研究報告表示,考慮公司經營近況,預期 2026到2028年每股盈利分別0.64、0.75、0.8港元,參考同業可比公司的估值,給予理文造紙 2026年預測市盈率10倍之目標價6.37港元及「增持」評級。