

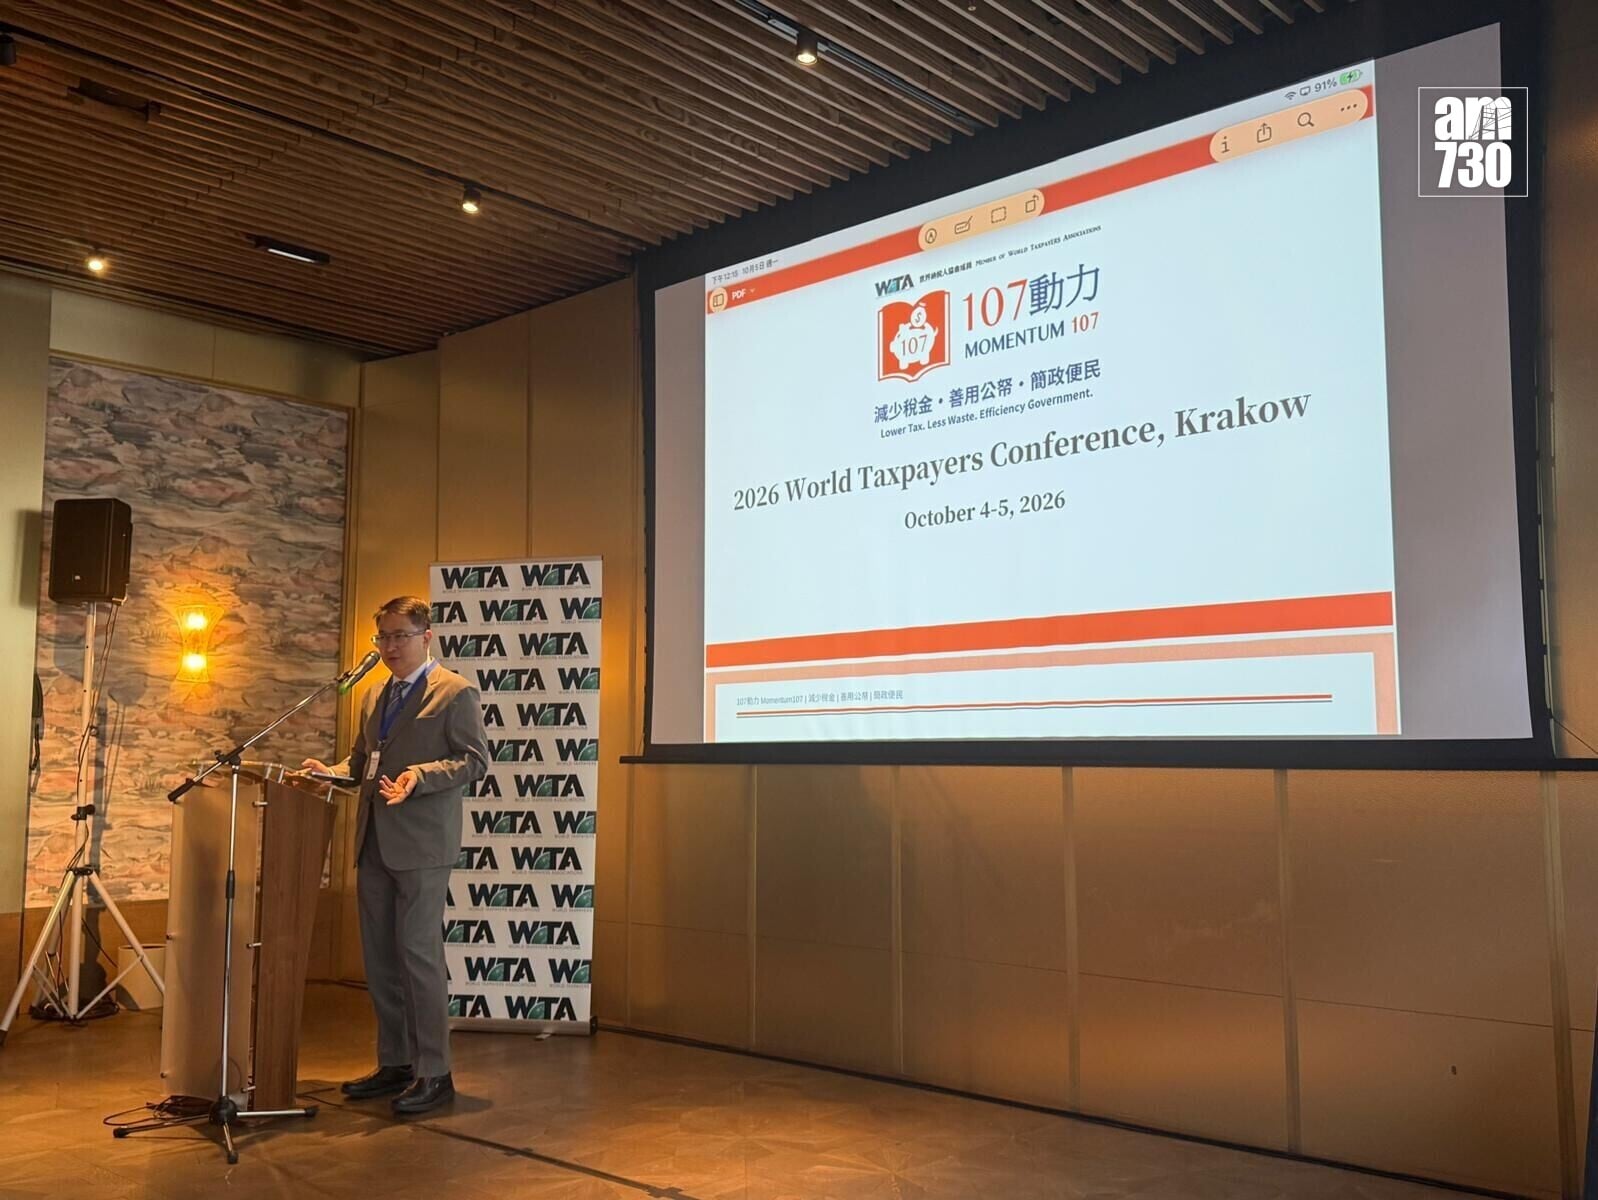
筆者上星期代表107動力,到波蘭克拉科夫出席世界納稅人組織大會 (作者提供)

上星期我代表107動力,到波蘭克拉科夫出席世界納稅人組織大會,會場在Stradom House。各國同行談得最多的,是政府開支上升之後,稅怎樣跟着來。其中一節由Tholos Foundation執行董事Christopher Butler主講,題目是全球稅務議程,兼及經合組織第二支柱,以及法國學者Gabriel Zucman提出的全球富人稅。他舉了一個現場都聽得懂的例子:富人用腳投票,香港是他們會去的地方。
Zucman的方案,不只是多一種稅。資產超過十億美元的人,每年個人稅不得少於財富的百分之二,未達標便補差額。更要害的是執行方法。他主張強化離境稅,並設最後徵稅人:居住地不徵,有業務往來的國家可以代徵。這是把第二支柱那套企業全球最低稅,從公司搬到自然人身上,用意是封死遷徙。
方案背後有一個前提:富人的財富總有一部分取自窮人,所以要設底線,強制交回社會。但這個前提不能成立,財富不是一塊固定的餅,企業家把資金、技術和風險放在一起,做出別人願意付錢的東西,財富是這個過程的結果,不是從別人口袋搬過來的。沒有這條因果,就沒有理由按存量設一條人人要踩的地板。
奧地利學派把這一點說得更清楚。資本不是可以隨時切開的存貨,而是導向未來生產的一層層結構。你不管當年賺蝕,按財富抽一筆,等於預先懲罰尚未實現的回報。正常回報若是一成,每年抽兩個百分點,效果已接近對資本所得課重稅。未上市股份沒有現金流,業主只能借錢或賣股來交稅。投資少了,職位和工資不會不受影響。Butler在會上提出的研究,關心的正是這幾項成本。
已試過的地方,結果也不漂亮。一九九零年約有十二個經合組織國家徵年度淨財富稅,今天只剩哥倫比亞、挪威、西班牙和瑞士。這類稅通常只收到本地生產總值約百分之零點二,對分配幫助有限,漏洞卻多。法國廢除財富團結稅之前,政府報告已記下大量高資產者外移。挪威加稅之後,人照樣去瑞士,離境稅擋不住。稅基愈窄愈危險,走了三幾個人,預算就缺一塊。
全球協調解決不了問題,只把問題做大。Cato研究所指出,Zucman方案就是要阻止國家把稅率往下競爭。Americans for Tax Reform的Grover Norquist批評企業全球最低稅時說得更直:這是政府卡特爾。各國不再比誰的政府便宜,就只好比誰的工資低,還得假設大國都不會作弊。稅務競爭不是漏洞,是對加稅慾望的紀律。地板一旦設下,本國的豁免會被別國的補稅權打穿。
香港的優勢正在這裡。我們沒有資本增值稅,也沒有財富稅,利得稅按地域徵收。《基本法》第一百零七條寫明,財政預算以量入為出為原則,力求收支平衡,避免赤字,並與本地生產總值的增長率相適應。107動力的名字由此而來。富人來香港,不是因為這裡幫人逃稅,而是規則清楚、稅基窄、開支理論上不能脫離收入。
全球富人稅談何容易。難處不是技術,而是它要消滅的,正是香港賴以立足的那種競爭。我們不必加入一場尚未成形的稅務卡特爾。守住第一百零七條,比跟着別人設底線實際。