

債券基金散戶投資者的盲點

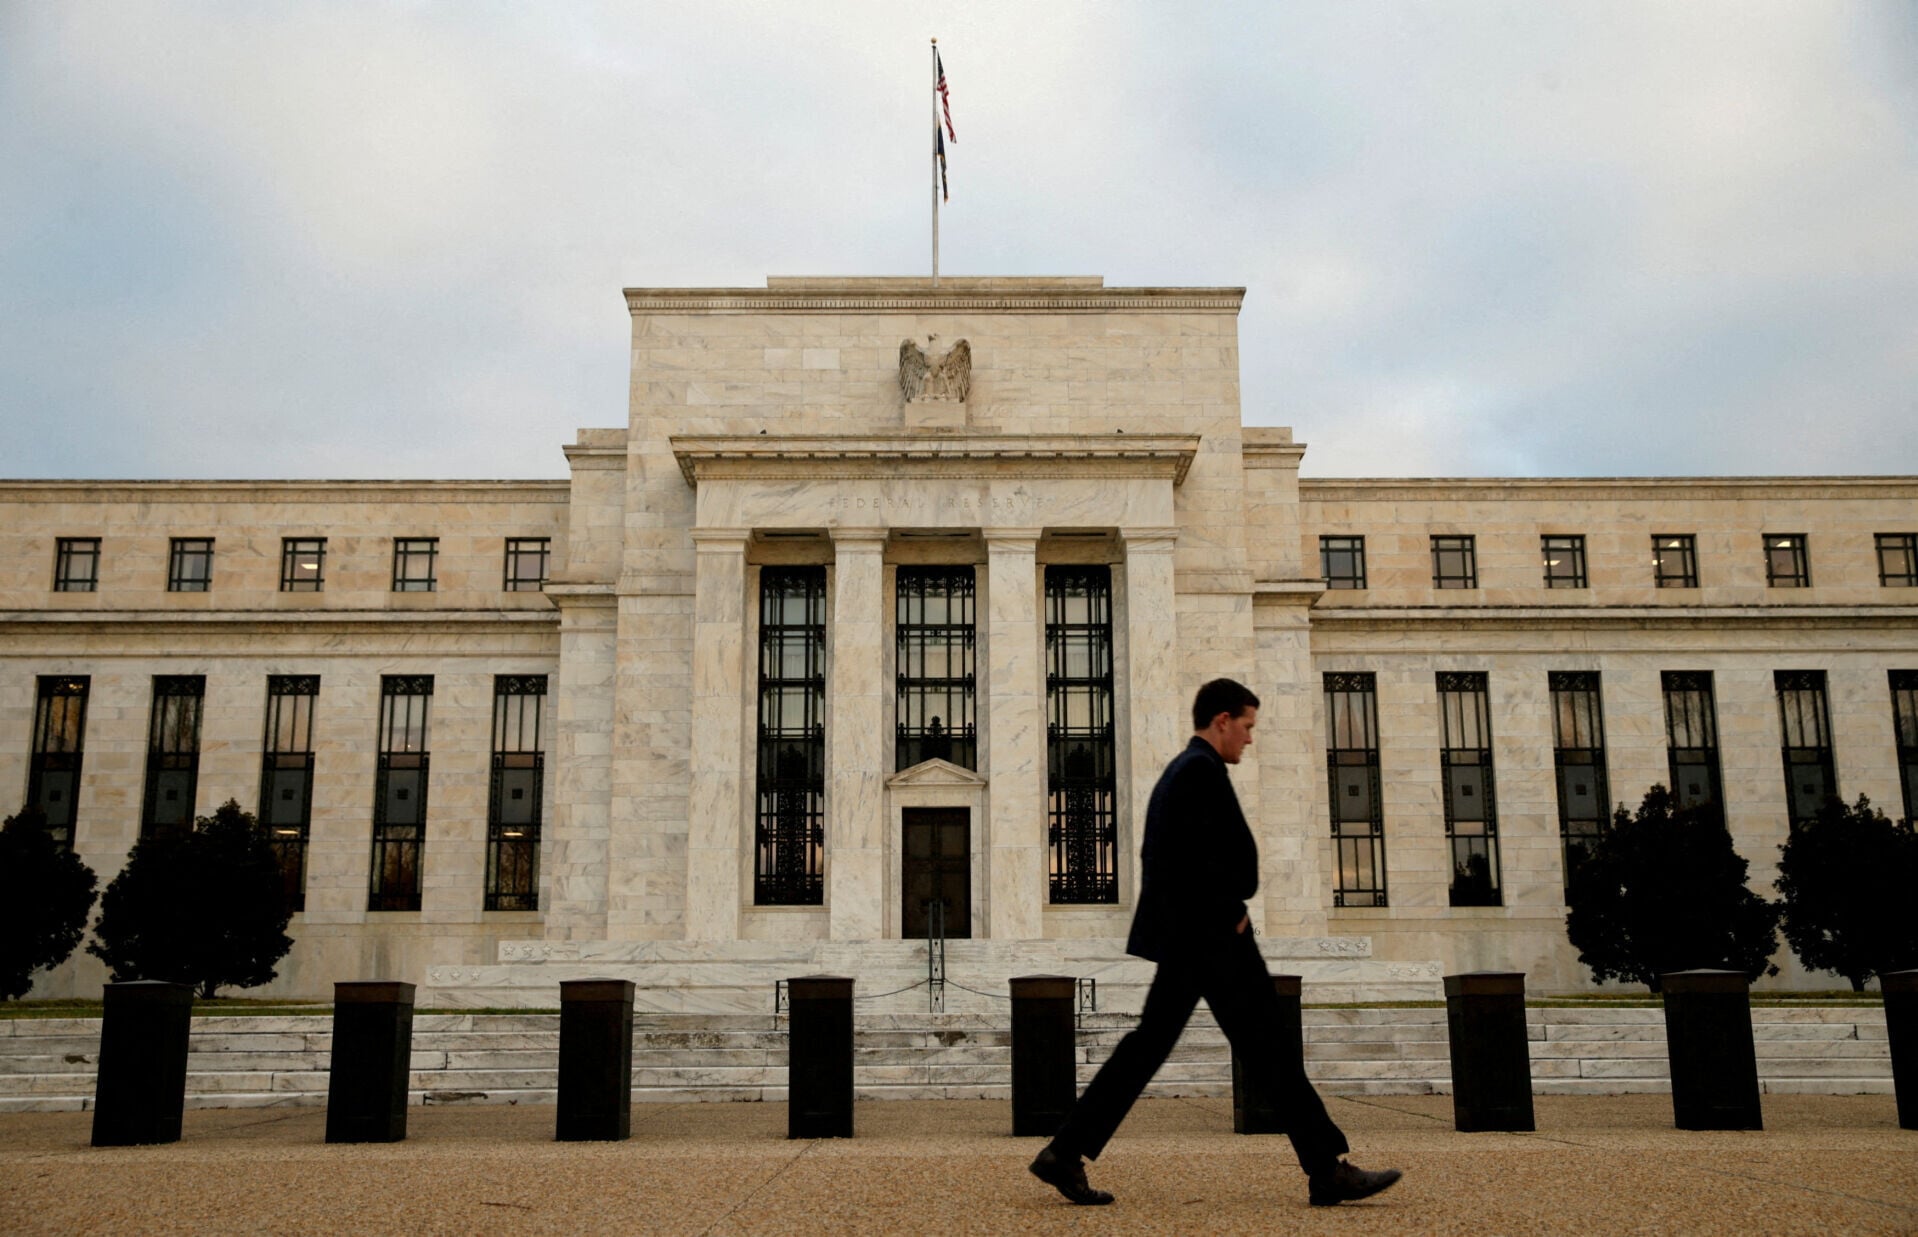
美國聯邦儲備局九月份正式啟動加息周期,全球主要央行亦相繼表示關注並準備調整政策。市場普遍預期,長期利率將在較長時間內維持高水平。
從持平客觀角度分析,通脹壓力高企核心原因有很多,當中包括美國推行一系列所謂對等關稅,除了推升進口成本,也成為當地通脹高企原因。美伊戰爭至今沒有任何平息跡象,霍爾木茲海峽和紅海通行受阻,國際能源價格持續高企,柴油供應緊張已影響全球物流與工業生產;與此同時,俄烏戰爭長期未決,零一能源咽喉黑海同樣受阻,進一步加劇大宗商品價格波動。這些因素交織,使通脹回落速度低於預期,市場對利率長期高企的判斷因而更為堅定。
在這樣的環境下,債券市場重新成為焦點,但亦暴露不少投資者的認知盲點。很多人將債券基金等同於「穩陣」工具,以為買入後價格波動有限,殊不知沒有固定到期日的債券基金,在加息周期中會面對單位價格下行壓力。當市場收益率上升,基金持倉中既有債券的市場價格下跌,單位淨值便相應受壓。這並非違約,而是利率風險的正常體現。
筆者從事投資者教育工作超過二十年,現正任教一門獲持續進修基金資助、屬於資歷架構第三級的投資證書課程。每次新一屆同學入學,總會有人提出類似疑問:明明挑選了被視為低風險的債券基金,為何單位價格仍顯著下跌,不但明顯跑輸美國股票基金,更加跑輸本地通脹?究竟是甚麼原因?
這個問題看似簡單,背後卻牽涉利率環境、債券基本特性,以及投資者對「低風險」一詞的理解落差。課程中需要以數小時篇幅,詳細講解貨幣政策傳導、聯繫匯率制度的運作,以及債券的內在邏輯,正是因為這些概念對不少香港投資者而言仍相當陌生。
債券的基本運作並不複雜,但容易被簡化。票面息率是發行時固定的利息支付比例,按面值定期派發;到期收益率則是以當前市場價格購入、持有至到期可實現的年度化回報。
當市場利率上升,新發行債券要提供更高收益率,其價格便會下跌,直至市場價格所隱含的收益率與現行水平趨近。這就是價格與收益率反向變動的核心機制。對於個別債券而言,若持有至到期且發行人履行承諾,理論上可以收回本金和利息,然而若果選擇在到期前出售,則仍可能因債券價格下跌,導致到虧損出現。
債券基金的情況則不同。許多廣泛採用的債券基金並無固定到期日。基金持有一籃子債券,將收取的票息轉派予投資者;當個別債券到期,本金回流後再投資於新債券。投資者可隨時按當時市價贖回單位,但所得金額按基金持倉的市場價值計算,而非最初投入的本金。因此,在收益率上升期間,基金單位價格下跌是常見現象。即使計入派息再投資,總回報仍受價格波動影響,最終結果取決於利率路徑演變。這解釋了為何不少人會覺得「明明低風險,為何還錄得顯著跌幅」他們看到的是單位價格,而非持有至到期拿回本金和累計收益。
在當前高收益率環境下,投資者選擇策略前,必須先釐清自身目的。一類投資者視高收益率為估值相對吸引的機會,本質上作出交易性判斷,關注價格升跌與市場時機;另一類則着眼穩定收入,用以覆蓋特定開支或將資金鎖定於較長期限,屬收息取向。前者需要評估利率走勢與價格風險,後者則重視現金流匹配與持有期的確定性。購買個別債券或具固定到期結構的產品,能提供較高的現金流可預測性,但管理與交易便利性相對較低;傳統債券基金則提供分散持倉與隨時變現的便利,卻將利率風險直接反映於單位價格。
市場上亦存在固定到期日的債券相關產品,持有債券至約定期限後返還本金,力求模擬直接持有個別債券的體驗。投資者亦可透過不同到期日的債券或相關工具,平衡投資風險。
在利率持續上升的環境中,基金因不斷將到期本金再投資於較高收益率的債券,長期派息金額可能逐步增加,部分抵銷單位價格下跌的影響;但若持有個別低息債券至到期,則缺乏此類補償機制,且若中途變現,仍可能錄得虧損。除非投資者能夠確定資金在到期前完全不需要動用,或債券收入能精確覆蓋一項固定支出,否則仍面對與基金投資者相似的價格風險。
筆者認為,投資者往往只留意基金單位價格下跌,卻對個別債券帳面虧損較少關注,忽略兩者本質上均面對利率風險,差別在於到期收回資金是否再投資於更高收益率資產。理清這些差異,並充分考慮個人特有的流動性需求、開支安排與風險承受能力,方能作出合適選擇。
本港利率環境,在聯繫匯率制度下,美元利率走勢直接影響本地資金成本、銀行同業拆息,以至整體資產配置環境。加息周期中,美債收益率比同類型港元產品較高,理論上較值得投資,但也要留意匯率風險,以及買賣差價等因素。
債券並非無風險工具,價格波動、再投資風險與信用風險(即使國債風險極低)均須納入考慮。
投資者應從基本原理入手,理解貨幣政策如何傳導至收益率曲線,以及聯繫匯率如何將本地利率與美元利率掛鈎,而非單純追逐高息或依賴「低風險」標籤。
總括而言,隨着美國加息周期展開,全球利率環境或在較長時間內維持較高水平。高收益率環境為債券投資者提供配置機會,但亦凸顯策略選擇的重要性。
無論是個別債券、固定到期結構產品,還是傳統債券基金,關鍵在於匹配投資目的、持有期與現金流需求。
只要全面理解貨幣政策概念、聯繫匯率制度與債券運作邏輯,避免將複雜工具簡化為穩陣選擇,方能選擇最為符合自身需要的投資工具。