

港鐵(066)物業發展撐估值可吸納 (中通社)

港鐵公司(066)是香港公共交通的骨幹,也是全球少數能持續盈利的鐵路營運商。其“鐵路加物業”模式長期被視為經典商業範本。然而,2026年上半年的業績揭示了一個更複雜的圖景:淨利潤同比翻倍,但核心客運業務卻錄得虧損,未來三年高達848億港元的資本開支更令資產負債表承壓。本文將從優勢、業績、風險與估值四個維度,剖析這只藍籌股的當前投資價值。
一、核心優勢:模式兌現與網絡護城河
港鐵最獨特的競爭力,在於“鐵路加物業”模式——利用鐵路沿線物業發展利潤,反哺鐵路建設與營運。這一模式在2026年上半年得到充分驗證:物業發展利潤達122.33億港元,同比大增120.7%,主要來自大圍站及“港島南岸”第五期項目。公司同時推進九個物業項目,未來可提供約八千個住宅單位,未來12個月還計劃為另外兩個項目招標,土地儲備的持續性為模式運轉提供了基礎。
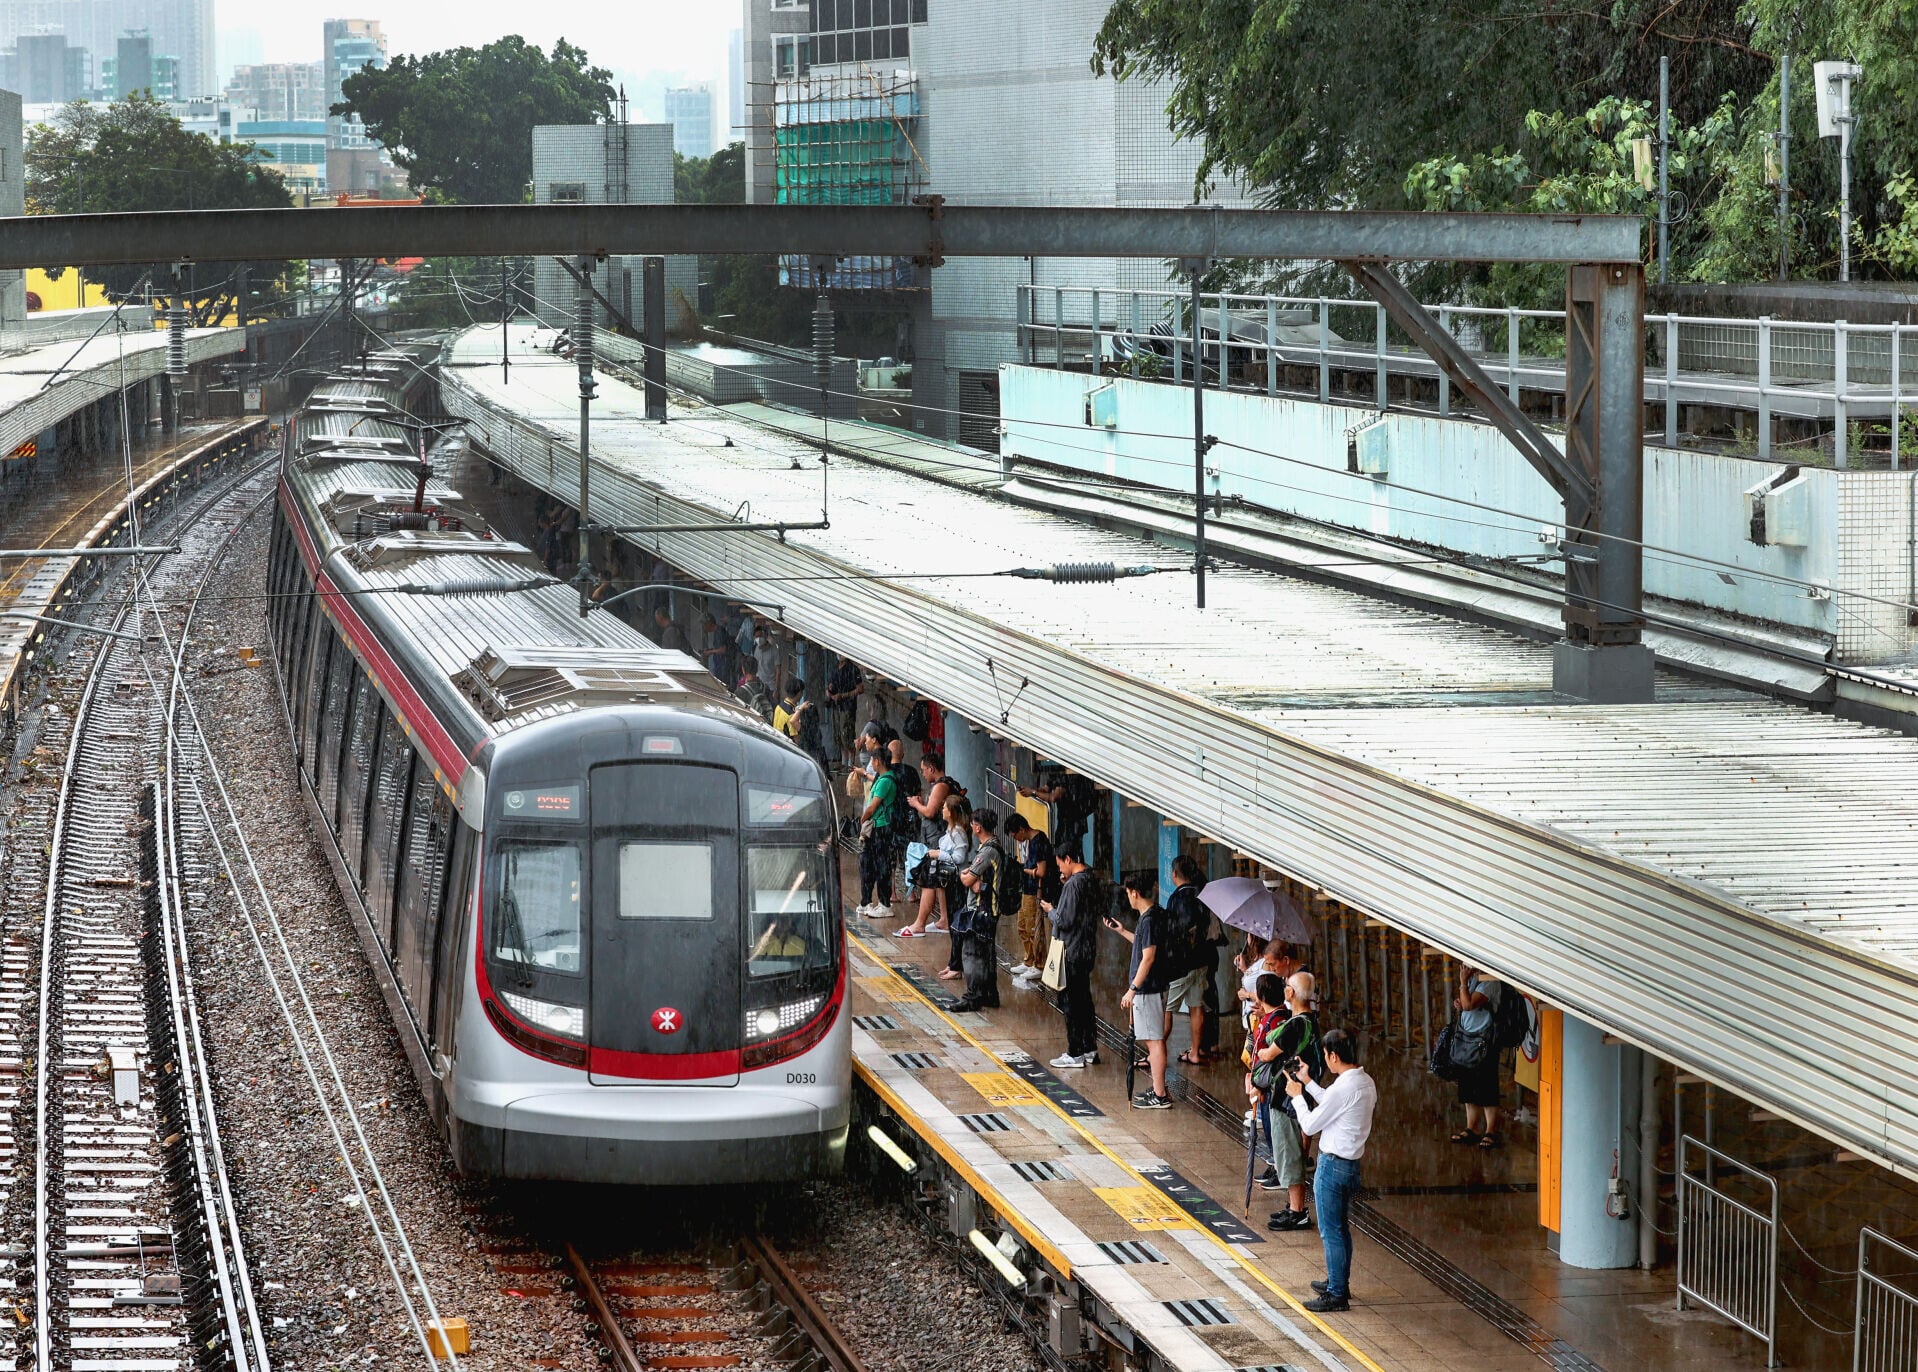
鐵路營運本身仍具護城河。2025年本地總乘客量超過19億人次,列車準時度維持99.9%;高鐵香港段乘客量突破3000萬人次,直達站點增至110個。網絡效應與准點率構成的品牌壁壘,短期內難以被替代。
二、業績表現:利潤暴增背後的結構分化
2026年上半年,港鐵股東應佔淨利潤158.72億港元,同比大增105.9%,表面極為亮眼。但拆解後可見明顯分化。
物業發展是唯一強勁引擎。122.33億港元的物業利潤貢獻了絕大部分盈利,下半年“港島南岸”第六期及油塘通風樓項目預計繼續入賬。經常性業務僅微增,利潤34.34億港元,同比僅增1.3%。更值得警惕的是,香港車務營運EBIT錄得1.41億港元虧損(去年同期為盈利0.98億港元),主因折舊及每年非定額付款上升,而票價機制今年未上調。車站商務EBIT同比下降2.4%,物業租賃EBIT下降3.5%,新訂租金分別下滑6.7%和5.5%。
簡言之,當前盈利高增高度依賴物業入賬節奏,而非核心業務的內生改善。
三、核心風險:資本開支增加
這是推介港鐵時必須正視的問題。公司預計2026至2028年資本開支高達848億港元,用於新鐵路項目及資產更新;若參與北環線第二部分等項目,開支可能進一步擴大。截至2026年6月末,貸款及其他負債較2025年末已增加約815億港元。
四、估值與建議
當前市盈率約13倍,市賬率約1.05倍,股息率約4.05%。
筆者認為港鐵2026年全年盈利大概率維持高位,物業入賬節奏支撐短期表現。雖然2027年起,隨著可結轉物業項目減少、資本開支壓力持續顯現,盈利和股息有下跌旳機會。投資者若以收息為目的,需密切關注公司後續融資安排及漸進式分紅政策是否調整。若以博取物業利潤兌現為目標,短期現價仍具吸引力,投資者可考慮在31元買入,目標價35元,跌破29元止蝕。
潘鐵珊
宏昌資本投資總監(本人沒有持有相關股份,本人客戶持有相關股份)