

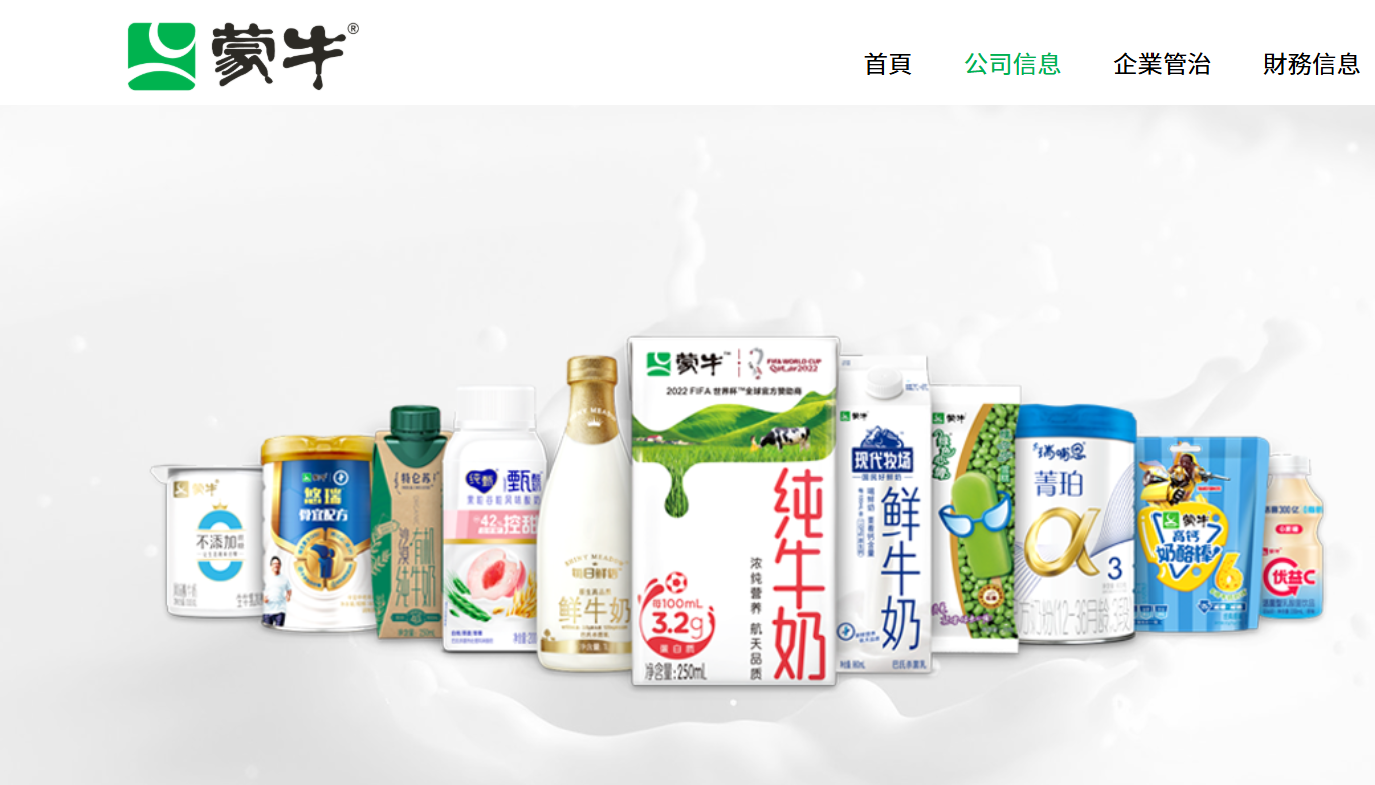
蒙牛(2319)業務穩健估值具修復 (官網圖片)

乳製品作為剛性必需消費品,行業經歷價格戰與庫存調整後,2026年迎來周期修復,中小型乳企加速淘汰,行業競爭格局顯著優化。蒙牛乳業(2319)作為國內第二大乳企,內部資產壓力充分釋放,經營效率持續提升,業績修復趨勢明確,是港股消費板塊優質配置標的。
2026年中期業績亮眼,公司實現營收447.95億元,同比增長7.8%;股東應佔利潤23.71億元,同比增長15.9%,毛利率穩守40.8%高位,盈利增速大幅領先收入增速,體現精細化管控成效。業務結構持續升級,傳統液態奶基本盤穩固,鮮奶、奶酪、奶粉等高附加值業務增速均突破30%,成功擺脫常溫奶存量紅海競爭,打開全新增長空間。
2026年蛋白水賽道高速爆發,成為乳企核心增量賽道。伴隨全民健身與戶外運動風潮,大眾高蛋白輕補給需求持續攀升。蒙牛走出與業內大眾化路線完全不同的差異化策略,依托專業運動營養子品牌邁勝(M-ACTION)推出高端蛋白水,單瓶含10g高純度分離乳清蛋白,搭配專業配比BCAA與膠原蛋白肽,屬國家認證運動營養食品,專業屬性大幅領先普通飲品。
不同於同業主打大眾輕解渴補給,蒙牛優先重點發展健身房、戶外賽事等垂直專業場景,建立高端專業品牌心智,再逐步滲透商超與電商渠道,完善高毛利運動補給產品矩陣。同時特侖蘇高端有機奶、妙可藍多原制奶酪等新品持續增長,持續優化產品結構、提升整體盈利水平。
經過數年整合,蒙牛奶粉業務成功扭虧,奶酪業務滲透率穩步提升,前期併購資產正式進入利潤釋放期。公司全渠道佈局成熟,庫存健康、新渠道增長迅速,冷鏈體系完善,同時積極推動產品出海,有效減輕國內行業周期波動。在中糧集團加持下,公司治理穩健,持續回購分紅,深受長線資金垂青。
蒙牛傳統業務穩健打底,新賽道增量確定,估值存在修復空間。股價歷經兩個月調整後重拾升勢,走勢強於大市,可於18.5元買入,目標20元,跌破17.5元止蝕。
香港股票分析師協會理事 連敬涵
未有此股