

銀娛(027)第三季EBITDA升 股息上調空間受關注

澳門近期博彩收益總額增長放緩,主要受內地稅務政策、環球經濟增速減慢及地緣政治不確定性等短暫因素影響。然而,中長期前景依然樂觀,因中國經濟持續擴張與居民財富增加,將持續帶動休閒、旅遊及出行需求。
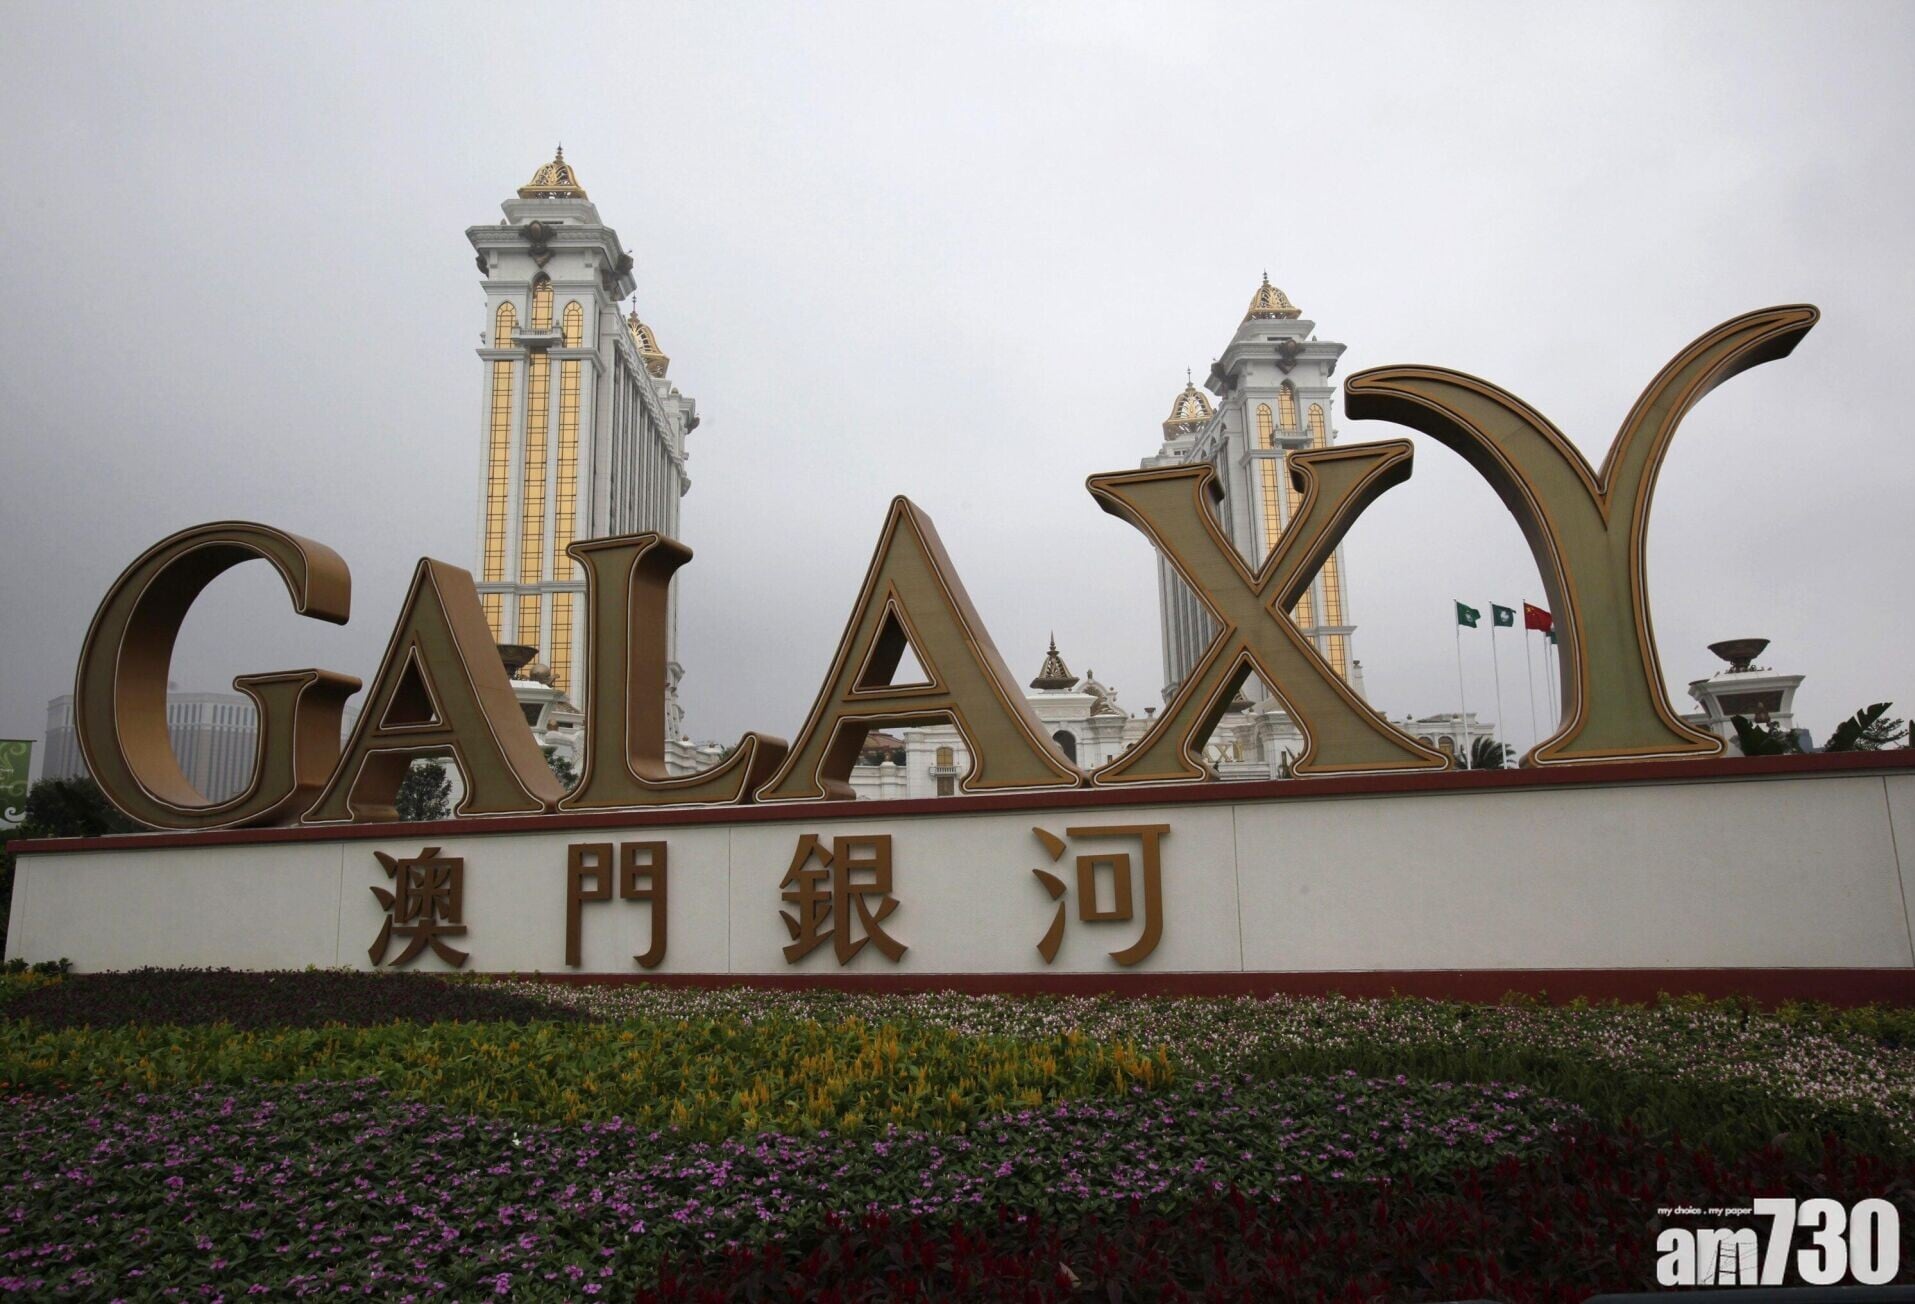
銀河娛樂(0027)日前公布第三季業績,淨收益126.92億元,按年升4.3%;經調整EBITDA 36.88億元,按年增10.3%,符合市場預期。期內集團博彩收益總額約129億元,按年升5%,按季升7%。中場業務收益92億元,按年及按季均跌3%;貴賓廳收益大幅回升至29億元,按年升41%,按季升76%;角子機收益7.98億元,按年升8%,按季跌15%。貴賓廳勝率高於正常水平,為經調整EBITDA帶來約5.84億元正面貢獻。
第三季初段受世界盃短暫影響,客流及博彩活動受壓,惟賽事結束後,暑假強勁旅客流量加上博彩與非博彩業務穩健支持,表現迅速回升。澳門星際酒店翻新工程持續推進,可用客房暫時減少,對第三季EBITDA造成約2,000萬元影響。工程預計2027年第一季竣工,屆時將提升對高端客群吸引力。集團同時推進建築面積60萬平方米的第四期項目,落成後將新增五間酒店合共約1,350間客房及套房,以及5,000座位劇院等設施,大幅豐富綜合度假城產品組合,進一步鞏固澳門「世界旅遊休閒中心」定位,並改變集團競爭格局。
憑藉規模優勢、精簡成本及較高勝率,集團第三季EBITDA錄得增長。儘管短期挑戰仍在,管理層對中長期發展充滿信心。銀娛擁有前列市佔率及強勁資產負債表,並持續提升派息比率。市場預期資本開支明年見頂後,自由現金流將回升,股息有進一步上調空間,有利股價表現。
(筆者為證監會持牌人仕,本人及相關人士沒持有上述股份)