

創辦人一失足 市值蒸發二千多億:投資者買的從來不只是晶片 (路透社)

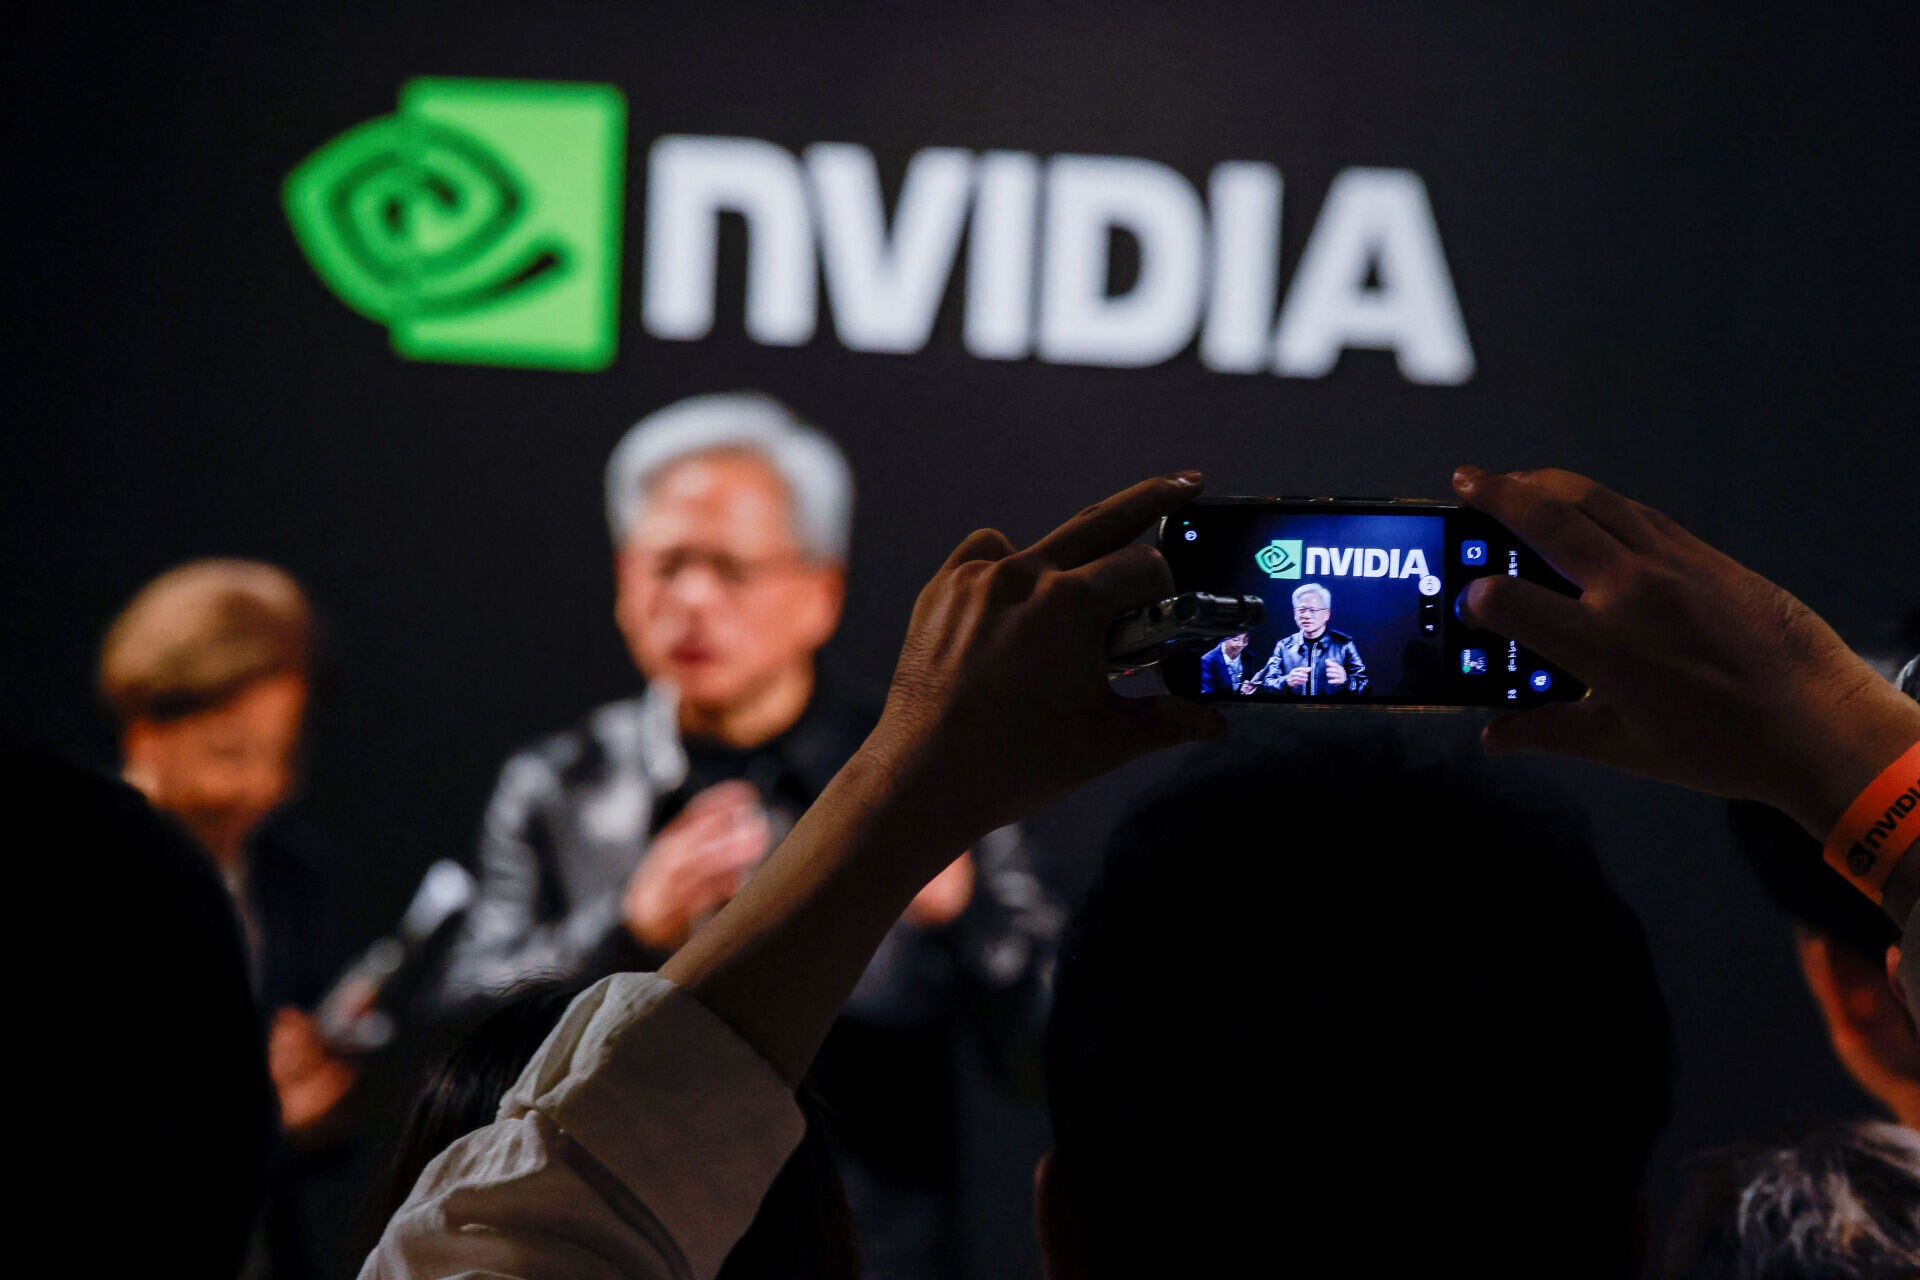
黃仁勳在致員工的信中坦承對妻子不忠,承認有婚外情。該女子被多份報導指為疑似中國情報人員。消息曝光後,輝達董事會隨即宣布展開獨立調查,表示目前沒有理由相信國家安全或公司機密已遭危害,並對黃仁勳的領導能力表達信心。市場反應直接:股價在相關交易時段累計明顯受壓,市值蒸發約二千至四千多億美元不等。股東隨後提起集體訴訟,指控公司與黃仁勳隱瞞這段關係所涉及的風險。
這不是一則單純的企業八卦。它精準暴露了一個投資者經常忽略、卻無法迴避的變數:當我們買入一家公司,很多時候也是在買入那個人。
長期以來,黃仁勳不只是一家晶片公司的行政總裁。他是AI熱潮最具代表性的推銷員,是華爾街理解這個產業敍事的主要渠道,也是輝達從遊戲顯示卡走向全球AI核心基建的總設計師。當投資者說「相信輝達」,裡面包含的從來不只是對GPU需求的計算,還有對黃仁勳判斷力、執行力與一致性的信任。這份信任在過去幾年為輝達帶來了巨大的估值溢價;如今,同一個人的行為出現瑕疵,溢價便開始被重新定價。這就是創辦人主導企業的本質:人與公司之間,沒有防火牆。
對早期投資者與初創企業而言,這一點更加赤裸。一家初創公司即使產品吸引、賽道正確,創辦人仍然決定資金怎樣花、聘請什麼人、爭取哪些客戶,以及在壓力下拒絕做什麼。順境時,這些選擇被稱為「願景」;逆境時,它們暴露的是性格與價值判斷。創辦人是否誠實溝通?出錯時是否承擔責任?是否尊重員工、客戶與投資者?這些問題聽起來軟性,實際上每一個都是風險條款。
黃仁勳的例子之所以震撼,正因為他過去建立的公眾形象——專注、一致、對技術與公司近乎信仰式的投入——本身就是輝達品牌的一部分。當私人行為與這個形象出現落差,受影響的不只是他個人的聲譽,還有市場對「這個人會如何繼續作決定」的信心。分析人士指出,黃仁勳的個人影響力嚴重受損,而公司又缺乏明顯的接班人,這正是問題的核心。
更值得注意的是,這段關係同時引發了國家安全與外國情報活動的疑慮,使個人誠信問題迅速升級為潛在的監管與治理風險。輝達董事會成立獨立委員會、引入外部法律顧問、公開表態支持黃仁勳,是典型的危機處理,也是治理機制在壓力下的第一次測試。真正值得投資者觀察的,不是聲明寫得有多好,而是調查過程是否獨立、資訊披露是否及時,以及公司能否在創辦人分心的時候,證明制度本身仍能正常運作。
這種「買公司等於買人」的風險其實並不限於任何單一市場。無論是公開市場的創辦人主導企業,還是私募股權(PE)與早期投資,創辦人與管理團隊的質素往往才是決定成敗的關鍵變量。尤其在PE投資中,投資者買入的不只是業務與財務模型,更是那一組人在壓力下如何作決定、如何配置資本、如何面對逆境的能力。順境時市場願意為「願景」支付溢價,一旦個人行為或判斷出現裂痕,重估往往來得又快又狠。輝達只是把這個邏輯放大到全球市值最高的公司之一。
投資者可從中得出幾點啟示:第一,創辦人質素是真實的投資變數,不是軟性修辭。它影響資本配置、人才密度、風險偏好,最終影響業績的持續性。第二,性格可以觀察,而且應該被觀察。看一個領導者犯錯時的反應、受壓時的選擇,以及身處權力不對等時的態度,比看他在發佈會上的表現更有資訊價值。第三,對創辦人的信心,必須有治理作為基礎。魅力不等於能力,動人故事不等於良好治理。獨立董事、接班規劃、誘因一致性,這些「沉悶」的東西,恰恰是防止信心變成盲信的護欄。第四,不要把「押注創辦人」與「盲目崇拜創辦人」混為一談。前者是基於證據的判斷,後者是敍事驅動的捷徑。
投資說到底,是在不確定中押注於人如何作決定。產品可以被複製,市場會轉變,科技會更替;但判斷力、誠信與持續學習的紀律,卻更難被複製,也更難被修復。輝達的故事告訴我們,市場願意為一個優秀的創辦人付出溢價——但它同樣會在耗盡耐性的時候,把溢價收回。