

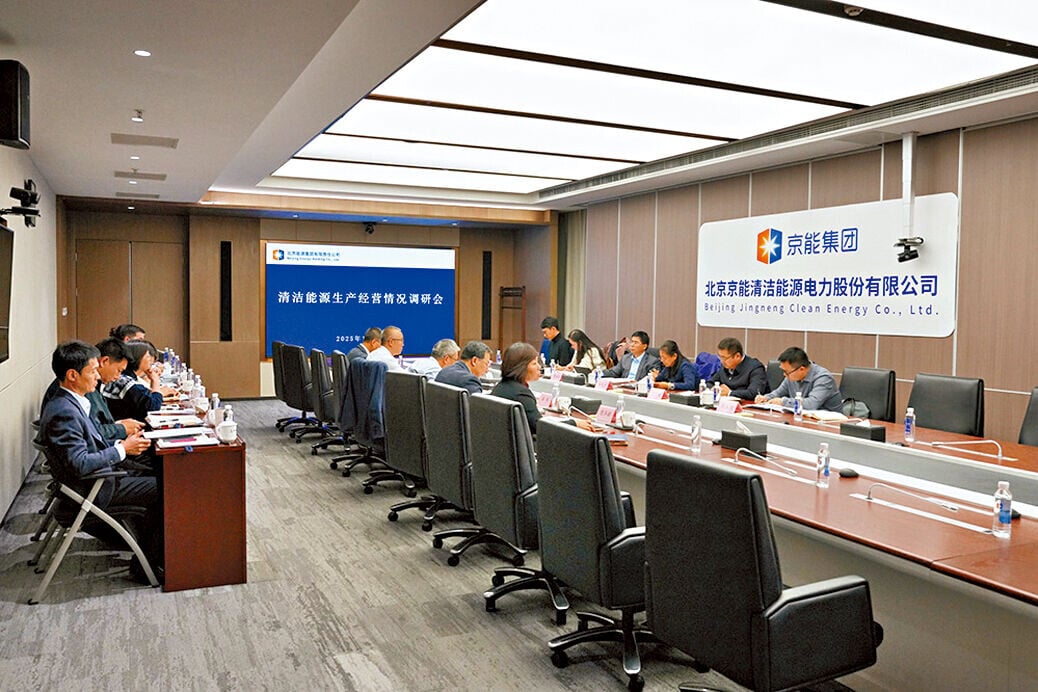

京能清潔能源(579)是內地從事清潔能源發電業務的企業,大股東為北京市政府管理的北京能源集團,總持股約70%。業務主要在北京地區提供燃氣發電、風力發電及光伏發電等。
公司公布今年度頭三季業績,受累於成本上升影響,淨利潤按年倒退25.7%至約18億人民幣。雖然營運表現未如理想,但股價從年內高位回落近40%,或多或少已反映公司不少負面因素。相信壞消息淡化後,市場已將焦點轉放在未來。
從估值角度,25年歷史市盈率為4倍。假設按近幾季盈利倒退幅度推算,今年全年盈利或按年倒退近30%,預測市盈率不足6倍,估值仍在合理之內。承上接下,若派息比率維持不變,26年年度每股普通派息或下調至0.110港元,現價股息率約6.8厘,仍有吸引力。至於市帳率,公司每股資產淨值接近5港元,現價相等於市帳率約0.32倍,實於估值偏低水平。
估值低不排除大股東有意私有化
大股東曾於2020年向小股東提出私有化,惟被否決建議。6年後的今日,無論是公司業務規模和資產價值都遠勝以往,股價卻比當年低了一截,變相現時估值更具吸引,不排除大股東有意捲土重來私有化。
作者本人及相關客戶並沒有持有上述股份,並可能隨時買入/賣出以上提及股份