

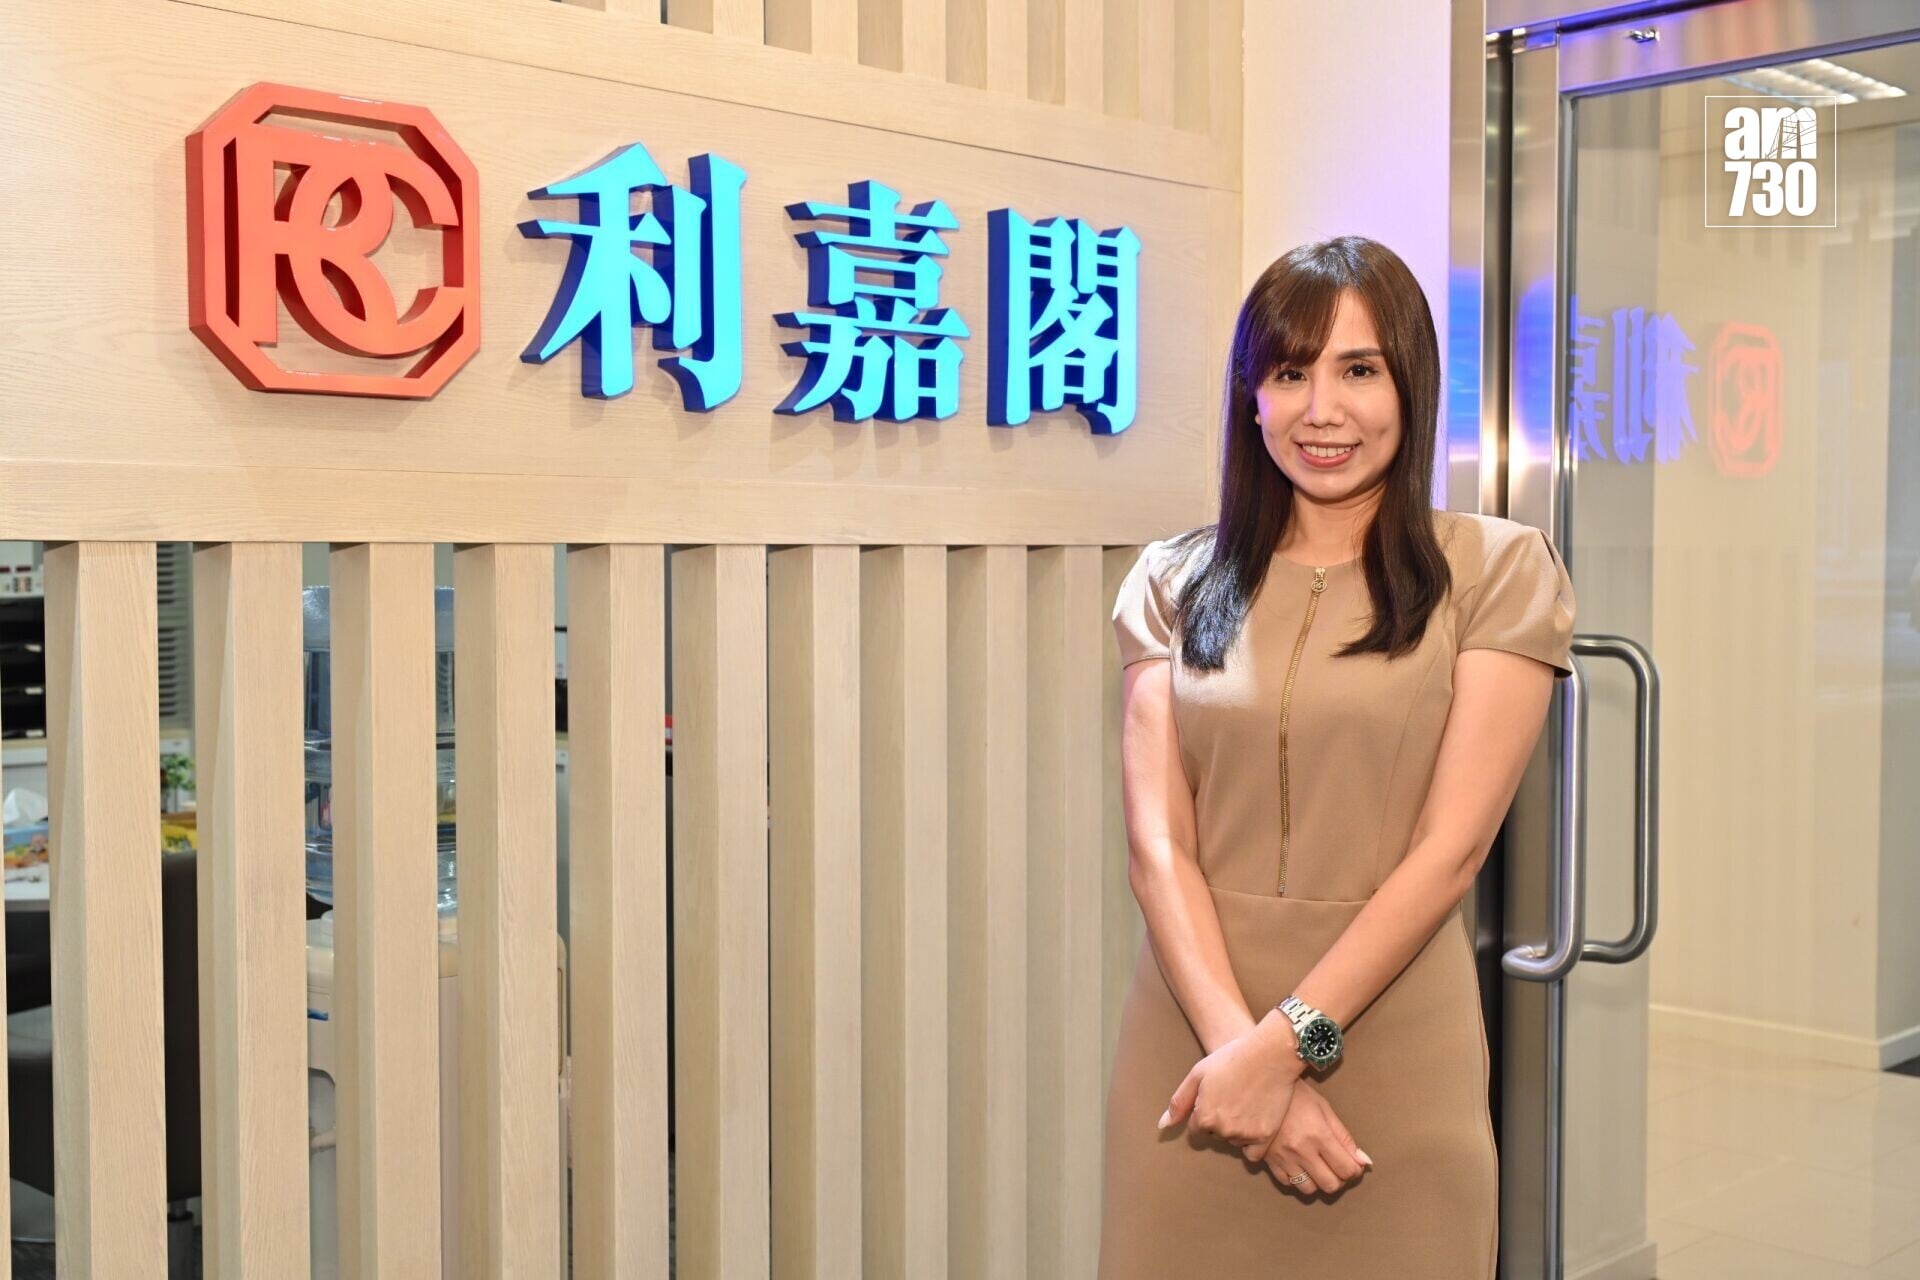
在P不變的新形勢下,黃詠欣預期市場焦點將轉向各大銀行提供的個別優惠及避險按揭計劃。

美國聯邦儲備局宣布加息0.25厘,符合市場預期。儘管美息上調,本港三大發鈔銀行分別宣布維持最優惠利率(P)於現有水平不變,保持在5厘至5.5厘,料其他主要銀行亦將陸續跟隨。利嘉閣按揭代理董事總經理黃詠欣表示,是次港銀選擇暫不跟隨加息,反映本港銀行體系資金狀況及流動性依然維持相對平穩。值得留意的是,在美聯儲本次加息之前,本港已有三間銀行於8月份相繼取消並停止接受舊有定息按揭計劃的申請,反映本港銀行對於外圍息率走勢早有部署。雖然其後有大型銀行推出2.93厘的新定息按揭計劃,但某程度上已算是率先調整了按揭市場的實際息率。
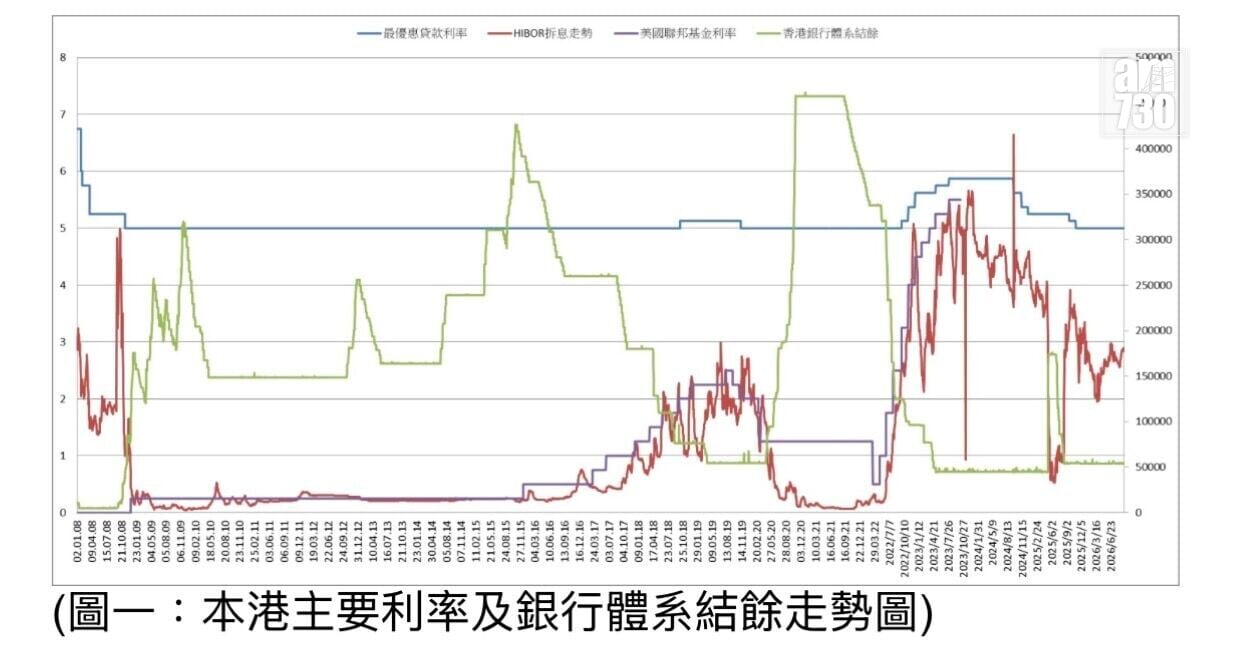
黃詠欣進一步剖析本港資金成本與拆息狀況指,回顧上一個加息周期,美聯儲累積加息達16次之多,但本港銀行僅跟隨加息5次,不論是加息次數還是累積加幅均遠低於美國。這證明本港銀行不會盲目跟隨美國的每次加息步伐,而是會因應本港銀行體系的資金狀況及成本進行彈性調節。本港銀行選擇跟隨美國加息,主因是當時的1個月銀行同業拆息(HIBOR)已高於當時按揭的2.5厘封頂息率。不過,現時本港按揭的封頂息率普遍為3.25厘,而最新1個月同業拆息僅徘徊於2.9厘水平,未有突破封頂關口。由於現時1個月拆息及本港銀行體系結餘仍維持在相對平穩的狀態,銀行資金成本未見大幅突增,因此本港短期內並無迫切跟隨加息的壓力。
預見銀行透過多種方式爭取按揭客戶
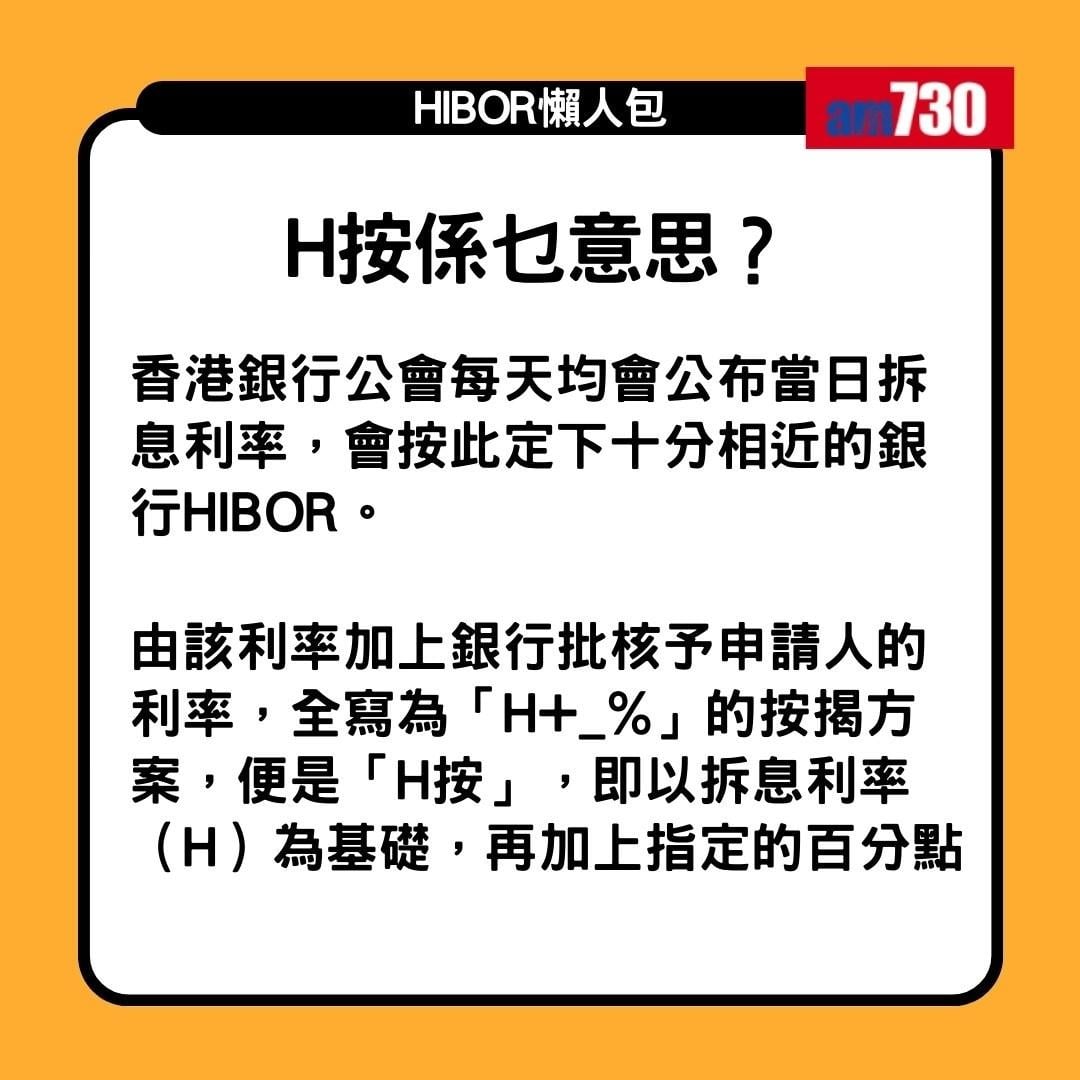
在P不變的新形勢下,黃詠欣預期市場焦點將轉向各大銀行提供的個別優惠及避險按揭計劃。未來數月,我們預見銀行會透過多種方式爭取按揭客戶,包括:提供較為穩定的定息按揭方案、優化H按計劃的息差與封頂細節,以及為特定客戶群提供額外現金回贈或利率優惠。
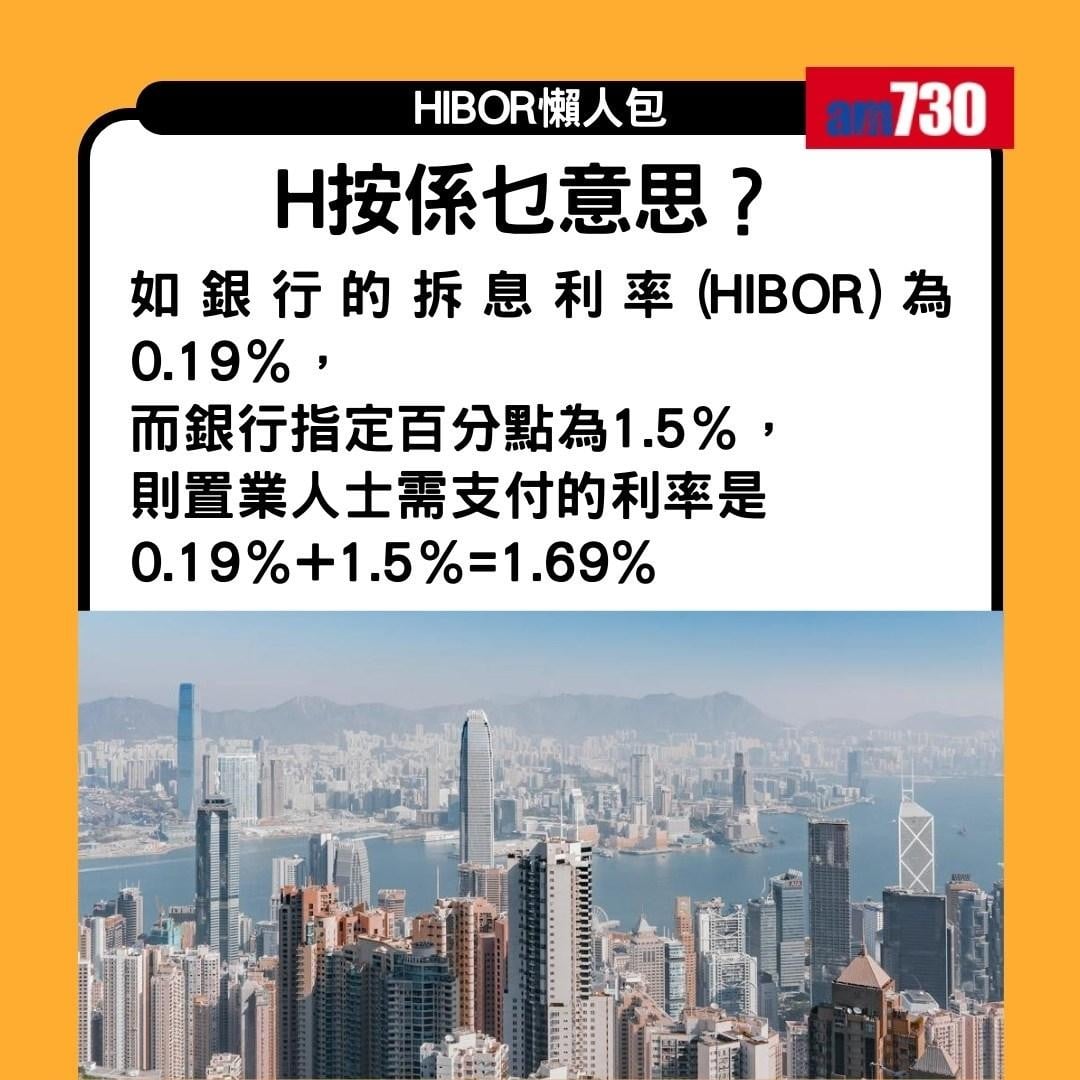
黃詠欣指出,個別銀行近期已積極調整策略,向專才人士、高收入客戶提供較標準利率更優惠的按揭方案,或推廣低至2.93厘的定息按揭計劃。這些差異化的優惠措施,將成為客戶選擇按揭計劃時的關鍵考量。對於選用H按計劃的業主而言,由於本港最優惠利率及封頂息率維持不變,目前實際按息繼續停留在3.25厘。以500萬元按揭貸款、還款期30年計算,每月供款維持在21,760元,業主暫免受加息影響。建議業主善用按揭存款掛鈎戶口(Mortgage-Link),將流動資金存入高息戶口,直接對沖按揭利息負擔。
隨著息率環境保持平穩,黃詠欣預期轉按市場及按揭重組的需求將維持活躍。近期銀行積極推出轉按優惠,預計部分舊業主在罰息期滿後將尋求轉按。業主除了可獲取更優惠的封頂利率或定按鎖息外,部分銀行更提供高達貸款額1.9%的現金回贈,創造了重新檢討按揭組合的時機。在目前環境下,建議準買家及業主應仔細比較不同銀行的按揭條件。除了關注最優惠利率外,更應詳細了解H按與定按計劃的細節條款,特別是封頂息率的計算方式及現金回贈的實際價值。同時,也要留意個別銀行對特定物業類型的按揭政策差異。
準買家仍需審慎評估自身還款能力
對於置業決策,黃詠欣強調需要結合個人財務狀況與市場趨勢。雖然本港P不變,但準買家仍需審慎評估自身還款能力。建議參考銀行壓力測試及最新按息要求,確保在利率波動時仍能輕鬆負擔供款。此外,也應考慮職業發展前景與收入穩定性,作出長遠的置業規劃。
即睇全港各區最新筍盤、一手盤、二手盤及樓市走勢等資訊 (House730)