

今年香港宏觀經濟展現復甦動力,第三季本地生產總值(GDP)錄得逾5%的強勁增長,特區政府亦相應調高全年經濟增長預測。然而,亮麗的宏觀數據背後,不同行業對經濟熱度的實際體感卻存在顯著「溫差」。平安數字銀行商業銀行主管譚劍明接受專訪時指出,佔本港企業絕大多數的中小企,在消費模式轉型、高息環境持續及營運成本攀升的多重夾擊下,正面臨嚴峻的現金流考驗。他強調,中小企要在轉型浪潮中突圍,必須緊扣「AI科技」與「出海國際化」兩大主旋律,同時善用數碼化數據與銀行信貸工具未雨綢繆,方能增強企業抗逆「生命力」。

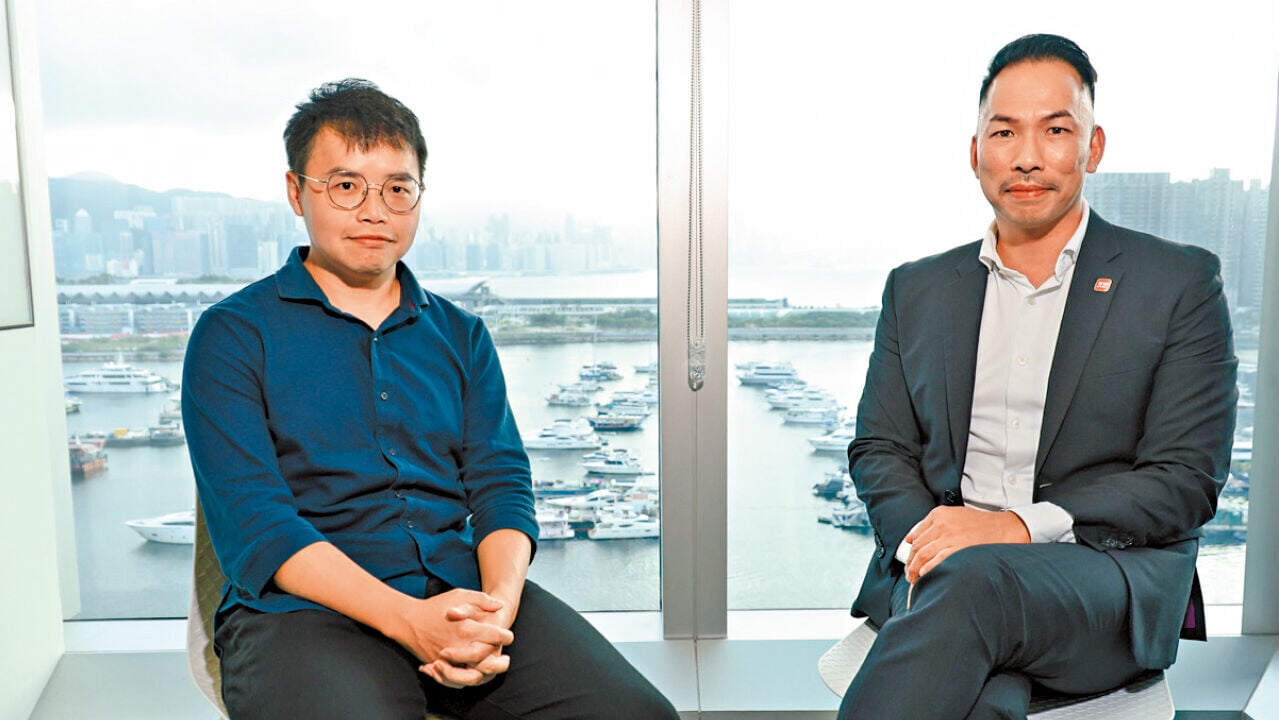
平安數字銀行商業銀行主管譚劍明(右)指出,本港宏觀經濟雖見增長,但中小企在消費轉型與高息環境下仍面臨現金流壓力。左為「am智庫」節目主持鄺卓毅。
整體經濟數據向好,但部分中小企老闆仍對市道存有隱憂。
消費轉型夾擊高息
談及現時本港中小企的經營環境,譚劍明坦言,雖然整體經濟數據向好,但與中小企老闆交流時,普遍感受到他們對市道仍存有隱憂,這主要源於幾個結構性挑戰。首先是息口高企,加上外圍地緣政治局勢未明,市場憂慮息口仍有上調空間,直接推高企業的融資成本;其次是人力成本上升及國際油價波動,令整體營運開支居高不下。
而最令中小企頭痛的莫過於收入與現金流的劇烈波動。譚劍明分析,隨著消費者習慣發生根本性轉變,由線下轉向線上購物,加上市民熱衷「北上消費」及外遊,本地零售及服務業首當其衝。更關鍵的是,商業社會環環相扣,若中小企自身的交易對手亦面臨資金周轉不靈,便會引發「收數難」的連鎖反應,令現金流風險急劇升溫。
他引述金管局的市場調查指出,多達八成中小企老闆認為向銀行申請貸款並未比以往容易,反映中小企在融資層面仍面對不少痛點。
憑藉健全的國際金融中心地位及穩健法制,吸引內地及東南亞企業視香港為「出海」跳板。
電商借港跳板營業額翻兩番
面對2026年經濟轉型浪潮,哪些行業較具生存優勢?譚劍明認為,行業本身並無絕對的優劣之分,關鍵在於企業是否願意求變。他指出,香港近期出口表現強勁,當中科技相關產品正是核心增長動力。他又舉例,傳統物流業需要升級技術以應對電動車及混能車的運輸規格;傳統水壺製造商則可能透過研發轉型為智能水壺,印證科技賦能為中小企帶來的龐大商機。
另一方面,香港憑藉健全的國際金融中心地位及穩健法制,持續吸引內地及東南亞企業視香港為「出海」跳板,帶動會計、法律及商業銀行等專業服務需求。
譚劍明分享了一個成功個案。一名從事影音產品代售的跨境電商客戶,去年透過該行專為電商而設的貸款方案獲取資金支持,在短短一年間,該客戶的業務版圖已覆蓋25至26個電商平台,產品遠銷全球120個國家,年銷售額更由原本的5000萬元人民幣,大幅飆升四倍至約2億元人民幣,成為借力香港「出海」的典範。
數據化審批助降融資門檻
在多變的營商環境下,譚劍明強調中小企突圍的首要條件是管理好現金流,一旦現金流斷裂,哪怕只是突發性收不到一筆貨款,便可能面臨倒閉危機。他建議企業主應具備前瞻性,預視未來數月的資金需求,切忌待「火燒眼眉」才急於向銀行撲水。
此外,譚劍明提醒中小企應積極將營運數據數碼化。有別於傳統銀行動輒需時數星期甚至數月審閱大量財務報表及月結單,數字銀行透過第三方平台驗證客戶的電子營運數據,最快一至兩天便能完成貸款審批。他引述金管局研究指,銀行採用數據化模式批出貸款,平均息率往往更具競爭力,變相減輕企業的利息負擔。
展望餘下時間的香港市道,譚劍明抱持「樂觀但審慎」的態度。他觀察到近期不少海外及內地企業紛紛來港落戶,為本地經濟注入新動能;惟外圍地緣政治、油價、航運及匯率波動仍不容忽視。他建議中小企應多與銀行客戶經理溝通,善用外匯對沖衍生工具及商業保險等方案轉移風險。