

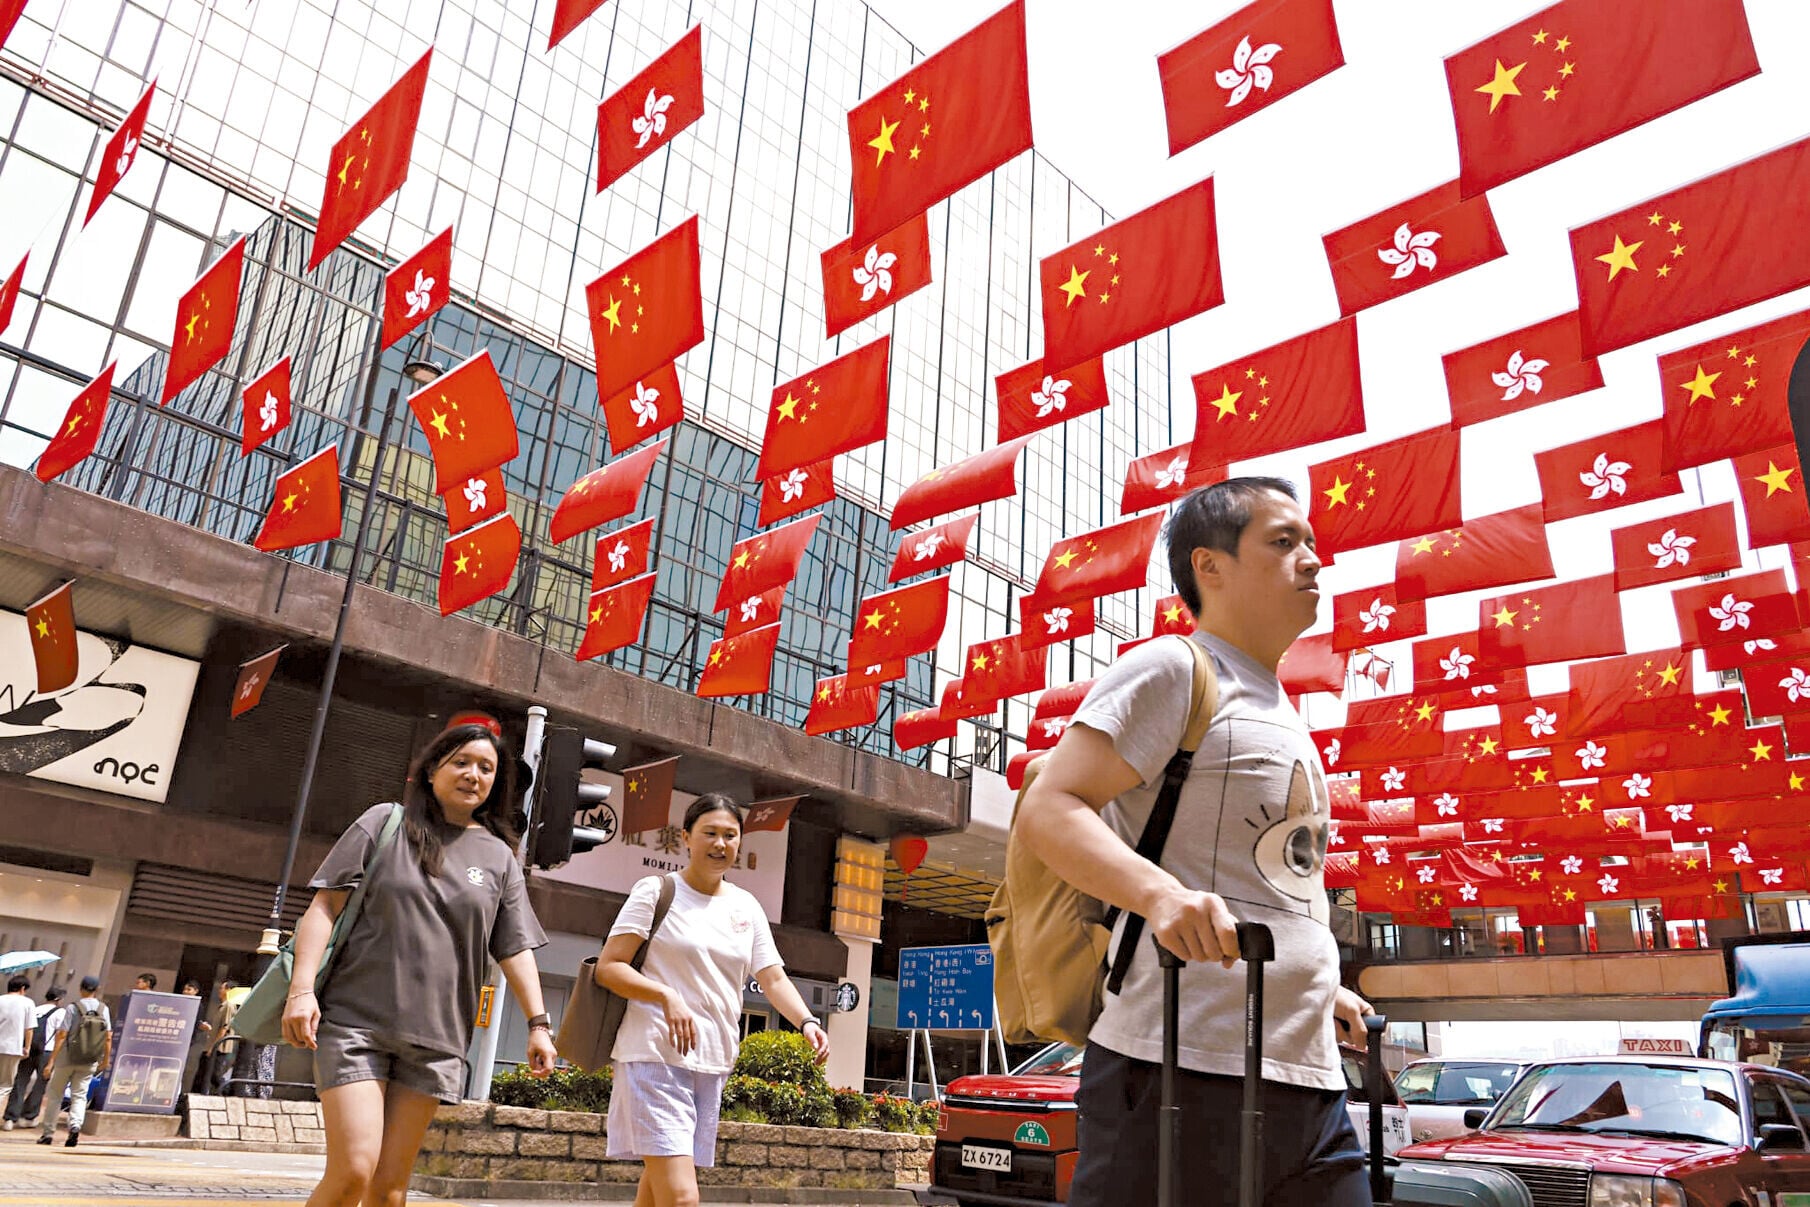
周四內地十一假期結束北水恢復有望刺激港股。(林俊源攝)

港股10月開局遭遇「開門黑」,恒指時隔兩個半月再度失守24,000點關口,上周五(2日)港股收報23,972點,單日重挫640點。本周北水回歸加上市場憧憬內地推出刺激經濟措施,或助港股帶來技術性反彈。美聯儲政策路徑、全球債市拋售持續,以及中東局勢走向將成為市場核心關注點。
上周港股下跌的核心癥結在於流動性真空。上周五大市成交不足1,500億元,較暢旺期的逾3,000億元縮減過半,導致少量拋壓即被成倍放大,最終釀成金融股領跌的踩踏式拋售。分析指,今年上半年南向交易日均成交1,231億元,佔港股總成交21.8%;隨著北水資金恢復交易,行情有望回歸基本面。分析料,恒指短線阻力在24,200點附近,23,800點是本周重要支持關口,若能守穩,有望出現階段性回升。
美聯儲上月啟動加息以壓制輸入性通脹。而最新公布的美國9月非農就業數據僅新增2.9萬個職位,大幅低於市場預期;加上近日美聯儲官員表態不急於再次調整利率,降低美聯儲本月加息概率。分析料,美聯儲難以在本月連續加息,基準情形下料12月再次加息。而本周市場關注聯儲局9月會議紀要及官員表態,進一步確認利率路徑。
美非農就業數據低於市場預期
美國長期國債收益率升至24年高位,外部利率環境持續壓制港股估值。本周美國、英國和日本均進行長期國債拍賣,市場關注需求是否足夠,若拍賣表現疲軟,可能進一步推高全球收益率與融資成本。若美債收益率回落,有助緩解港股估值壓力。由於短期市場承壓,市場人士建議採取「紅利底倉+AI進攻」配置策略。
外圍方面,第十屆世界人工智能峰會本周三至四(7至8日)在荷蘭阿姆斯特丹舉行,市場將關注生成式AI商業化、模型發展和算力基礎設施投入等議題。而AI正從基建走向應用是成長端交易主線;創新藥板塊亦值得關注。