

港銀暫不加息 短期為樓市拆彈

美國聯儲局上周四(17日)加息0.25厘,聯邦基金利率上調至3.75厘至4厘,是2023年7月以來首次。市場原擔心本港樓市受壓,幸好本港銀行今次並未跟加。一個月HIBOR約2.9厘,拆息較低有助紓緩銀行資金成本壓力,令港銀有條件暫不跟加,樓價即時衝擊亦較少。
是次決議以12比0通過。聲明指經濟穩步擴張,內需有韌性,生產力及投資強勁,加息主要針對高企的通脹。點陣圖顯示,18名提交預測的官員中,有16名預計年底前至少再加息0.25厘,加息風險未除。
加息前推盤 第四季一手料暢旺
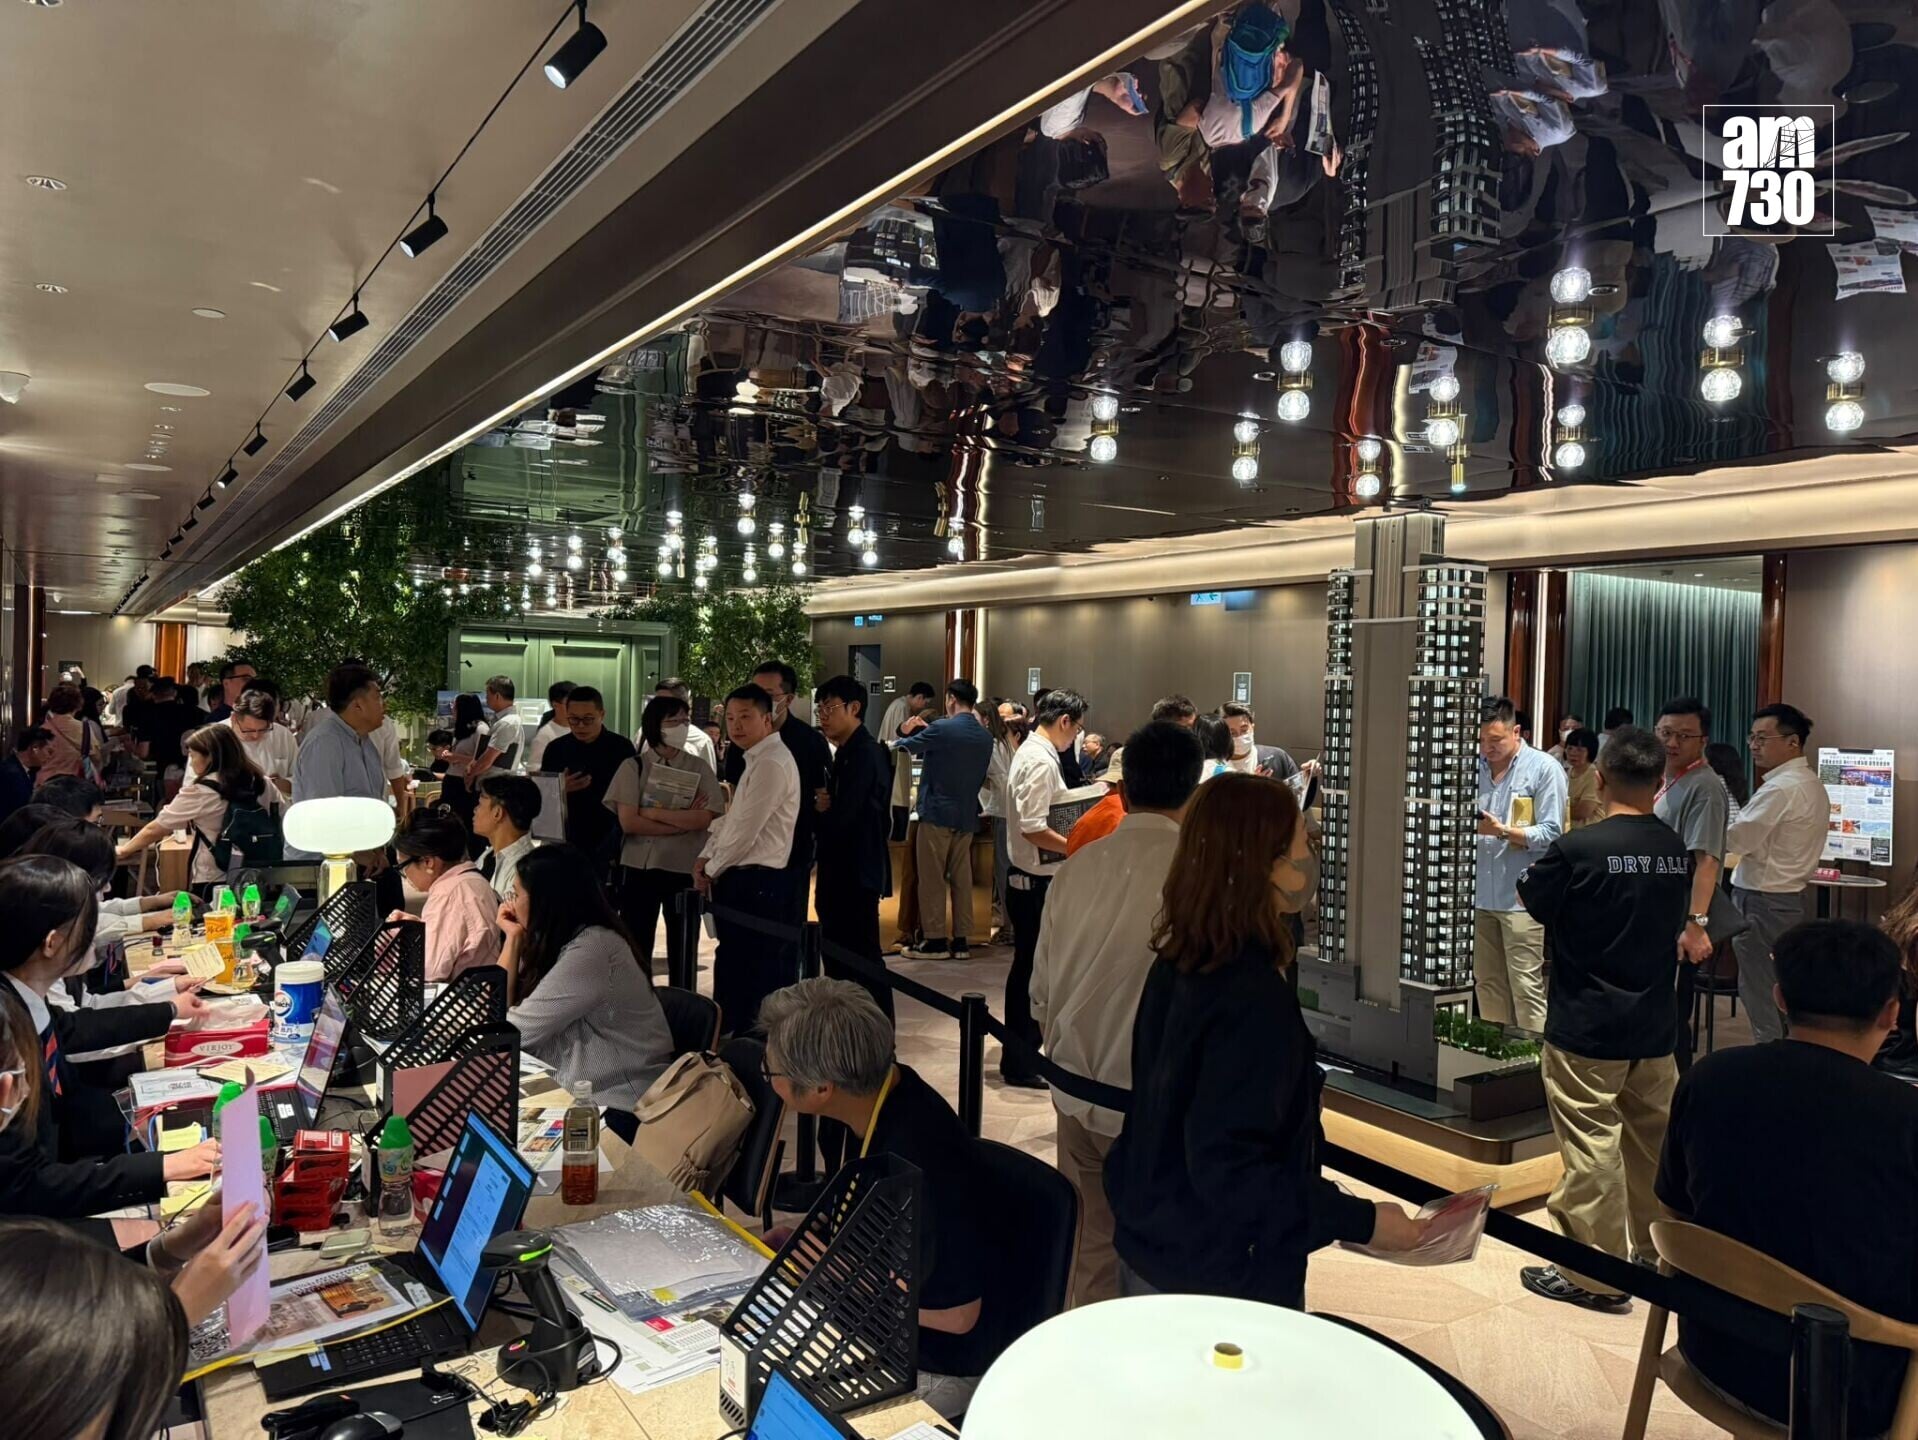
現階段心理影響大於實際,港銀不跟加屬利好。相信發展商會把握最優惠利率暫穩的窗口期,以貼市價推盤,第四季一手成交料暢旺,反而分薄二手購買力,令二手升勢放慢。
關鍵在年底。若美國如再加息,相信本港到時無可奈何要跟加,屆時樓價必然受壓。不過,現時本港租金升勢強勁,有機會抵銷部分加息帶來的不利影響。
租金強勢 或抵銷加息衝擊
施政報告亦釋出利好。政府續搶人才,非本地生人數將由24/25學年7.98萬人增至29/30學年10萬人,5年增25%,加上各項人才計劃,均是實在住屋需求。另一亮點是鼓勵生育,合資格家庭於生育前一年或後兩年內置業,可獲最多2萬元印花稅減免,為有置業計劃的家庭提供額外支持。
總括而言,港銀不跟加,短期為樓市拆彈,但加息風險未除。點陣圖顯示,2026及2027年底利率中值同為4.1厘,反映目前預期明年底利率與今年底相若,加息幅度或較上一輪溫和。2022至2023年,聯儲局在約一年半內加息11次,累計達5.25厘。即使年底美國再加、香港其後跟加,若幅度有限,衝擊料亦較當年小。租務需求及人才流入仍是中長期支撐,樓價即使受壓,調整幅度亦未必大,不必過淡。
中原亞太區副主席兼住宅部總裁陳永傑