


美俄達成石油供應協議,市場一度期待供給增加壓低油價,惟原油期貨仍突破100美元一桶,核心原因在於這份協議象徵意義大於實質供給增量,同時中東地緣風險才是當前油價的主導因素。
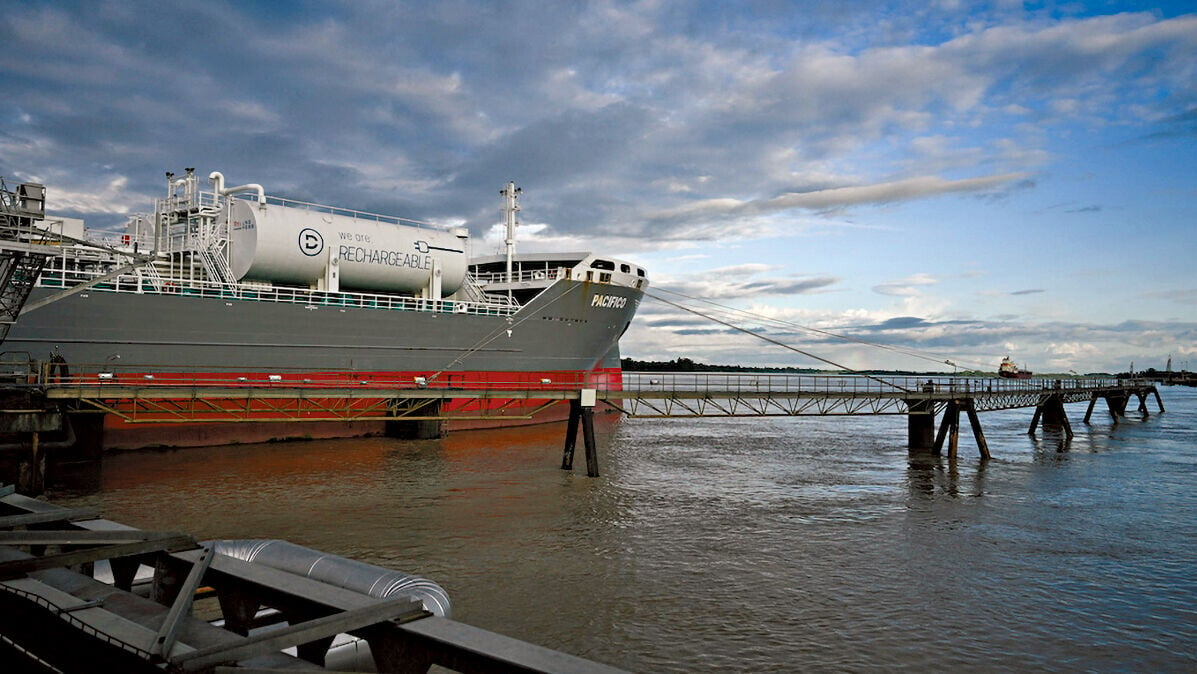
是次美俄協議主要放寬俄柴油貿易制裁,俄方恢復出口,但新增供應規模有限,只屬原有貿易量重組,並非額外增產。加上俄國煉油設施持續受襲,出口能力受掣肘,貨物運輸亦需時,短期無法彌補全球能源缺口。與此同時,中東局勢緊張,霍爾木茲海峽航運受阻,市場擔心全球原油運輸中斷,地緣風險溢價急升,蓋過美俄協議帶來的供應利好,推動油價衝破100美元。油價定價看的是邊際供給與風險預期,單一貿易協議難以逆轉緊張格局。
油價站上100美元,首要衝擊在於息口走勢。能源是通脹核心驅動,油價持續高企會推動汽油、運輸、工業原料成本上升,直接拉高美國CPI,令通脹回落進度受阻。市場會調整對央行減息預期,推遲減息時間,甚至重現加息憂慮。美債長期收益率向上,實質利率走高,全球借貸成本抬升,高負債企業、新興市場外債壓力加大,債市波動加劇。
股市方面呈現結構分化。整體而言,高油價壓抑企業盈利與居民消費,長期資金成本上升,對高估值科技股、消費非必需股構成壓力,大市整體承壓。但能源板塊直接受惠油價上揚,油企盈利及股息改善,成為避風港。進口能源的歐洲、亞洲國家則更受打擊,輸入性通脹壓力拖累本土股市表現。市場亦會憂慮「滯脹」風險:通脹高企但經濟增長受能源成本拖累,風險資源估值面臨重估。