

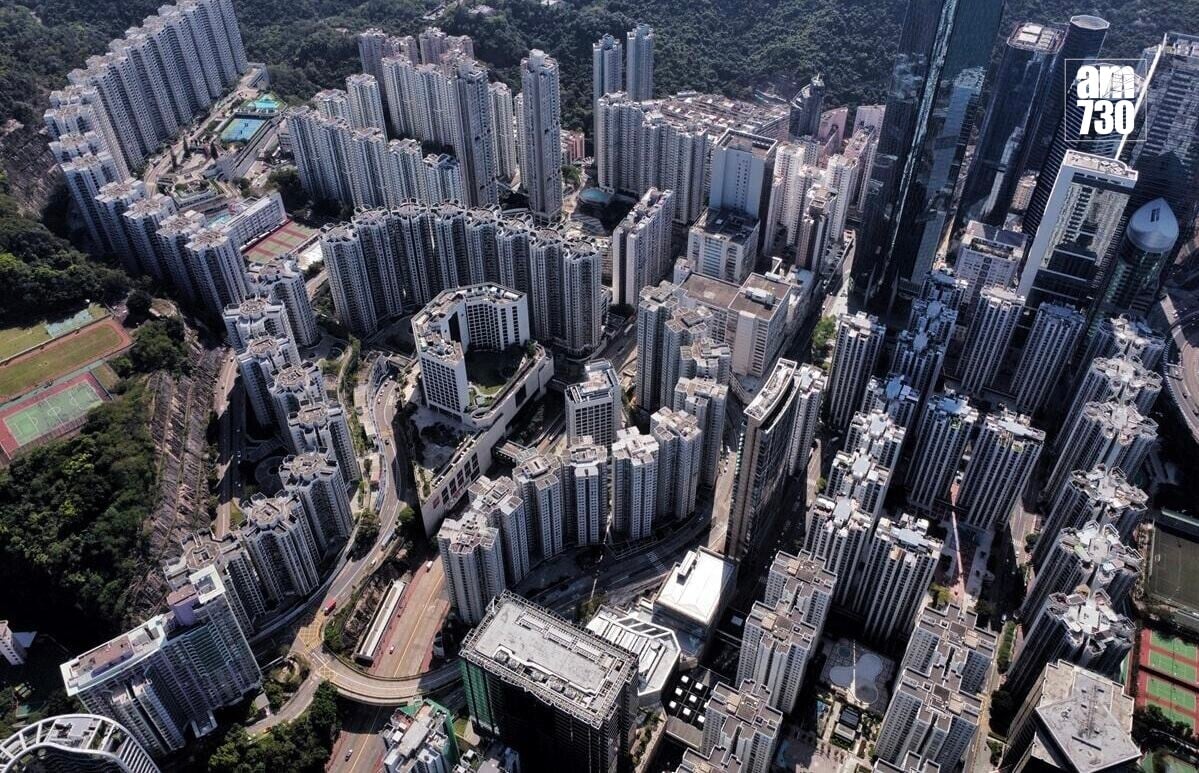
整體而言,今次加息不會改變樓市復甦趨勢,預測全年住宅樓價上升8%至10%。(資料圖片)

美國聯儲局日前宣布加息0.25厘,香港金管局隨即將基本利率上調至4.25厘。今次加息大致符合市場預期,而本港主要銀行暫未跟隨調高最優惠利率,業主的實際按揭供款未有即時增加。換句話說,外圍息口雖然再度向上,但對本港住宅市場的直接影響暫時有限。
事實上,市場對息口變化早有心理準備。近期住宅成交放緩,某程度上已反映買家提前消化加息因素。8月份住宅物業成交宗數由6月高位7,650宗回落至4,019宗,除了暑假等季節性因素外,面對外圍息口再添變數,買家入市態度轉趨審慎亦不難理解。對不少準買家而言,現階段並非完全打消置業念頭,而是想觀察息口及樓價走勢後再作決定。
值得留意的現象,是今年多間銀行推出定息按揭。定息按揭過去並非香港市場主流,但當息口走勢變得反覆,能夠鎖定未來數年的供款支出,其吸引力自然增加。踏入9月,市場再有針對新造住宅按揭客戶的定息選擇。對買家而言,在傳統按息以外多一個選項,亦可以按自己的財務安排及風險承受能力選擇合適的按揭計劃。銀行積極推出定息按揭,本身亦反映按揭市場的競爭依然存在。從置業角度看,買家關心的往往不是美國加息多少,而是最終每月供款需要增加多多少。只要本港最優惠利率未有跟隨上調,加上定息產品提供多一重選擇,今次加息對置業負擔的實際影響,便未必如市場最初想像般大。
高息環境延長,需要考慮的是資金的機會成本。現時定期存款仍有一定吸引力,債券等收息產品亦為投資者提供更多選擇。當相對低風險的產品已能提供不俗回報,投資者自然會重新比較持有物業的租金回報、價格升值潛力及相關交易成本。若高息維持較長時間,部分資金選擇留在收息產品,住宅投資需求短期內難免受到一定制約。
然而,住宅需求背後仍有多項基本因素支持,包括就業市場、人才及學生流入,以及持續的租務需求。特別是租金持續上升,對收租物業的回報有一定支持之餘,亦會令部分長期租住人士重新衡量租樓與供樓的成本。當租金與供樓成本的差距收窄,部分有能力負擔首期的租客,仍有機會考慮由租轉買。今次加息是市場復甦過程中的短期變數,尚未構成樓市的轉勢訊號。短期成交量或會反覆,買家亦可能需要一點時間重新適應息口環境,但市場最終仍要回到實際供求。整體而言,今次加息不會改變樓市復甦趨勢,預測全年住宅樓價上升8%至10%。
高力香港估價及諮詢服務高级副董事葉康怡