

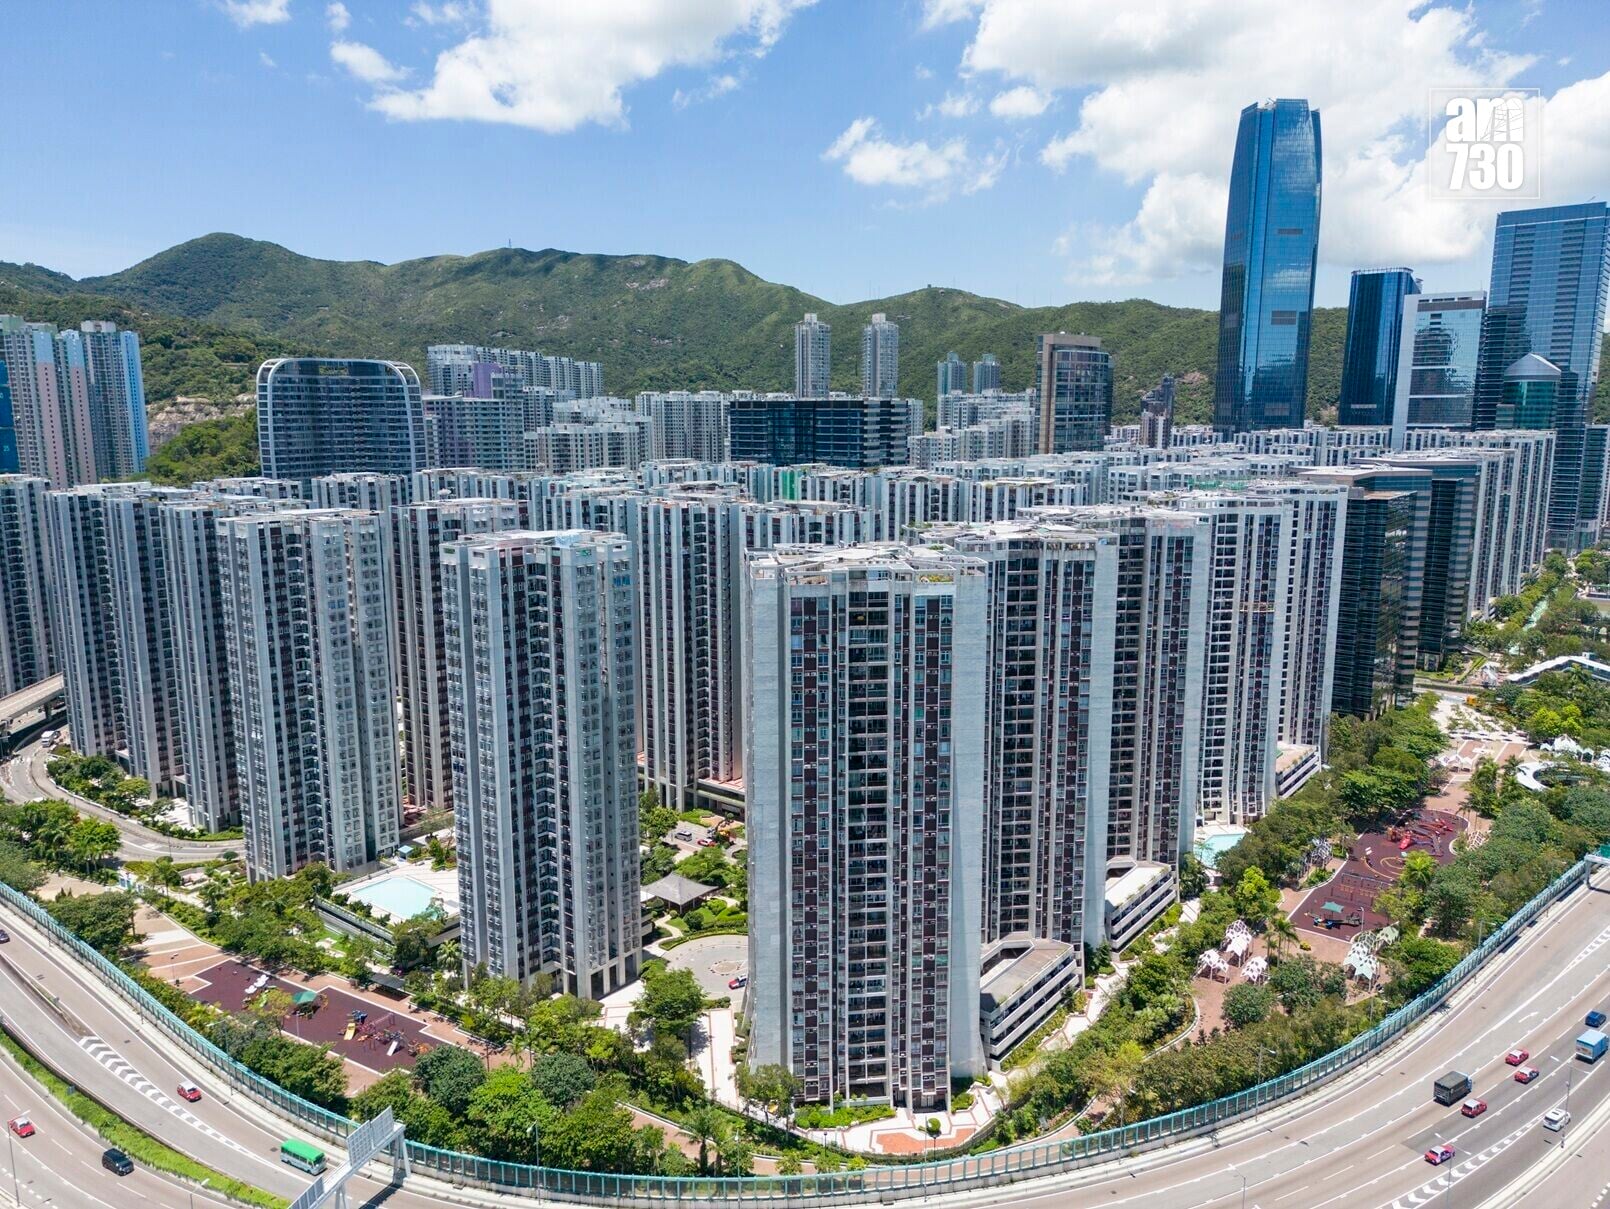
大型成熟屋苑如太古城等,由於具備規模效應、價格透明度和成熟社區配套,預料仍可保持較穩定的市場吸引力。(資料圖片)

經歷數年加息周期、樓價調整及交投疲弱後,香港住宅市場在2026年逐步展現復甦跡象。然而,市場正進入一個與過去截然不同的新階段。無論是最新的成交數據、租金表現,以至最近美國恢復加息所帶來的負面情緒,都反映樓市未必重返過往「全面向上」的年代,而是由供應稀缺主導的市場,轉向買家擁有更多選擇權、物業之間表現差異愈來愈明顯的市場。
截至今年首八個月,本港錄得14,156宗一手住宅成交,相當於2025年全年成交量近七成;二手住宅成交則達39,235宗,已達去年全年的84.9%。若成交速度延續至年底,全年二手住宅成交量有望接近59,000宗水平。值得留意的是,二手市場復甦力度較一手市場更廣泛,因二手成交涉及業主、買家、銀行及投資者等更廣泛市場參與者,其表現往往更能反映市場流動性的實際改善。
買家更重視質素
然而,成交回升不代表市場全面轉強。2026年住宅市場其中一項最重要的變化,是買家的選擇愈來愈多。隨著新盤庫存及二手盤源增加,市場已不像過去般「有樓就有人買」。買家現時更傾向比較價格、間隔設計、管理質素、交通配套、租務潛力以至未來維修成本。
這種轉變與負擔能力的改善密切相關。自2021年樓價高位以來,整體樓價指數累計下調約19%,而同期住戶收入持續上升。若以二人經濟活動住戶計算,收入較2023年增加約10%,推算可負擔樓價較三年前上升超過兩成。換言之,當買家不再只求「上車」,便開始有條件挑選更合適的單位,令市場出現明顯的「優質物業效應」。
未來表現較佳的物業,很可能是那些保養完善、間隔實用、交通便利、管理成熟且未來維修支出可預期的項目。相反,即使樓齡較新,若設計欠佳、維修負擔重或地點吸引力不足,未必能享受同樣升幅。
加息陰霾影響市場情緒
近期聯儲局重新加息25個基點,引起市場關注香港樓市會否重演2023年的調整。然而,現時市場基本面與三年前已有明顯不同。
2023年的樓市受累於整個急速加息周期累積效應,市場面對的是持續上升的借貸成本及對未來利率走向的不確定性。相比之下,今次更多屬於單次聯儲局加息帶來的負面情緒。即使本港按揭利率由3.25%升至3.5%,每借貸100萬元每月供款僅增加約138元。對已通過壓力測試及具穩定收入的自住買家而言,相關增幅未必足以改變置業決定。
另一方面,目前市場亦具備數項較2023年更有利的因素。首先是成交量顯著高於當年水平;其次是租金表現遠較樓價強勁。自2023年至今,住宅租金指數累積升幅超過10%,遠高於同期樓價約3%的升幅。租金回報率改善,令投資物業對部分長線投資者仍具吸引力,同時亦提高租客延遲置業的成本
此外,不同類型物業的市場定位不同。細價樓雖然維持最高流動性,但供應競爭激烈,價格壓力相對較大。豪宅及投資型物業則因貸款規模較大,對利率變化較為敏感。至於大型成熟屋苑如太古城、美孚新邨或沙田第一城等,由於具備規模效應、價格透明度和成熟社區配套,預料仍可保持較穩定的市場吸引力。
總括而言,香港樓市正進入更成熟、更講求質素與基本面的階段。加息或令成交步伐放慢,但現時較穩健的租務市場、改善中的負擔能力及回升中的成交量,有望為樓市提供支持。未來最大的關鍵已不再是「買唔買樓」,而是「買甚麼樓」。
世邦魏理仕香港估值及諮詢服務部資深董事陸偉倫