

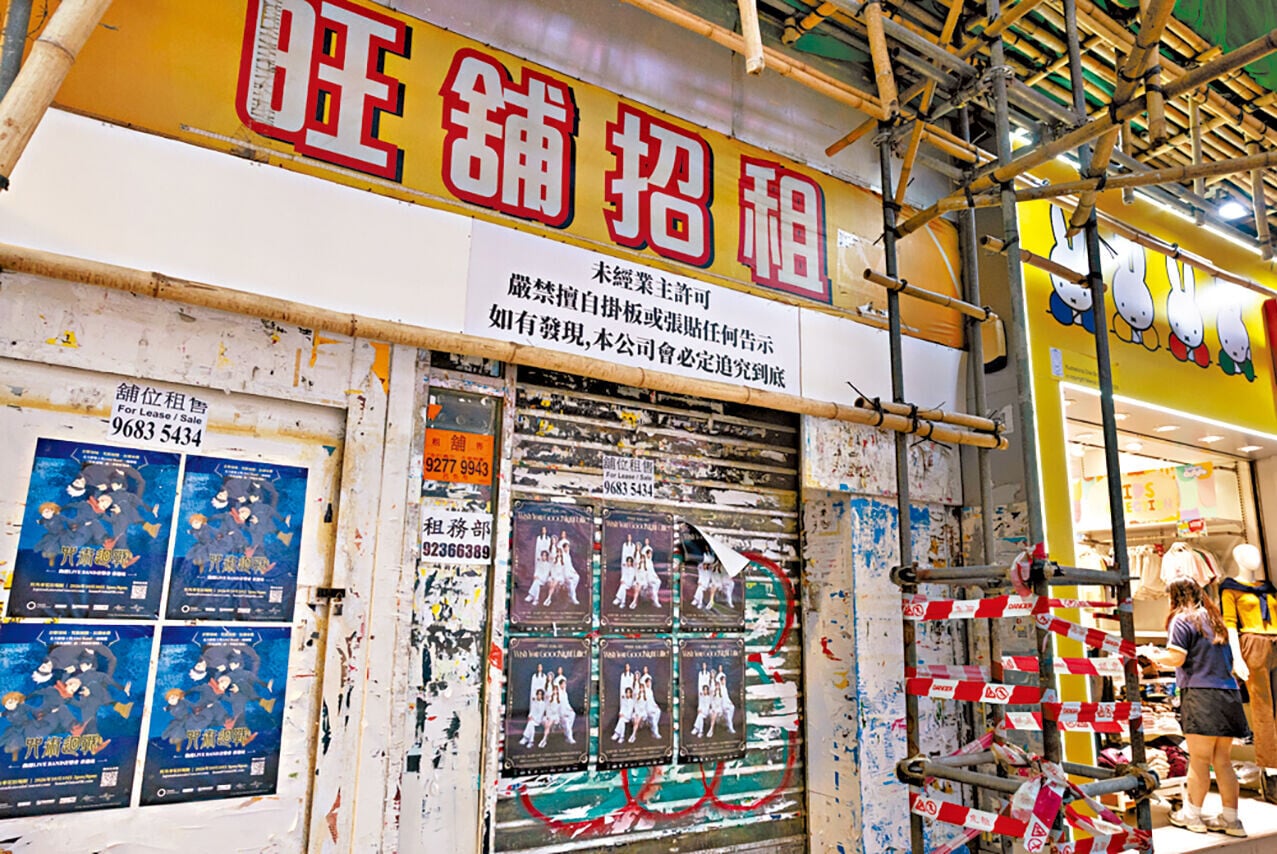
銀行拒絕提供商舖按揭,是因為零售業結構性轉變及商舖現金流不確定等因素。(資料圖片)

銀行拒絕提供商舖按揭貸款,是市場失效嗎?
記者朋友問,為甚麼我早前出席引起不少爭議的「舖市暴跌連鎖效應苦水會」?我又認同他們提出的哪些訴求?我的答案很簡單,所謂的「舖市苦主」絕對值得研究的經濟現象,而周街吉舖的經濟效果,即使破窗效應未必成立,減少人流對同區舖頭的負面影響是少不了的。死城或死場一旦形成,要重新發展吸引人流需要一定的協調成本。再試想,假如失業率短短幾年翻倍至超過10%,資源閒置怎會不是值得研究的經濟現象?這時候,曾經是高薪一族的前打工皇帝出來訴苦,社會唯一的回應是「輸打贏要」又合理嗎?
經濟學有興趣的,是價格暴跌後交投近乎冰封算不算是市場失效。先考考Grok:
「銀行拒絕提供商舖按揭,主要不是典型的市場失效,而是在零售業結構性轉變、商舖現金流不確定、流動性差及資本成本較高的情況下,銀行進行理性風險管理的結果。雖然信息不對稱可能引發信用配給,而集體call loan與拒批新按揭亦會形成流動性外部性與惡性循環,放大調整陣痛,但根源仍在基本面需求改變,而非市場本身無法有效配置資源。強制要求銀行放寬貸款雖可短期增加流動性,卻容易產生道德風險與資源錯配,故較宜透過提升透明度與降低交易摩擦來協助市場調整,而非直接干預銀行的風險胃納。」
拋拋書包,諾貝爾經濟學獎得主史得格斯有關「信貸配給」(credit rationing)指出,在信息不對稱的信貸市場中,銀行即使面對超額貸款需求,也可能不會透過提高利率來平衡供求,提高貸款利率會產生兩種不利效應:其一是逆向選擇(adverse selection),利率愈高,風險較低的借款人愈傾向退出市場,剩下的借款人平均風險愈高,銀行預期回報反而可能下降;其二是道德風險(moral hazard),較高利率會誘使已獲貸款的借款人選擇風險更高的項目,因為失敗的成本由銀行承擔,而成功的收益則由借款人獨享。因此,當貸款需求超過供給時,銀行不會繼續加息,而是維持該利率並對部分客觀條件相同的申請人拒絕放貸,這是信息不對稱下銀行理性行為所產生的內生的均衡現象。
市場均衡,卻不代表資源分配達至最高效率。輿論有意見的,是苦水會提出四大建議:(一)適度放寬商業按揭;(二)優化稅務與保障權益;(三)建立閉環引入內資;(四)銀行採取理性估值機制。回答記者朋友的第二個問題,引入內資我贊成,優化稅務我亦沒有理由反對。教銀行做生意,我卻有保留。更值得考慮的做法,是減輕信息不對稱。透過降低交易成本、提升資訊透明度,重點是促進資源重新配置與價格發現,而非透過行政干預強制銀行放貸或延緩必要調整。