

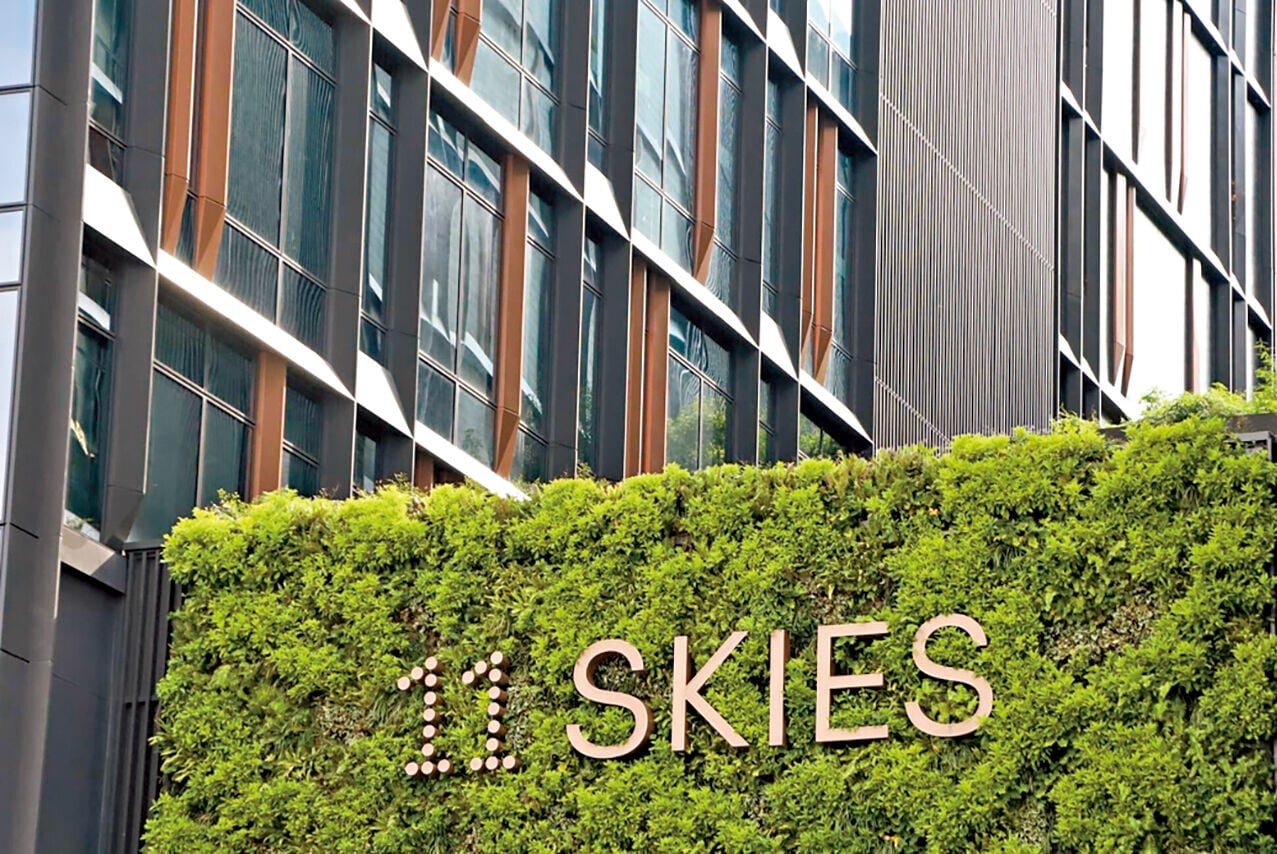
機場管理局將11 SKIES 改名,並配合提前收回項目及重新定位為「SKYTOPIA」。(資料圖片)

新世界宣布以「1供11」大比例供股,問Grok輿論認為這對機管局有甚麼影響?獨立分析又如何?
「新世界以『1供11』大比例供股集資約249億元,令機管局手上由周大福企業授予、可按每股3元購入7.5億股的「1元期權」價值大幅受損:股本擴張後該批股份佔比由約29.8%急降至約2.48%,理論除權價約1.23元遠低於行使價,帳面由原本盈利逾16億轉為虧損逾13億。輿論普遍認為補償意義大減且行使誘因降低(除非有反攤薄調整),但對機管局現金流及核心業務無直接衝擊。獨立分析認為,供股雖讓周大福企業持股大幅上升、使行使前提更容易滿足,卻同時把股價打低至行使價以下,使期權經濟價值明顯打折,反映新世界債務壓力沉重下的極端重組現實,官方介入後市場仍須承受大規模攤薄。」
以上Grok的分析,亦是不少財經評論的意見,是淺見。首先,我最初提出的問題,是故意誤導人工智能的,因為輿論都被這個問題誤導了。人工智能年代,問題往往比答案重要。批評機管局輕易放過新世界的人,著眼的其實不應是「1供11」,而是雙方整個「分手協議」。這個分手協議,除了那可行使可不行使的期權,還包括新世界將無償把 11 SKIES 的娛樂樞紐及三幢辦公大樓等相關資產轉移予機管局、新世界支付23億港元提前終止費、並承擔協定範圍內移交前及移交後工程與服務成本(上限10.5億港元)。只見樹不見林,期權安排可行使亦可不行使,主動權在機管局手上,是整個協議最不重要的一個環節,尤其在未來幾年的考慮。最重要的,我認為是整個SKYTOPIA可以如期推進,不再受11 Skies拖慢腳步。從機管局的角度,收回物業和現金到手,全力推進大項目SKYTOPIA這個見林的宏觀視野成本效益更高。
輿論普遍擔心的被攤薄,即使對小股東來說亦是只見樹不見林。真正的經濟問題,是沒有大比例供股的話,新世界還有甚麼招數,而這些招數(包括甚麼也不做)又會怎樣影響估價?這是經濟學經常強調的counterfactual analysis。試想,假如甚麼也不做這個極端招數導致債務人提出破產呈請,小股東是否損失更大?