

安踏體育(2020)估值偏低具修復空間 (資料圖片)

內地9月社零數據呈現結構性回暖,整體零售同比增長1.1%,剔除汽車後增速達3.9%,可選消費率先修復。運動服飾兼具實用與穿搭屬性,是消費復甦的優質賽道,龍頭安踏體育(2020)可作為把握本輪零售修復的核心標的。
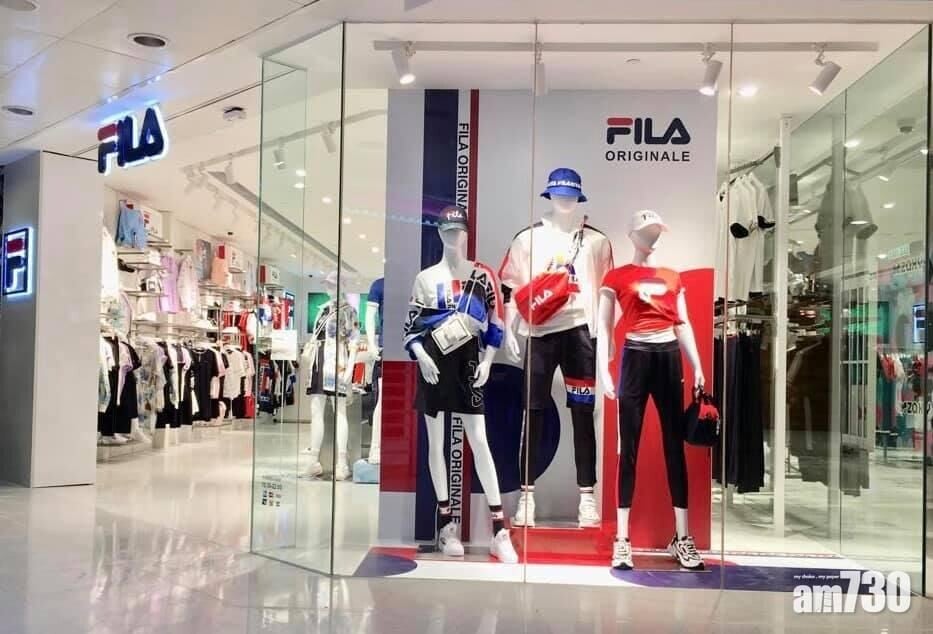
公司最大護城河為完備的多品牌矩陣,覆蓋大眾、中高端及專業戶外,有效減低單一品牌周期波動。安踏主品牌穩固大眾基本盤,FILA維持穩定客流與銷售,而DESCENTE、KOLON SPORT等高端戶外品牌增勢強勁,上半年收入同比大增44.2%,成為集團核心增長引擎。多品牌佈局可全面承接不同層級消費需求,充分受惠消費回暖及戶外運動風潮。
經營層面,安踏持續優化渠道與庫存,解決行業傳統痛點。集團加速DTC直銷轉型、強化終端管控,退出低效門店、提升單店效益;同時以小批量生產及全渠道調撥優化庫存周轉,減低折扣清貨壓力,支撐盈利穩定。2026上半年集團毛利率達63.9%,經營利润率升至27%,創近年高位,疊加充裕淨現金,財務質量穩健、抗風險能力強。
行業格局持續利好國產龍頭,本土運動品牌市佔穩步提升,相較國際品牌競爭優勢擴大。隨居民運動及戶外休閒習慣養成,行業長期需求具韌性。在9月零售改善與國慶消費帶動下,線下客流與同店銷售有望逐季修復。同時公司積極拓展東南亞、中東海外市場,降低內地單一市場依賴,打開長期增長空間。
目前股份估值處於歷史偏低區間,已充分反映弱消費預期,後續隨終端銷售回暖、消費信心修復,有望迎來估值修復。股價近期走勢偏強,成功突破250天線長期阻力,可於該水平76.5元買入,目標84元,跌破72元止蝕。
香港股票分析師協會理事 連敬涵
未有此股