

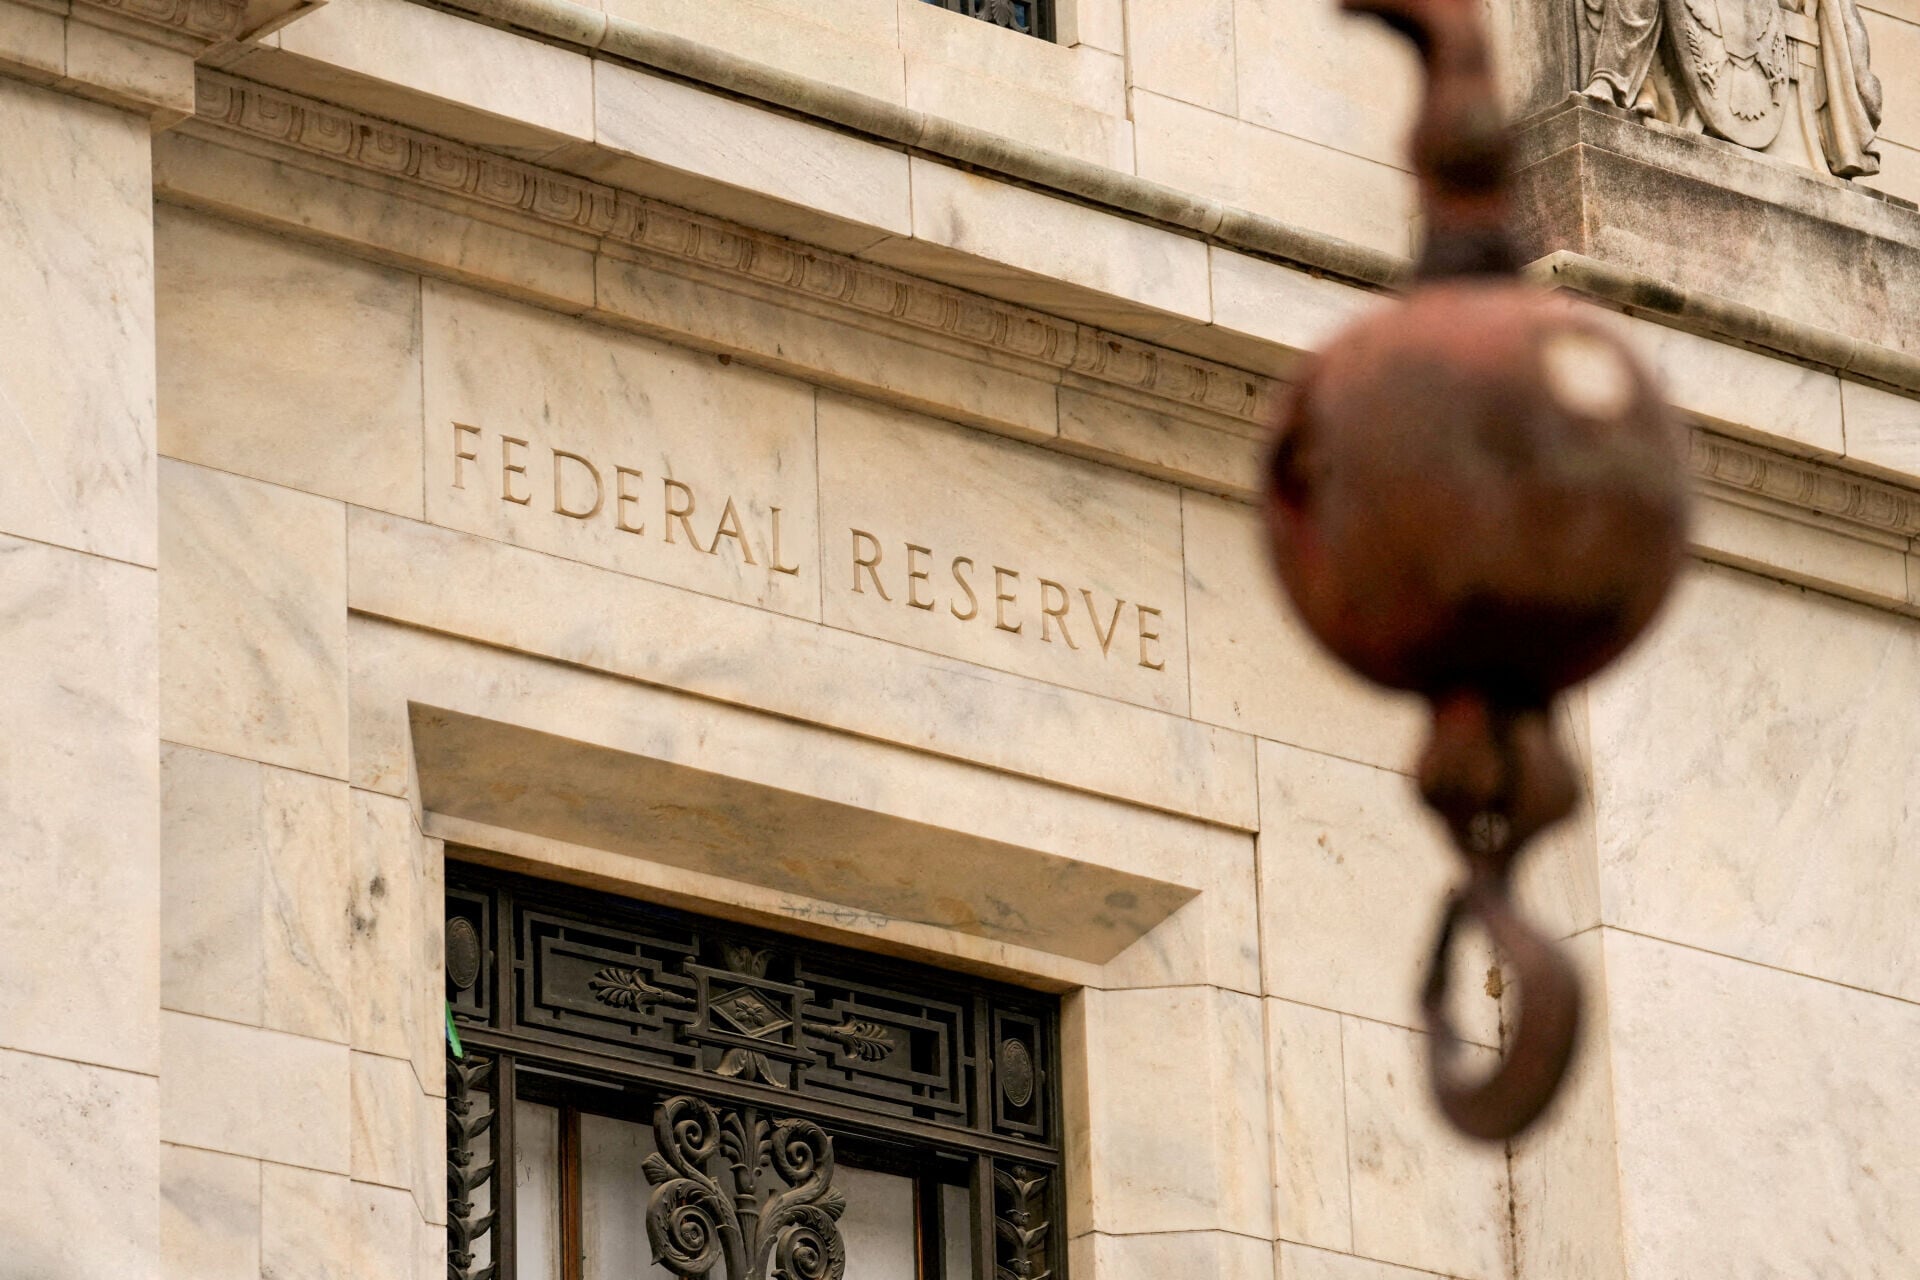
聯儲局9月公開市場委員會召開在即,議息前最後一批核心經濟數據已經全部公布。(路透社)

聯儲局九月公開市場委員會召開在即,議息前最後一批核心經濟數據已經全部公布。與六月、七月相對溫和的物價走勢相比,八月通脹壓力明顯回升。上月消費物價所反映的價格壓力,已不足以支持潛在趨勢正在改善的判斷。
距離聯邦儲備局公開市場委員會公布議息結果尚餘約三日。會議於9月15至16日舉行,利率決定於16日下午公布。聯邦基金利率期貨顯示,市場預期加息0.25厘近乎一面倒。筆者撰文之時,加息0.25厘機會率高達約86.5%,維持現行利率不變僅餘約13.5%。
紐約聯邦儲備銀行行長威廉斯,以及有投票權的理事沃勒,上周先後發表相對溫和言論,但兩人同時強調,最終仍須視乎即將公布的整套數據,不宜預先鎖定路徑。威廉斯指出,目前並無清晰依據可以斷定,現行政策是否足以在未來一兩年把通脹帶回目標,抑或仍需進一步行動。沃勒則把投票與通脹路徑掛鈎:若八月數據延續改善,傾向維持利率;若通脹轉熱,則考慮加息。這種表述放在舊有前瞻指引年代並不稀奇;放在主席沃什「更安靜的聯儲局」框架裡,卻把決定權幾乎完全壓在會議前夕的一兩份報表之上。如今所有反應通貨膨脹,就業市場和經濟增長的數據已經發佈,通脹較市場原先預期熾熱,亦較前兩個月顯著轉強,委員會再沒有等待下一項數字的藉口。
八月消費物價指數按月上升0.4%,按年升幅3.4%;剔除食品及能源的核心指數按月加快0.3%,較市場預期高出約0.1個百分點,按年為2.4%。能源分項按月升2.1%,汽油急升3.9%,單是汽油價格急升,已經佔總指數升幅逾三分一。住屋成本在連續兩個月放緩後按月回升0.3%,交通服務及車輛價格同步向上,顯示升幅並非局限於油價。更棘手之處在於核心按月加速,意味即使撇除能源及食物價格波動,價格壓力亦未見收斂。當局最重視的個人消費開支物價指數,要到9月30日、會議結束約兩週後才公布,委員這一次只能以消費物價與就業報告作為即時依據。
能源這一環,必須連同美伊戰事一併理解。衝突近月再趨惡化,霍爾木茲海峽航運持續受阻,國際油價大幅反彈,布蘭特原油近期一度逼近每桶110美元,並帶動美國汽油及運輸成本重新上升。作為全球最大原油出口國,沙特阿拉伯的角色尤其關鍵。戰事爆發前的二月,沙特日產油量約1,090萬桶;八月向石油輸出國組織申報的產量已跌至624萬桶,為1990年以來最低,較七月減少約190萬桶。同期原油出口約320萬桶,創十多年新低。國際能源署估計,沙特八月原油供應更低至約600萬桶,屬三十多年低位。沙特雖以庫存補足部分供應,惟庫存並非無窮,難以長期掩蓋出口通道受阻的事實。
沙特原本依靠一條繞道走廊維持出口:東西原油管道把東部油田的原油,輸往紅海延布港,以避開幾乎陷於癱瘓的霍爾木茲海峽。該管道近期運量約每日400萬桶,相當於全球原油供應約4%。本月10日及11日,無人機從伊拉克境內起飛,襲擊利雅得及麥地那一帶泵站,沙特能源部隨即以預防措施為由暫停管道。伊拉克政府其後確認發射點位於靠近伊朗邊境的米桑省,並撤換當地指揮官。必須分清三層事實:起飛地在伊拉克境內,並非伊朗本土基地直接發射;目前未有證據顯示巴格達下令攻擊沙特;誰人幕後指揮仍未公開坐實,華府與利雅得傾向指向伊拉克境內親伊朗武裝。延布庫存僅足以維持5至7日出口,若未能迅速重開,全球供應缺口勢將擴大。產油量因出口通道受阻而被迫下調,並非主動減產那麼簡單,卻同樣是近期油價急升、美國通脹重新轉強的重要原因。委員口中「視乎數據」的數據,已經包含這場供應震盪的第一輪物價傳導。
聯儲局主席沃什已講明,不會再作前瞻性陳述。問題在於,其他官員一如既往發表意見,市場仍會把這些意見讀成替代指引。主席愈是拒絕提供路徑,市場愈是放大每一位有投票權官員的用字。安靜框架並未減少噪音,只是把噪音來源從主席講稿,分散到整條官員日曆。
更關鍵的制度問題,落在這一次季度經濟預測摘要。點陣圖會否照常公布、主席本人會否一如六月拒絕提交個人利率預測,將決定市場如何解讀整份散點。若點陣圖仍然存在而主席繼續缺席,中位數更難詮釋:市場無法判斷缺席的那一點,究竟代表主席對路徑別有看法,抑或只是拒絕參與這套他認為已經過時的工具。若預測摘要一併淡化,往後每次議息都會更接近一場獨立押注。缺乏路徑說明,期限溢價更容易上升,長債孳息波動不再只反映增長與通脹,還會反映「下一步完全不可預測」的制度溢價。
筆者要提出的觀點是:若委員會這一次決定加息0.25厘,反而是一件正路的事。既稱依賴數據,以前瞻角度看,通脹壓力確實重新上升;八月非農業職位增加16.2萬個、失業率維持4.1%,亦顯示勞動市場仍具韌性。加息並非迷信微調,而是承認現行聯邦基金利率目標區間3.5%至3.75%,並未足以讓當局對潛在通脹趨勢恢復信心。25基點不足以獨自把通脹壓回2%,惟拒絕承認利率水平可能偏低,只會令反應函數更加含糊。對一個聲稱以物價為先、以框架取代預告的主席而言,在數據已經轉熱之際選擇行動,才與其自劃界線一致。
相反,若通脹數據已經偏熱,委員會仍然按兵不動,後果可能更災難。市場將開始質疑,這位新主席除了高談改革溝通、拒絕舊有透明度習性之外,是否根本缺乏加息的政治空間,甚至被解讀為白宮的傀儡。特朗普公開要求避免加息甚至考慮減息,與委員會多數委員正在權衡的「維持還是加息」並不在同一條軸線。一旦按兵不動,外界很容易把「拆除前瞻指引」讀成「迴避加息的修辭包裝」。貨幣政策獨立性,本應是金融市場定海神針,若果獨立性受到質疑,往後政策波動對股市、債市與匯市的衝擊,只會比一次加息更大。
當然,我們必須要理解,加息對短線市場情緒肯定偏負面。聲明用字、反對票數目、預測摘要是否仍然按季發表,都會即時重新定價;長債孳息、美元及新興市場匯率亦可能同步放大。能源驅動的物價波動,固不應被無限外推為粘性通脹重燃,惟在核心按月已經加快、供應通道持續受損的組合下,把「暫時觀望」說成審慎,說服力正在下降。即使這一次最終維持利率,委員會於七月已出現三票公開支持加息的少數,下一次會議壓力只會更重,市場同樣不會因此變得更寧靜。
筆者傾向相信,新主席沃什仍會大公無私獨立行事,未至於被特朗普政府左右。以目前通脹、就業與能源供應的組合而言,加息0.25厘應是符合其「物價為先」框架的選擇。市場必須同時接受另一個現實:即使加息落地,在點陣圖功能未明、主席拒絕描述後續路徑的新體制下,這一次行動不會自動告訴投資者下一次何時發生。單次加息若被理解為周期起點,定價可能過度前移;若被理解為象徵性校正,則可能很快質疑力度不足。兩種理解都會放大波幅。安靜的聯儲局可以拒絕預告,卻不能拒絕在數據已經說話時作出判斷。
最為關鍵不在於這次會議是否會加息,
而是市場能否相信未來貨幣政策調控,
是源自於經濟數據而並不是白宮壓力。