

股市快成災 信不信由你

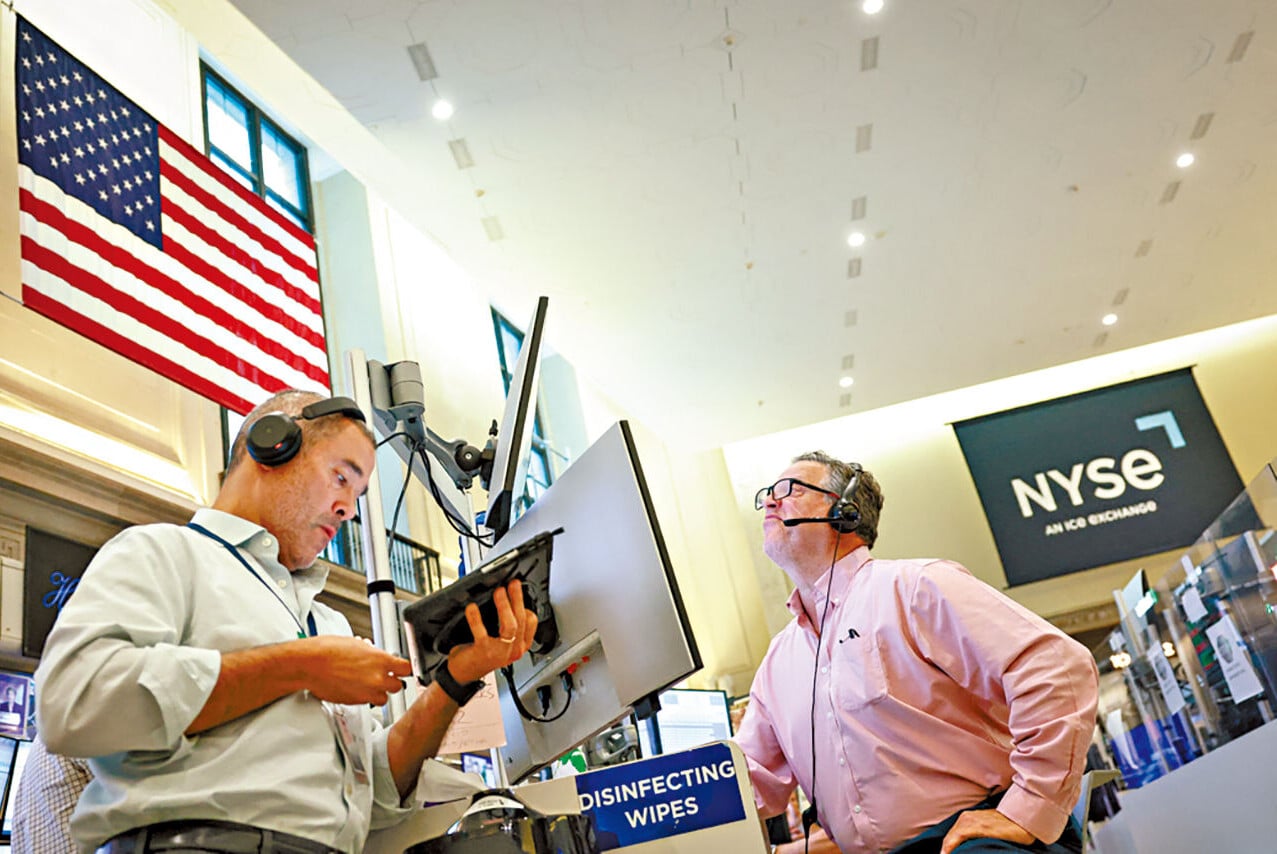
股市大好友這幾天到目前為止,一定心滿意足,因為美聯儲加息並沒有進一步令風險資產價格下沉,反而迎來一波不錯的反彈。納指更創新高,但從技術角度看,納指已經做咗一個死亡雙頂,指數下插兩成的機會高唱入雲,在此情況下大家不妨放長雙眼睇下究竟係好友唱好唱得勁,定係我分析更準。大家可以留意AI股份代言人的日本指數Nikkei在同期的反彈力度尤其疲弱,將是淡友第一個出氣袋,下跌幅度60,000大關只會是彈指之間的事。
除此之外,有些讀者來信,不太明白債券與股市的關係,故今周更想講一下資產相關性,畢竟asset correlation從來不是容易明白的話題,當中若涉及債券,基於息率與價格呈相反方向,有時不容易明白。有好多人話,債息上升股市上升,背後的邏輯是經濟欣欣向榮驅動企業盈利增長,市場風險胃納偏強,資金從債市流向股市,大市氣氛足以抵消資金成本上升的負面影響,股市與債息因而呈現正相關(方向一致)。
不過,這種建基於經濟繁榮的市場動態,在通脹成為投資者核心關注時會發生轉變,促使債息與股市的相關性由正轉負(債息上升股市下跌)老實說,難道現在我們可以用欣欣向榮來形容世界經濟嗎?
本欄經常強調的無風險利率是資金配置的一大opportunity cost ,當閑置資金放在銀行也有四五厘利息時,為甚麼我們還要冒風險買股票?當然必須要有雙倍或三倍以上的利潤才會推使資金追逐該股票。現在AI股票valuation如此地高時,上望空間有限的情況下,回調兩成是基本亦也是基礎情景。在估值陰霾和資產替代效應雙重壓力下,股市對債息變動日益敏感,標普500指數與美國10年期國債孳息率的200天滾動相關性,已創下世紀初以來最嚴重的negative correlation。
在新常態下,環球經濟進入結構性高通脹時代,央行便必須長期把利率維持在相對高的水平。地緣政治、油價、債息對股市雖構成龐大壓力,儘管企業盈利發揮了股市防護墊作用,但很難單獨成為徹底扭轉債息與股市negative correlation的「終極救星」。
總結來說,通脹威脅一天未除,高債息就會像天花板一樣,壓制股市的估值上限,企業盈利只能幫助股市抗跌,但企業盈利總有一天需要回歸基本面,當我們去到哪天的時候股值就會真真正正被「地心吸力」拉扯下來。