

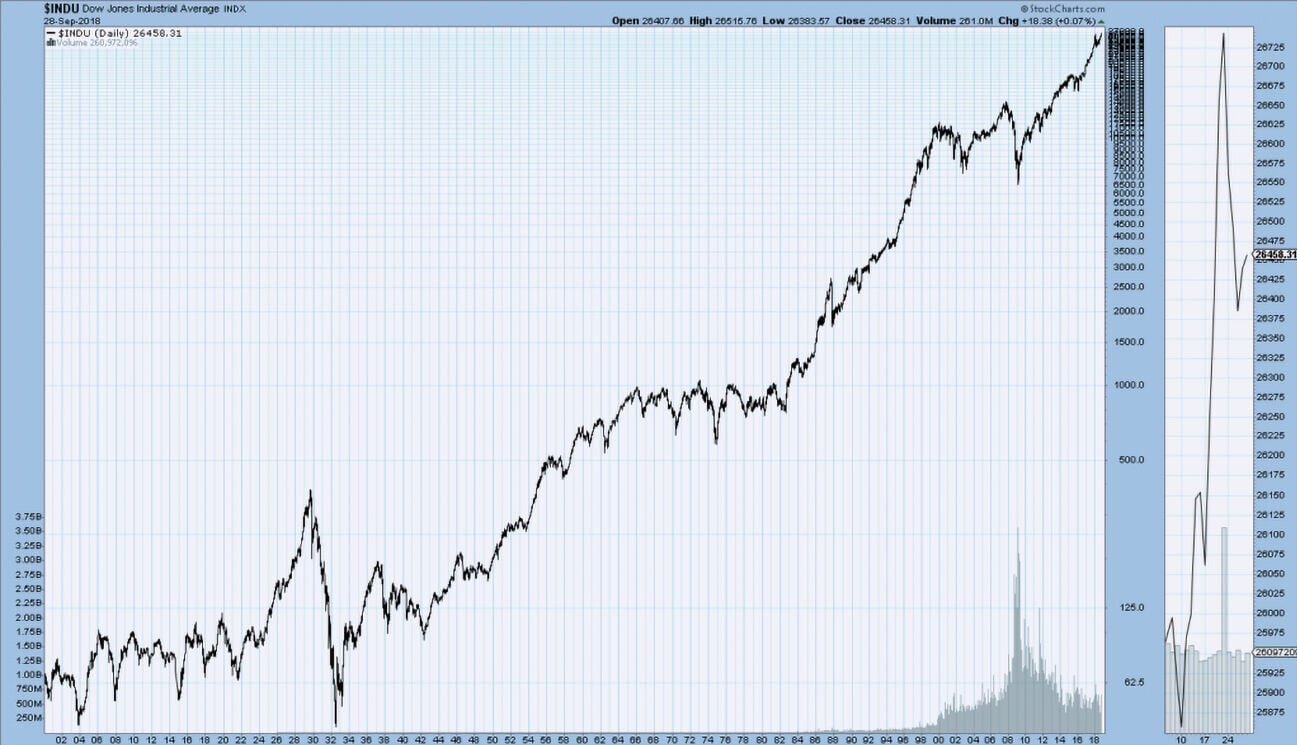

社交媒體上,「儲蓄計劃回報差,不如買美股」幾乎成了常識。我無意辯護,只想拆開來看。單論回報,儲蓄計劃確實不及過去十年的美股。但反過來問:若美股如此必勝,為何沒人押上全副身家?因風險與回報從不分家,過去升勢保證不了將來。再者美股長升人人見到,為何真正賺大錢始終是少數?身邊有誰有先見之明,十年前開始全額投資美股?
投資成敗,選對資產只佔一半,另一半是紀律:不因每日新聞偏離當初策略。這份定力大部分人沒有,我所見多是興奮為主、投機為上。儲蓄計劃的首要價值,正是鎖住紀律。
至於哪間公司好?有「自稱中立」的比較平台,也有人用AI選計劃。但平台營運有成本,非牟利難有今日規模,它靠甚麼賺錢?是否真正獨立?更根本的是,儲蓄計劃不為短期獲利,威力在回本後的複式增長,故應以20年衡量。而20年內,非保證部分往往佔回報七成以上,牽涉利率、投資回報、股債比例等層層假設。拿一堆假設排名,排的其實是假設。
唯一不靠假設的,是公司的失信成本:規模愈大、歷史愈久,違背承諾的代價愈高。反觀不少小公司,計劃書寫得極漂亮,吸客後老闆賣盤轉手,待金融海嘯、疫情等「出師有名」的時機爆雷。這與龐氏騙局只差一個藉口。
儲蓄計劃不是最好的工具,卻是少數能同時提供紀律、清晰預期與保證成分的工具。選公司時,別只看誰回報最高,而要看誰最輸不起。投資與投機的分別,從來不在產品,而在你是否冷靜。這也是我當年選公司加入的初衷:著重公司無形資產及信譽。