


過去一週,環球人工智能相關股份出現不同程度調整,費城半導體指數及納斯達克綜合指數均受明顯拖累,韓國股市波動尤為劇烈。筆者早前已多次指出,SK海力士與三星電子兩大記憶體股份長期佔韓國綜合指數(KOSPI)接近半壁江山,外圍情緒或行業消息一旦轉弱,整體市場便難以獨善其身。
截至上週五收市,SK海力士報127.7萬韓元,當日上升4.42%;三星電子報21.55萬韓元,微升0.47%。表面雖見反彈,惟由今年6月高位(約291.9萬韓元)計算,SK海力士回落逾五成,三星電子距離高位亦有可觀調整。過去一至兩週,兩股均錄得雙位數甚至接近兩成的單週跌幅,外資減持顯著,直接影響KOSPI表現。上週五指數曾低見5305點附近,最終收報5550.30點,僅微升0.3%,整週仍呈調整格局,波動幅度相當大。
美國市場方面,納斯達克綜合指數於上週四急挫2.6%至26008點附近,為自6月以來最大單日跌幅;費城半導體指數同日下跌約6.7%,由6月高位累計回落逾兩成半。上週五科技股雖稍為企穩,納指僅再跌0.2%收報25955點,惟整體情緒仍偏謹慎。市場主要關注大型科技企業在人工智能基建方面的龐大資本開支是否能帶來相應回報,加上油價及利率環境壓力,令估值修正加速,市場開始更嚴謹地審視人工智能資本開支的可持續性。
與此同時,SK海力士宣布暫停旗下閃存子公司Solidigm在美國進行大規模首次公開招股的計劃。Solidigm是在SK海力士收購英特爾NAND閃存業務後成立的子公司,主要生產用於數據儲存的NAND閃存晶片。過去一年,數據中心對這類晶片的需求大幅上升。SK海力士表示,Solidigm原計劃透過首次公開招股為在美國新建一座生產設施籌集資金,以應對不斷增長的需求。根據市場消息,公司原本計劃籌集約100億至150億美元新資本,估值最高可達1500億美元,若成事可能成為迄今規模最大的科技公司首次公開招股之一。相比之下,半導體行業上一次備受關注的首次公開招股,是Arm Holdings於2023年的上市,當時估值約為545億美元。
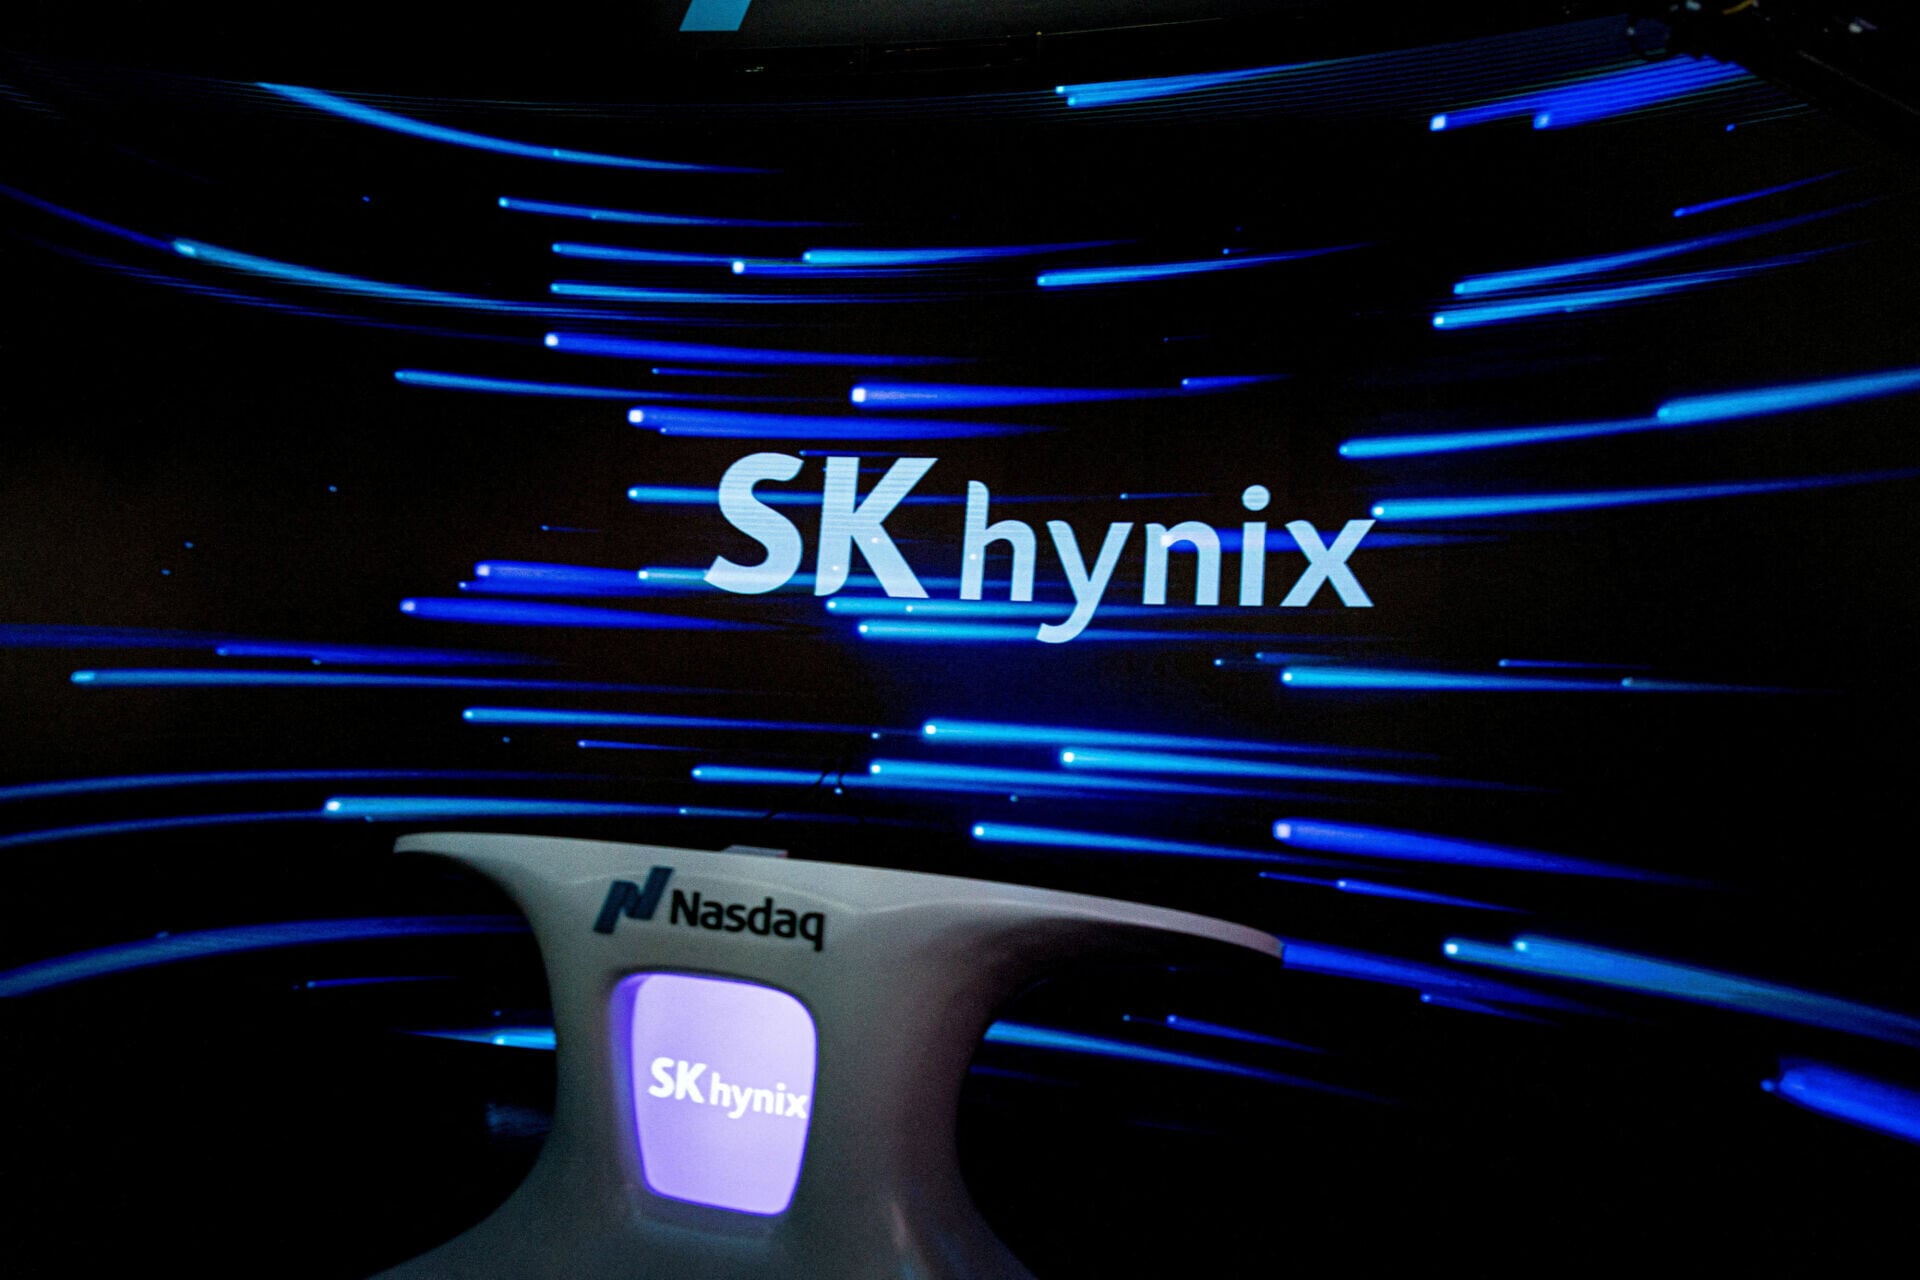
然而,SK海力士上週五表示,市場狀況以及更廣泛的股價走勢促使其作出此決定,此舉並不意味著Solidigm的增長前景發生任何變化。從筆者角度觀察,此決定某程度上仍屬負面信號。人工智能相關企業,尤其是記憶體及數據中心營運商,正處於高資本開支周期,新建廠房及擴充產能均需龐大資金。首次公開招股未能成事,即少了一條重要融資渠道。雖然公司強調增長前景不變,並會尋找其他替代方案,但在市場對人工智能估值日益謹慎之際,融資成本及難度難免上升。更值得留意的是,SK海力士先前亦遭到監管機構及股東的反對,他們認為Solidigm的公開招股可能攤薄股東價值,並在實質上構成SK海力士的重複上市。SK海力士本身在韓國上市,是韓國綜合指數成分股,今年7月該公司在納斯達克掛牌上市,籌資265億美元,創下外國公司在美國上市的最大融資紀錄,超過中國阿里巴巴於2014年籌集的250億美元。Solidigm計劃擱置,成為最新一家在人工智能泡沫擔憂衝擊全球科技股之際,暫停上市計劃的知名企業。
澳洲數據中心營運商Firmus Grid本月早些時候取消首次公開招股,獲黑石集團支持的AirTrunk則以市場狀況為由,將原定在新加坡上市的計劃推遲至明年。在對人工智能快速發展及其巨額成本的擔憂日益加劇之際,Anthropic計劃於下個月進行大規模公開上市,時間亦遲於投資者原先預期。
近幾個月,儲存晶片價格大幅上漲,主要原因是大型科技公司在人工智能基礎設施上大舉投入。全球最大的儲存晶片製造商三星電子、SK海力士及美光科技均錄得創紀錄利潤,業內高管預計,供應短缺將延續至2028年。
從筆者觀察,這種短缺並非短期現象,而是由高頻寬記憶體(HBM)生產佔用大量晶圓產能所驅動。HBM所需的先進製程與封裝技術,令傳統DRAM及NAND的可用產能進一步受壓;而新廠房由動工至量產往往需時兩至三年,短期內難有大量新增供應湧現。
整體而言,人工智能產業,特別是記憶體行業,確實出現一定程度的降溫跡象,至少在股價及估值層面如此。然而,筆者認為未至於2027年便會出現明顯價格回落及供過於求。主要供應商近期仍表示,2027年甚至2028年的供需情況將較2026年更為緊絀,大部分明年產量已獲預售或簽訂長期合約。
英偉達創辦人黃仁勳亦曾表示,至2029年不太可能出現記憶體供過於求,估計記憶體合約價格於今年第四季仍有望上升,部分預測更認為2027年整體記憶體市場規模將大幅擴張。當然,市場亦有聲音擔心新產能於2028至2029年左右開始到位後,周期或會轉弱,此風險不可完全排除。但以目前訂單能見度、客戶鎖定供應及產能擴張速度觀察,2027年出現大規模供過於求及價格急跌的機會相對較低。
對香港投資者而言,記憶體及人工智能相關股份經過此輪調整,估值較夏季高位已較為合理,惟集中度風險仍然存在。韓國市場高度依賴兩大記憶體廠商,一旦外圍對人工智能開支或融資環境再有疑慮,波動便會再次放大。短期內,宜多留意大型科技企業下季資本開支指引、記憶體合約價格走勢,以及廠商實際接單情況,而非單憑股價反彈便判斷周期已見底。
人工智能行業爆發增長,記憶體行業都是周期性,相信這一次也不會例外