

2026年第三季甲級寫字樓新租賃面積達140萬平方呎,為2019年以來季度新高。

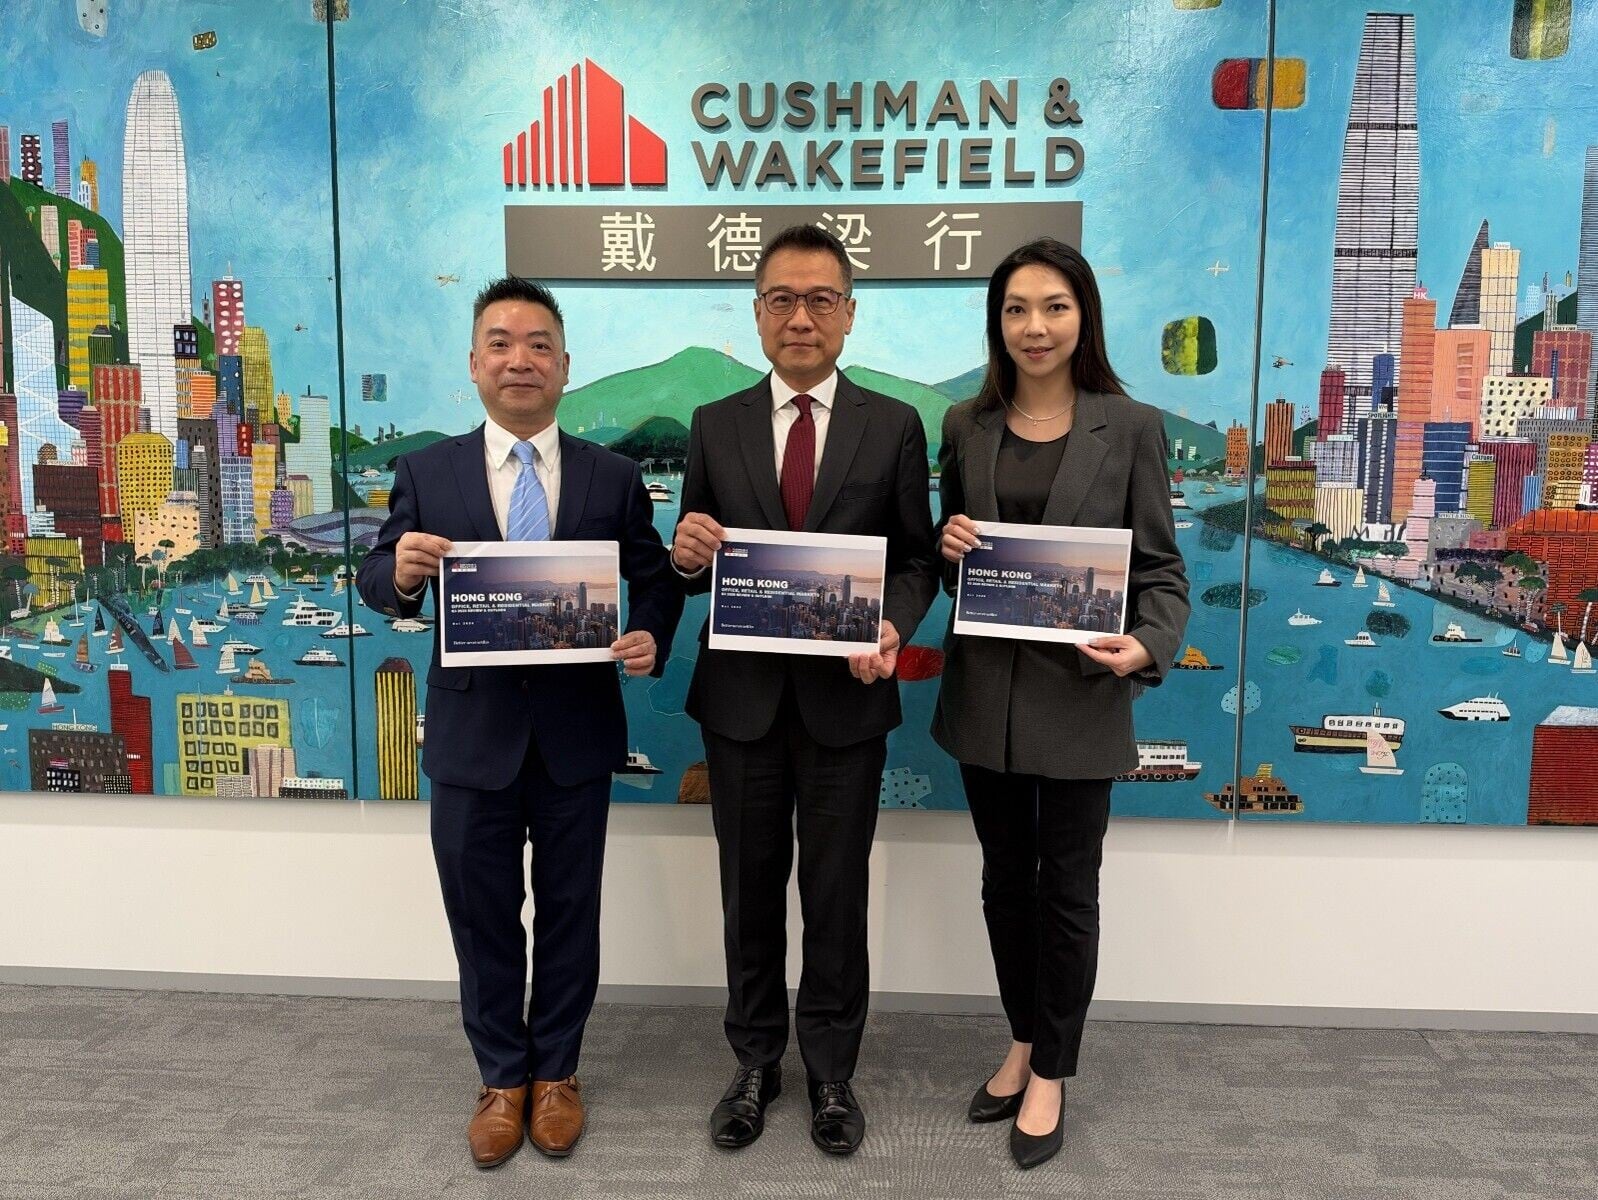
戴德梁行今天(5日)發表香港房地產市場2026年第三季回顧及展望,季內甲級寫字樓新租賃面積達140萬平方呎,為2019年以來季度新高。
甲級寫字樓:銀行及金融和保險業擴張需求帶動新租活動
今年第三季,銀行及金融、保險業,以及消費品/製造業為主要需求來源,其中銀行及金融和保險業租戶以業務擴張需求為主,帶動整體市場季內錄得41萬平方呎正吸納量,並促使整體待租率按季下跌0.4個百分點至19.1%。
租金方面,核心區繼續跑贏非核心區,中區租金再按季上升3%;非核心區租金跌幅進一步收窄,其中港島東及港島南租金錄得輕微升幅。全港甲級寫字樓租金按季上升1.7%,年初至今升幅擴大至6.1%。
商舖:零售穩健增長 一線街舖租賃活動以旺角區最活躍
商舖方面,零售業總銷貨額維持穩健增長,核心區一綫街舖平均空置率按季表現穩定,維持5.4%。旺角區空置率由上季的8.6%回落至4.8%,租金按季升0.4%;尖沙咀空置率微升至9.5%,但錄得數宗矚目租賃成交,租金按季下調1.1%;港島區方面,銅鑼灣和中環在過去兩個季度連續錄得0%空置率後,季內兩區空置率分別升至5.1%和1.4%,租金持平。
餐飲租金方面,待租空間仍然積壓,四個區餐飲租金按季繼續錄得1%以內的輕微跌幅。
住宅:成交降溫 樓價高位整固 加息步伐成後市關鍵
至住宅市場受美國聯儲局利率轉向、股市波動及內地收緊跨境資金政策影響,第三季呈整固趨勢,住宅成交按季下調40%至約13,240宗,而樓價亦於7至8月份下調0.8%。該行預計,全年住宅樓價在7%左右窄幅上落,租金有望升5%至7%。