


近年香港醫療通脹持續高企,業界預期來年醫療成本升幅仍達約一成,直接推高醫療保險保費。為協助客戶控制開支及維持保費穩定,各家保險公司近年均大力推動「網絡醫生服務」 然而,不少投保人心中仍有疑問:保險公司指定的網絡醫生,是否「缺乏經驗」或「不夠專業」,才需要加入網絡以換取客源?
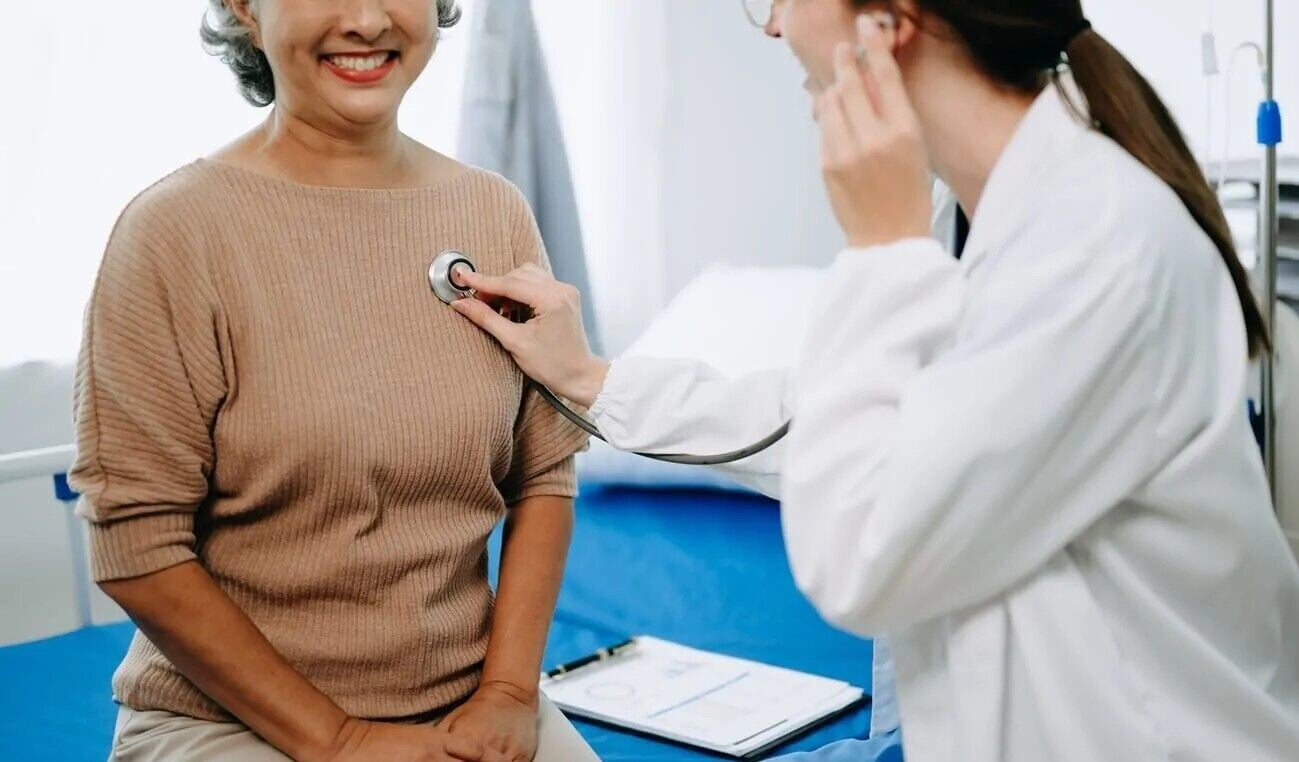
事實恰恰相反。保險公司在篩選網絡醫生時,設有一套嚴謹的審核和評估標準,確保其水平及專業操守達標。筆者認識許多網絡醫生都已執業多年,擁有豐富的臨床經驗及專業知識 。
那麼,一位醫生可以同時屬於多間保險公司嗎?答案是肯定的。在本港,網絡醫生大多為獨立執業的私家醫生,只要符合各間保險公司的入網要求及收費協議,便可同時加入多個醫療網絡。換言之,網絡內的醫生與市面上廣受歡迎的名醫往往有所重疊,病人毋須擔心選擇受限或質素打折。
此外,選用網絡醫生的另一大優勢,在於「醫療費用直付服務」(俗稱免找數服務)。受保人在接受住院、日間手術或指定影像檢查前,可由網絡醫生協助向保險公司申請預先批核;一旦獲批,保險公司便會直接向醫療機構結算合資格的醫療費用,病人毋須先行墊支巨額開支,亦省卻日後繁複的索償程序。
總括而言,網絡醫生經過專業甄選,能為病者提供可靠、專業的醫療服務,配合直付服務更可免除對醫療費用的擔憂。面對醫療通脹的挑戰,善用網絡醫生,實為兼顧治療質素與醫療保費預算的明智之選。