

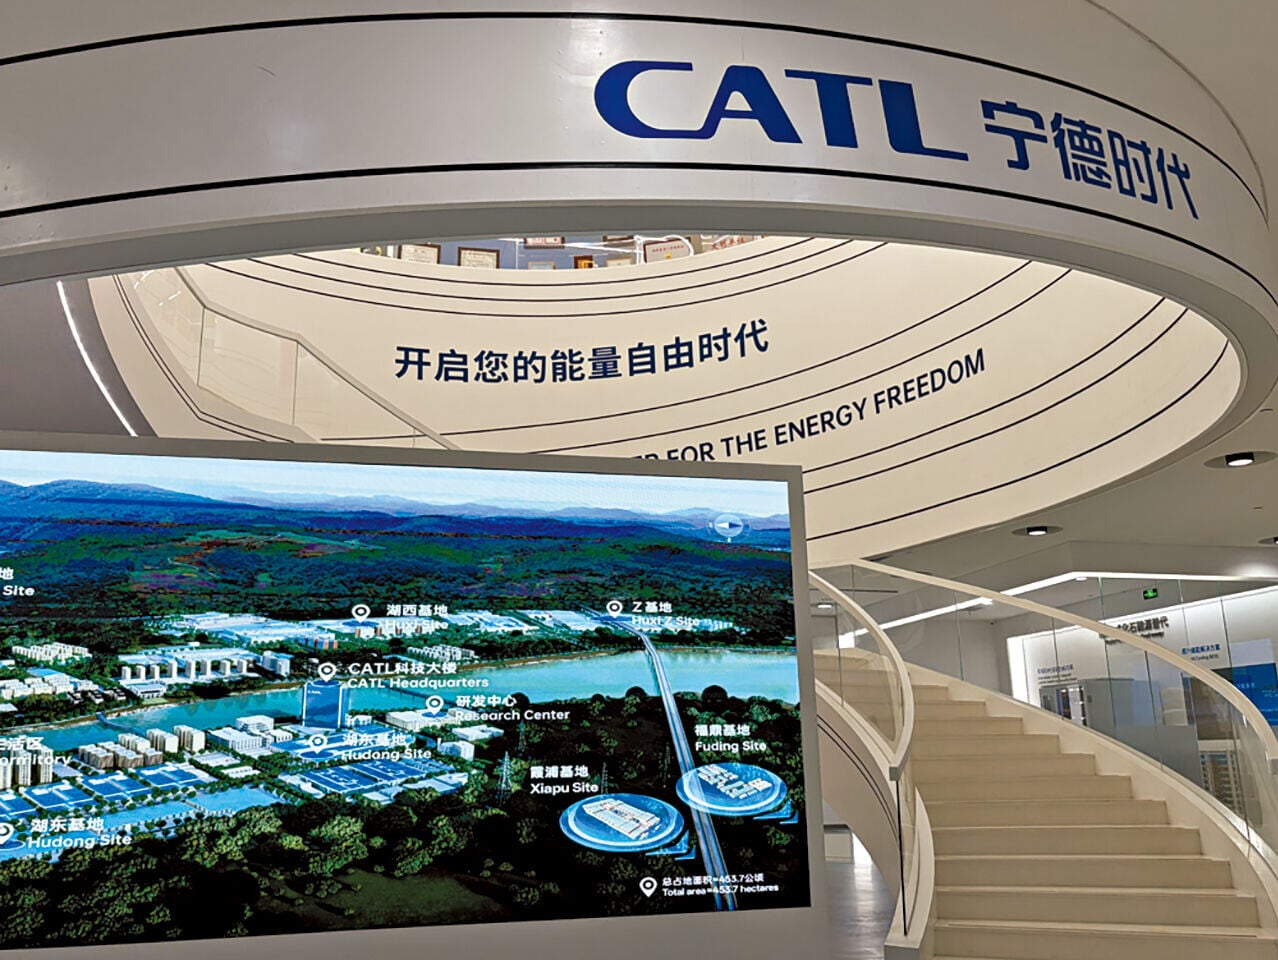
全球電池供應龍頭寧德時代一度佔據全球動力電池市場超過四成。(中通社)

最近寧德時代(3750)的股價屢跌不休,從高位計已累跌四成。究其原因,主要是市場在炒作「去寧德化」。身為全球電池供應龍頭,寧德時代憑藉龐大的產能規模、領先的技術優勢以及絕佳的成本控制,一度佔據全球動力電池市場超過四成。對車企而言,寧德時代固然是可靠的合作夥伴,但同時壓住自身的毛利和自主權。
車企希望降低對其依賴,其中一個重要考慮就是成本。電池是新能源車最核心的零部件,佔整部車的製造成本達四成至六成。然而,新能源車的價格戰愈演愈烈,規格也愈來愈捲。車企若然掌控不了電池成本,無疑等於將盈利命脈和自主權拱手讓人。就好像2021年至2022年期間,碳酸鋰價格暴漲,寧德時代握有巨大議價權,但車企無法將成本全數轉嫁消費者,當時不少高層就公開抱怨,說自己辛苦賣車,最後大半利潤被電池廠吃掉,形同替對方打工。除了成本外,供應鏈安全亦同樣重要。目前全球地緣政治局勢複雜多變,加上貿易保護主義抬頭,若過度依賴單一供應商或特定產地,不利拓展國際市場。
為了打破這種被動局面,近年各大車企紛紛採取不同策略。最直接的做法是推行多供應商機制,引進其他電池供應商,藉此分散風險並提高議價能力。財力雄厚的,索性自建電池廠或與其他廠商成立合資公司,實行電池自研自產。比亞迪(1211)的刀片電池就是最成功的例子,其他車企如吉利(175)、長城(2333)、廣汽(2238),也是透過自建電池廠,為旗下主力車型提供動力電池。另一些車企則走自研加代工的混合模式,自己負責電池研發和設計,然後將製造外包給電池廠。理想(2015)、小米(1810)、蔚來(9866)就是代表。還有就是互相合作,例如蔚來和吉利最近就達成換電及充電業務戰略合作協議,就換電技術展開合作。以上這些垂直整合策略,不單是為了降低成本,更是為了在電池設計、軟件管理系統和車身結構上,能夠獲得較高的自主權與協同效率,降低外部供應鏈的限制。
如意算盤看來完美,但打得響與否是另一問題。首先是難以超越的規模經濟優勢,電池製造前期投資巨大,極度依賴生產規模來攤分固定成本和研發開支。寧德時代產出量龐大,能夠將生產成本壓低。車企自建電池廠,在前期投入巨額資本後,若未能取得足夠的生產規模,成本反而會高於外購價格,得不償失。其次是技術與專利。寧德時代在研發上的投入年年高企,在能量密度與快充技術上保持領先優勢。車企要在短時間內追平並不容易。更關鍵的是,在消費者心中,寧德時代彷彿已是安全和續航力的保證。許多車企的中高端車型,仍然需要採用寧德時代電池作招徠。
綜合而言,電池自主研發和設計是大勢所趨,但許多車企仍離不開寧德時代。個人認為「去寧德化」只是一個被過度簡化的概念,斷絕合作並不符合各方的商業利益。藉此提高自身的話語權,降低上游企業壟斷價格的風險,相信才是車企真正的目的。