

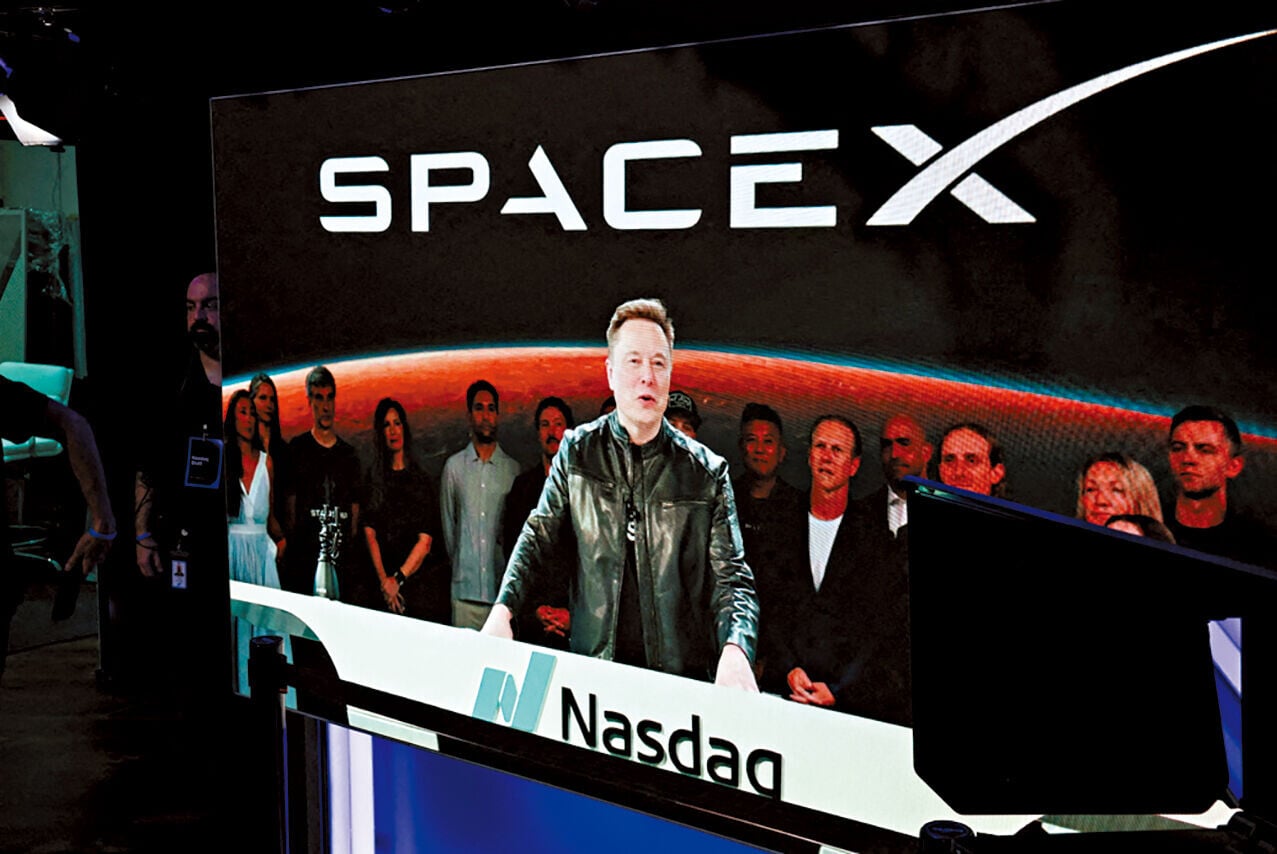
Tesla與SpaceX正式研究合併的可能性。(路透社)

最近Tesla(TSLA)與SpaceX(SPCX)宣布各自成立由獨立董事組成的特別委員會,正式研究兩家公司合併的可能性。由於馬斯克同時是兩家公司的行政總裁兼主要股東,涉及利益衝突,因此需要迴避相關討論。不過,當被問到是否支持合併時,他依然毫不掩飾地表示是個好主意。
Tesla負責地面交通革命,SpaceX則負責升空革命;Tesla有電動車、自動駕駛和機械人,SpaceX則有火箭、衛星網絡和太空業務。把兩家公司放在一起,像是把所有熱門科技概念一次過打包出售,似乎是一宗完美交易。
支持者的理由其實不難理解。現時兩家公司本來已緊密合作。Starlink衛星網絡可以支援未來自動駕駛系統,Tesla的人形機械人和人工智能技術亦可能受惠於SpaceX龐大的運算能力和工程資源。若未來真的進入高度自動化年代,一家公司同時擁有地面的應用場景和天上的基礎設施,歸納起來其實就是「協同效應」,聽起來的確十分吸引。
然而,翻開企業併購史,就會發現不少失敗案例當初同樣充滿協同效應。況且,事實上Tesla與SpaceX雖然同屬馬斯克王國,但本質上仍是兩種截然不同的企業。Tesla面對的是消費市場、價格競爭、生產效率以及產品銷量。SpaceX面對的是政府監管、火箭發射、航天工程及國防合約。前者關心季度交付數字,後者則關心火箭會不會爆炸,升空任務會否失敗。一個講求成本控制,另一個則講求技術突破。前者要說服消費者,後者要說服物理定律。兩者的管理邏輯、風險來源與盈利模式,其實相距甚遠。
更現實的問題是,究竟誰比較需要這宗交易。對Tesla股東而言,最大的吸引力無疑是分享到SpaceX的增長故事。特別是近年電動車市場競爭加劇,Tesla雖然仍屬行業龍頭,但早已不是當年沒有對手的局面。相比之下,SpaceX憑藉火箭發射、Starlink及人工智能基建業務持續高速發展,自然更容易獲得市場青睞。
至於SpaceX的股東,或許會問為何要把一家高速增長的太空企業,與一家正面對價格戰壓力的汽車公司放在同一份財報之上?到底是強強聯手,還是一方替另一方分擔煩惱?其實這就是成立獨立委員會的目的。真正的困難並非合併是否可行,而是如何去合併。例如換股比例多少、誰收購誰、Tesla值多少、SpaceX又值多少等等。
到底是Tesla買入SpaceX的未來,還是SpaceX接收Tesla的現實?
牽涉的利益相信數以千億美元計。有趣的是,整場交易的主角偏偏不能參與談判。由於同時掌控Tesla及SpaceX,馬斯克被視為利益衝突人士,需要迴避整個談判過程。他把這個安排形容為一場歌舞伎表演,其大意是說,主角明明就在台上,卻必須假裝自己不在劇本之內。聽起來確實有點荒謬,但從公司管治角度而言,這種安排是必須的,畢竟這宗併購牽涉小股東利益,交易條款是否對雙方股東公平至為重要。
說到底,今天市場願意給予Tesla和SpaceX極高估值,某程度上不只是公司賺多少錢,而是大家相信馬斯克還會創造新的故事。換句話說,投資者買的其實是信仰。可是,信仰可以推高估值,卻不能代替現金流。如果最終合併成功,但業績未能配合,損失的還不是那些小股東?