

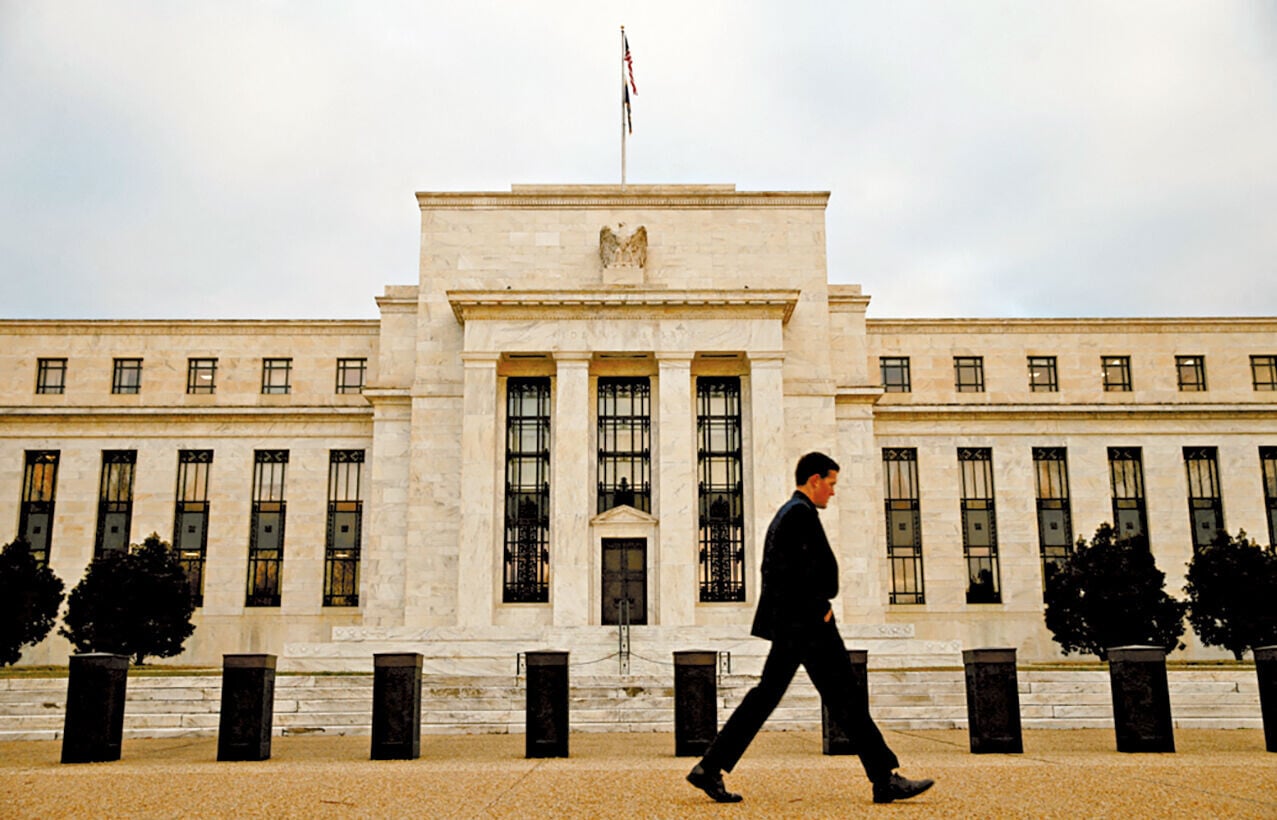
美聯儲自2023年7月以來首次重啟加息。(路透社)

過去兩周,全球牛市迎來了年內的「第二次壓力測試」。一邊廂,聯儲局9月加息25點子,10年期美債息強勢升穿5厘大關,歐洲與日本央行同步緊縮,全球流動性閘門再度收緊;另一邊廂,中美元首結束為期三日的馬拉松式會談,拍板延長經貿休戰,並推進雙向非敏感商品的對等降稅。面對截然相反的信號,市場既沒有因央行鷹爪而全面潰敗,亦未因地緣破冰而放量狂歡。恒指微跌回吐、美股窄幅拉鋸,反映投資者正處於謹慎的定價中。當前市場博弈的核心,並非中美破冰帶來多少短線亢奮,而是區區數百億美元的局部降稅,能否抵銷長債息破頂、美元偏強與高通脹黏性帶來的估值重壓。
聯儲局將聯邦基金利率目標區間推升至3.75至4厘,更棘手的是美國8月CPI按年升3.4%,布蘭特期油重返100點。這意味著本次加息絕非單純的預期管理,而是能源推動的二次通脹風險已兵臨城下。
長債升穿五厘 誰在推高利率
9月25日,美國長短端國債息全面走高,2年期、10年期及30年期分別攀上4.81厘、5.17厘及5.49厘。筆者多次強調,10年期美債息5厘絕非單純的整數心理關口,而是全球無風險資產的重力錨。一旦長期企穩於5厘上方,所有權益資產的折現模型均須推倒重來。長債息飆升,亦不能單純歸咎於聯儲局。更深層的病灶在於財政部的發債洪流,美國財政部預計第三及第四季私人持有的可交易淨借款高達7,390億及6,280億美元。巨額供應湧入市場,迫使私人買家要求更高的期限溢價才願接盤。這已非純粹的貨幣政策收緊,而是財政失衡觸發的債市供求失衡。環球債息的共振更放大了這種收縮效應。國際清算銀行(BIS)數據顯示,6月至9月初,美、德、日、英的10年期國債息全面上揚24至34點子不等;歐央行存款利率升至2.5厘,日銀隔夜拆息亦推進至1.25厘。除人行仍獨自堅守適度寬鬆外,全球債市定價邏輯已發生根本性位移:市場交易的焦點,已從單一央行的利率預期,升級為發債供求、財政赤字與通脹韌性的全球性重估。
中美達成共識 關稅降溫
在此背景下審視中美會談,雙方鎖定雙向各300億美元非敏感商品的較優惠關稅,這無疑為緊繃的貿易神經帶來喘息空間。
關稅降溫的深層價值,不在於為企業節省幾筆直接稅費,而在於降低極端不確定性。企業毋須再為防範突發關稅而盲目搶跑備貨,庫存周轉、物流鏈條與流動資金得以重回常態,供應鏈摩擦成本的下降亦有助壓抑部分終端物價。換言之,峰會最大的紅利並非即期盈利擴張,而是大幅壓縮了市場長期背負的地緣政策風險溢價。然而,投資者切忌將「戰術休戰」誤讀為「戰略轉向」。中方僅延期既有磋商成果,美方更把休戰大限清晰劃定在2027年1月10日;至關重要的稀土供應鏈、先進晶片制裁及出口管制清單,實質上未見絲毫鬆動。
三大指標 決定牛市去向
回到筆者一直留意的底層三大資產的連鎖共振:長端美債息、美匯指數與原油價格。若10年期債息持續錨定在5厘以上、美元維持強勢,疊加油價因地緣或供應偏緊反覆上衝,死亡三角將再度成型,對高估值成長股構成極為沉重的結構性壓制。投資者毋須恐慌性離場,但亦萬不可借峰會之名盲目追高。接下來的關鍵考驗,在於落實清單的細則、稀土出貨進度、11月的人工智能磋商,以及2027年初的最後期限。市場最終觀望的是政策能否落地,以及盈利能否兌現。