

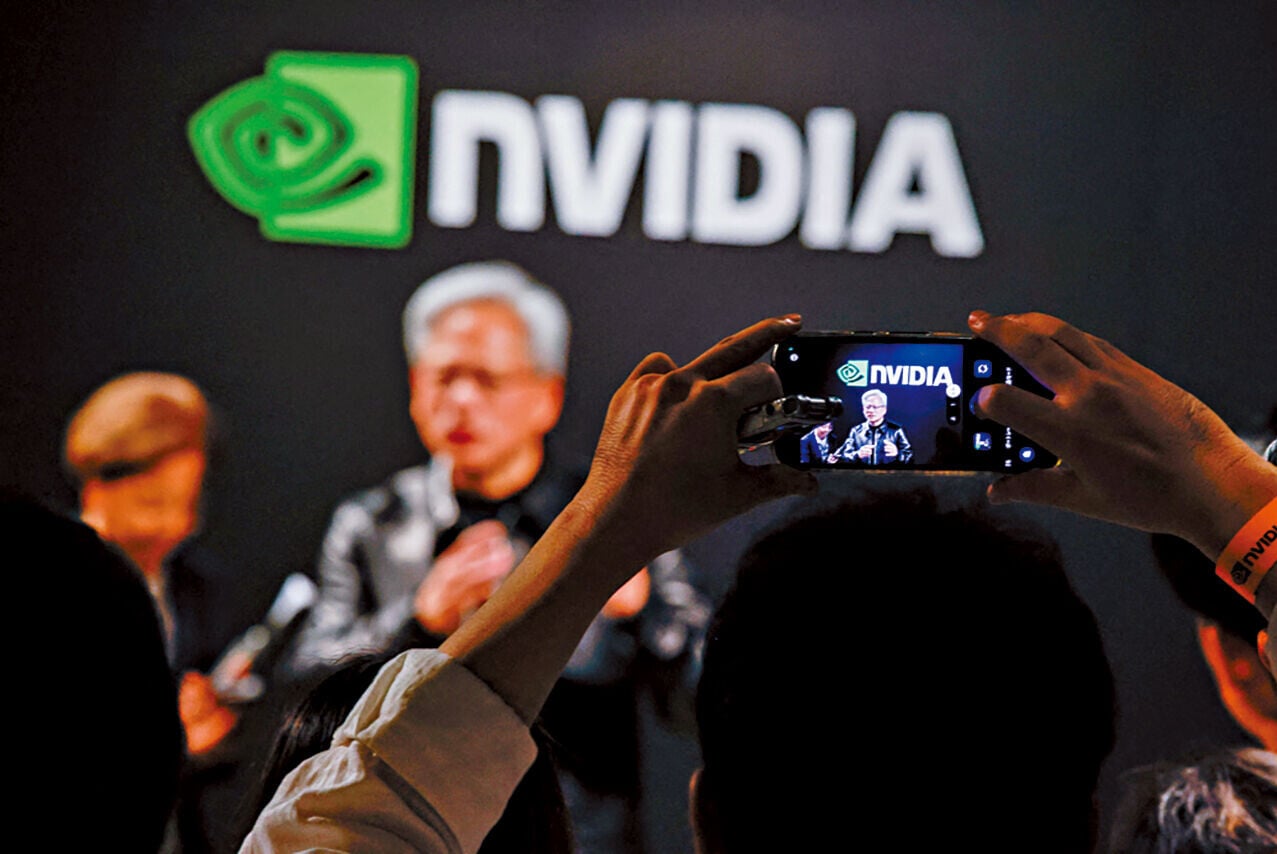
英偉達的創辦人兼靈魂人物黃仁勳因婚外情下台。(資料圖片)

一代AI教父黃仁勳,近日因婚外情風波「被請辭」,結束在英偉達(NVDA)長達33年的掌舵生涯。消息一出,全球金融市場震動。不少人慨嘆,貴為公司的創辦人兼靈魂人物,竟然連半點還手之力也沒有。說到底,黃仁勳手上僅持有約3.6%英偉達普通股,且公司奉行「同股同權」,教主就像砧板上的豬肉,任由廚子宰割。
一個有趣問題,在芸芸科技巨頭中,有哪間公司與英偉達一樣採用「同股同權」架構,對創辦人或掌舵人的保護極為薄弱的?最經典的例子莫過於蘋果公司(AAPL),當年喬布斯被自己親手創立的董事會掃地出門,正是因為蘋果所有股票一股一票,創辦人一旦失去董事局支持便只能黯然離場。即使後來掌管公司15年的庫克以至今年9月剛接棒的特努斯,同樣沒有任何特殊投票權傍身,地位全靠業績表現與華爾街機構投資者的信任維繫。
同樣奉行同股同權的還有微軟(MSFT)、亞馬遜(AMZN)、博通(AVGO)和騰訊(700)。這批科技巨頭大多在2004年或之前上市,當時市場對同股同權極為執著,創辦人股權經多輪融資攤薄後,公司便自然演變成由機構投資者主導的職業經理人模式。
相反,2004年Google(GOOG)上市成為分水嶺,當年引入雙重股權結構,以保護創辦人的話事權後,市場風向徹底轉變。除了眾所周知,憑藉B類股穩握逾六成投票權的Meta(META)創辦人朱克伯格,以及透過雙重股權和「霸王條款」,穩穩牢控SpaceX(SPCX)和Tesla(TSLA)的馬斯克外,Alphabet(Google母公司)的兩位創辦人至今仍以不足一成二的經濟權益,操控逾半數絕對投票權。
Snap(SNAP)就最極端,公開市場買賣的A股是「零投票權」的,兩位創辦人穩握八成以上的投票權,外部股東根本連置喙的餘地也沒有。至於大數據巨頭Palantir(PLTR)更是別出心裁,創辦人持有F類特殊控股權股份,無論日後公司如何增發新股,三位創辦人的投票權永遠自動鎖定在近五成的「準否決權」水平。
不少內地科技巨頭亦採用同股不同權做法,無論是京東(9618)、小米(1810)與美團(3690)在港交所同股不同權機制下的AB股設計,又或者是阿里巴巴(9988)透過合夥人制度,壟斷過半數董事提名權,創辦人的領導地位穩如泰山,外人休想越雷池半步。
究竟哪一種股權架構在企業管治上更具優勢?其實沒有標準答案。同股不同權對小股東不公平,但卻賦予創辦人近乎獨裁的決策空間,免受市場壓力和干擾,使企業敢於押注顛覆性研發。可是,一旦掌舵人剛愎自用、判斷失誤甚至捲入個人醜聞,董事會想換人就變得束手無策。反觀同股同權,管理層的權力受到機構投資者與獨立董事的制衡,當企業面臨類似今次英偉達的重大合規與國安危機時,董事會才能果斷出手,確保基業不會因個別領袖的私德或失誤而陪葬。
綜合來說,世上沒有絕對完美的股權制度,同股不同權考驗是創辦人的自律與遠見,而同股同權考驗的,則是制度本身的自我修復與糾錯能力。