

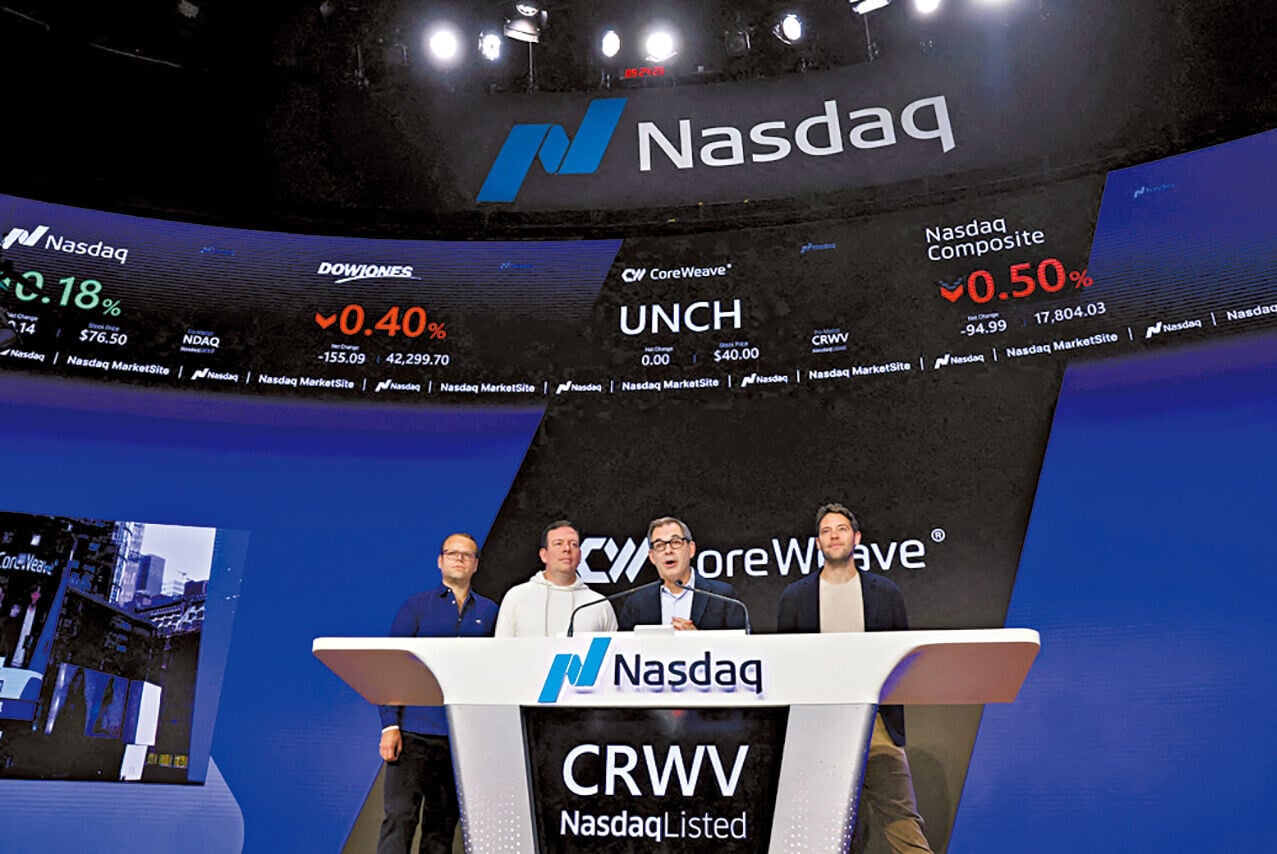
CoreWeave近日股價受其財務負面消息拖累。 (路透社)

英偉達(NVDA)的親生仔CoreWeave (CRWV),是人工智能算力託管及雲端服務商,近日股價受其財務負面消息拖累。目前信貸市場質疑其龐大資本開支和償債能力,違約風險的討論充斥市場。不單如此,其5年期信用違約交換利差更一度升穿警戒線,公司部分債券的到期殖利率也攀升至高位。
CRWV的商業模式,是依靠大量舉債來擴張,翻查最近5個財季及近4個財年的財務數據,不難發現其負債程度確實令人憂慮。從最新數據來看,CRWV的營業收入增長固然非常驚人,由2022財年的1,583萬(美元,下同)飆升至2025財年的51.31億美元,短短三年增長達324倍。到了2026財年第二季,營收更達到25.75億元,按年增長高達112%。此外,獲利能力也十分高,毛利率長期維持在六成半至七成以上的超高水平。然而,可觀的收入背後,卻是難以掩飾的盈利和現金流危機。
CRWV在近5個財季的淨利潤全數錄得虧損,2026財年第二季淨虧損擴大至6.26億元,2025財年全年虧損更達11.67億元。更令人擔憂的是其自由現金流狀況。雖然2026財年第二季的營運現金流錄得6.79億元淨流入,但由於龐大的資本開支,該財季的自由現金流錄得57.43億元的巨額淨流出,2025財年全年的淨流出亦高達72.51億元。「賺埋都唔夠使」,正是CRWV現金流狀況的寫照。
再看其負債情況。截至2025財年年結,總負債達到459.67億元。可是,總資產卻只有439.02億元,資產負債比率高達104.7%,技術上已經是資不抵債。即使2026財年第二季稍為回落至93.5%,但總負債已累積至720.46億元,資產負債比率如此高企,怎不叫投資者擔心?
或許有人會說,這是行業普遍現象,避不了的。那就看看同業Nebius(NBIS)的情況吧。於2026財年第二季,NBIS的營業收入為5.82億元,規模雖然比CRWV小,但其營收按年增長率高達454%,毛利率更達77%,其強勁的盈利潛力絕不比CRWV差。在資產負債結構上,NBIS在2026財年第二季的資產負債比率只有63%,總負債為176.21億美元,負債水平遠較CRWV健康和節制。雖然同期的自由現金流同樣是淨流出而且達到34.11億元,淨虧損也有1.9億元,但因其財務槓桿較低,提供了較充足的防禦緩衝,抵抗市場風險的能力顯然高於CRWV。
CRWV這種高負債、重資產且依靠不斷借貸來維持資本開支的模式,在市場流動性充裕時固然問題較小。可是,一旦融資環境逆轉,極高的槓桿率容易成為致命傷。近期債息抽升,難怪信貸市場對其信心開始動搖。正當市場疑慮日深之際,英偉達行政總裁黃仁勳公開力挺,指CRWV的財務狀況正在持續改善,企業的實力每天都在增強,資本成本亦正在下降,並強調英偉達無需為其提供財務擔保。這番言論尤如定心丸,CRWV股價立時由跌轉升。然而,業績期將至,若CRWV不能交出一份令市場滿意的成績表,自由現金流仍未有改善跡象,燒錢擴張的標籤將會揮之不去,不論是股價還是日後再融資,相信都會阻力重重。